
คนที่เริ่มเอาเงินเก็บมาปล่อยจำนองหรือรับซื้อฝาก มักโฟกัสอยู่สองเรื่อง คือทรัพย์ดีพอไหม กับผลตอบแทนกี่เปอร์เซ็นต์ แล้วค่อยมาสะดุดเอาตอนต้นปีถัดไปว่า “เงินที่ได้มาทั้งปีนี้ ต้องยื่นภาษีด้วยหรือเปล่า” บางรายปล่อยมาสองสามปีแล้วยังไม่เคยยื่นเลยก็มี เพราะเข้าใจว่าเป็นเรื่องส่วนตัวระหว่างคนให้กู้กับคนกู้
สิ่งที่ INNOHOME อยากให้นายทุนเข้าใจตั้งแต่ก่อนปล่อยดีลแรกคือ เงินที่ได้จากการรับจำนองและรับซื้อฝาก เป็นเงินได้ที่ต้องยื่นภาษีทั้งคู่ เพียงแต่คนละประเภทกัน ยื่นคนละแบบ และมีจังหวะที่ต้องเสียไม่เหมือนกัน บทความนี้เรียบเรียงจากแนวข้อหารือของกรมสรรพากร เพื่อให้เห็นภาพก่อนไปคุยกับผู้สอบบัญชีของตัวเอง
ก่อนเข้าเรื่อง ขอปูศัพท์ให้ตรงกันสองคำ “รับจำนอง” คือคุณให้เจ้าของทรัพย์กู้เงินโดยเอาโฉนดมาจดจำนองเป็นประกัน กรรมสิทธิ์ยังเป็นของผู้กู้ สิ่งที่คุณได้คือ ดอกเบี้ย ส่วน “รับซื้อฝาก” คือคุณซื้อทรัพย์นั้นมาจริง ๆ โดยให้สิทธิผู้ขายฝากมาไถ่คืนภายในเวลาที่ตกลง กรรมสิทธิ์โอนมาเป็นชื่อคุณตั้งแต่วันจดทะเบียน สิ่งที่คุณได้คือ ส่วนต่างระหว่างราคาที่ซื้อกับค่าสินไถ่ — สองคำนี้ต่างกันแค่ไหน ภาษีก็ต่างกันแค่นั้น
นายทุนต้องเสียภาษีจริงไหม ตอบสั้น ๆ ก่อน
ต้องเสียครับ และเสียคนละแบบ
- รับจำนอง ดอกเบี้ยที่ได้รับถือเป็นเงินได้ตาม มาตรา 40(4)(ก) นำไปรวมยื่น ภ.ง.ด.90 ช่วงมกราคม–มีนาคมของปีถัดไป
- รับซื้อฝาก ส่วนต่างที่ได้รับถือเป็นเงินได้ตาม มาตรา 40(8) ต้องยื่น ภ.ง.ด.94 กลางปี และรวมยื่น ภ.ง.ด.90 ปลายปีอีกครั้ง
นอกจากภาษีเงินได้แล้ว ยังมีอีกตัวที่คนมองข้ามบ่อยที่สุดคือ ภาษีธุรกิจเฉพาะ 3.3% ซึ่งจะเข้ามาเกี่ยวเมื่อการปล่อยกู้ของคุณเข้าข่าย “ทำเป็นปกติธุระ” — รายละเอียดอยู่ในหัวข้อถัดไป
รับจำนอง: ดอกเบี้ยเสียภาษียังไง
ดอกเบี้ยรับจากการให้กู้ยืม เป็นเงินได้ประเภทที่ 4 ตามมาตรา 40(4)(ก) จุดที่ต้องรู้มีสามข้อ
หนึ่ง — หักค่าใช้จ่ายไม่ได้ เงินได้ประเภทนี้กฎหมายไม่ให้หักค่าใช้จ่าย หมายความว่าคุณต้องคิดภาษีจากดอกเบี้ยเต็มจำนวนที่ได้รับ ไม่ว่าจะมีต้นทุนอะไรระหว่างทางก็ตาม
สอง — ดอกเบี้ยห้ามเกิน 15% ต่อปี ตามประมวลกฎหมายแพ่งและพาณิชย์ มาตรา 654 ถ้าเรียกเกินกว่านี้ ส่วนที่เกินตกเป็นโมฆะ และมีโทษตามกฎหมายห้ามเรียกดอกเบี้ยเกินอัตรา
สาม — ต้องนำไปรวมกับเงินได้อื่นของคุณทั้งปี ถ้ามีเงินเดือนหรือรายได้อื่นอยู่แล้ว ดอกเบี้ยก้อนนี้จะไปเพิ่มฐานภาษีรวม ไม่ได้แยกคิดต่างหาก
ปล่อยกู้กี่รายถึงเรียกว่า “ปกติธุระ”
คำนี้สำคัญ เพราะเป็นเส้นแบ่งว่าคุณต้องเสีย ภาษีธุรกิจเฉพาะ 3.3% ของดอกเบี้ย ตามมาตรา 91/2(5) หรือไม่
หลักที่กรมสรรพากรใช้คือดูพฤติกรรม ว่าเป็นการให้กู้ยืม หลายราย ต่อเนื่อง และให้กับบุคคลทั่วไป หรือไม่ ถ้าใช่ ถือเป็นการประกอบกิจการเยี่ยงธนาคารพาณิชย์ ส่วนกรณีที่ให้กู้ครั้งเดียวเป็นการเฉพาะราย มีข้อหารือ (กค 0811/05502) ที่วางแนวไว้ว่าไม่ต้องเสีย
ไม่มีตัวเลขตายตัวว่ากี่รายถึงเข้าข่าย — ตรงนี้คือจุดที่ต้องให้ผู้สอบบัญชีดูพอร์ตจริงของคุณ ไม่ใช่เดาเอง เพราะถ้าเข้าข่ายแล้วไม่ได้จด ภาระย้อนหลังจะรวมทั้งภาษี เบี้ยปรับ และเงินเพิ่ม
ถ้าเข้าข่าย สิ่งที่ต้องทำคือ
- จดทะเบียนภาษีธุรกิจเฉพาะด้วยแบบ ภ.ธ.01 ภายใน 30 วันนับแต่วันเริ่มกิจการ
- ยื่นแบบ ภ.ธ.40 ทุกเดือน ภายในวันที่ 15 ของเดือนถัดไป (ยื่นออนไลน์ได้ถึงวันที่ 23)
ถ้าคุณกำลังเริ่มต้นและยังไม่แน่ใจว่าพอร์ตของตัวเองควรวางโครงแบบไหน ดูเงื่อนไขการเป็นนายทุนกับ InnoHome ก่อนได้ เราจะบอกตั้งแต่ต้นว่าดีลแต่ละแบบมีภาระอะไรตามมาบ้าง
รับซื้อฝาก: สรรพากรมองเป็น “การซื้อขาย” ไม่ใช่เงินกู้
จุดที่ทำให้นายทุนหลายคนคิดภาษีผิด คือเข้าใจว่าขายฝากก็คือการให้กู้แบบหนึ่ง แล้วคิดเหมือนดอกเบี้ย
แต่ตามแนวข้อหารือของกรมสรรพากร (กค 0706/5764, กค 0702/7726 และ กค 0706/5864) ขายฝากถือเป็นการซื้อขายที่มีเงื่อนไขไถ่คืน ไม่ใช่การกู้ยืม ผลที่ตามมาคือ ตอนทำสัญญา ภาระภาษีอยู่ที่ฝั่งผู้ขายฝาก ส่วนฝั่งคุณจะมีเงินได้เกิดขึ้นเมื่อผู้ขายฝากมาไถ่ หรือเมื่อทรัพย์หลุดมาเป็นของคุณ
เพราะกฎหมายมองเป็นการซื้อขาย คำว่า “ดอกเบี้ย” จึงไม่ใช่คำที่ใช้กับสัญญาขายฝากที่จดทะเบียนแล้ว สิ่งที่คุณได้รับระหว่างทางคือ ค่าสินไถ่ที่ผู้ขายฝากทยอยชำระ และตามพระราชบัญญัติคุ้มครองประชาชนในการทำสัญญาขายฝากที่ดินเพื่อเกษตรกรรมหรือที่อยู่อาศัย พ.ศ. 2562 สินไถ่รวมทั้งหมดต้องไม่เกินราคาขายฝากบวกประโยชน์ตอบแทน 15% ต่อปี (พ.ร.บ. ฉบับนี้ใช้เฉพาะกรณีผู้ขายฝากเป็นบุคคลธรรมดา และทรัพย์เป็นที่อยู่อาศัยหรือที่ดินเพื่อเกษตรกรรม)
ขายฝากเสียภาษีตอนไหนบ้าง — ดูเป็นตาราง
| เหตุการณ์ | ภาษีเงินได้ | ภาษีธุรกิจเฉพาะ |
|---|---|---|
| วันทำสัญญาที่สำนักงานที่ดิน | ผู้ขายฝากเป็นผู้เสีย (นายทุนเป็นผู้หัก ณ ที่จ่าย ณ วันโอน) | ผู้ขายฝากเสีย ถ้าเข้าข่าย |
| ผู้ขายฝากไถ่ถอนภายในกำหนด | นายทุนมีเงินได้ 40(8) → ยื่น ภ.ง.ด.94 กลางปี และ ภ.ง.ด.90 ปลายปี | ไม่ต้องเสีย |
| ทรัพย์หลุด ตกเป็นของนายทุน | ถือเป็นเงินได้ 40(8) | — |
| ขายทรัพย์ที่หลุดต่อภายใน 5 ปี | ถูกหักภาษี ณ ที่จ่ายตอนจดทะเบียนโอน | 3.3% ชำระที่สำนักงานที่ดิน |
แถวสุดท้ายคือจุดที่กระทบเงินในมือมากที่สุด ถ้าทรัพย์หลุดมาแล้วคุณรีบขายต่อภายใน 5 ปี จะมีภาษีธุรกิจเฉพาะ 3.3% ที่ต้องชำระที่สำนักงานที่ดินในวันโอน ควรคิดต้นทุนก้อนนี้ไว้ตั้งแต่ตอนประเมินว่าจะรับดีลหรือไม่
ตัวอย่างคำนวณ: รับซื้อฝาก 1 ล้าน สินไถ่ 1.15 ล้าน
สมมติดีลหนึ่ง คุณรับซื้อฝากที่ราคา 1,000,000 บาท ครบกำหนดผู้ขายฝากมาไถ่คืนที่ 1,150,000 บาท
- ส่วนต่างที่คุณได้จริง = 150,000 บาท
- แต่แนวทางของสรรพากรให้นับ สินไถ่ทั้งจำนวน 1,150,000 บาท เป็นเงินได้ 40(8) แล้วหักค่าใช้จ่ายแบบเหมา 60%
- เงินได้สุทธิที่เข้าไปในฐานภาษี = 1,150,000 − 690,000 = 460,000 บาท
เห็นความต่างชัดเจน — กำไรจริง 150,000 บาท แต่ตัวเลขที่เข้าฐานภาษีคือ 460,000 บาท สูงกว่ากำไรจริงกว่าสามเท่า
ทางออกที่นายทุนควรทำคือ เก็บหลักฐานต้นทุนของทุกดีลไว้ให้ครบ ทั้งสัญญา ใบเสร็จค่าธรรมเนียมที่สำนักงานที่ดิน และหลักฐานการโอนเงิน เผื่อกรณีที่สามารถหักค่าใช้จ่ายตามจริงได้ ซึ่งประเด็นนี้ ยังไม่มีข้อยุติที่ชัดเจน และควรให้ผู้สอบบัญชีพิจารณาเป็นรายกรณี — แต่ถ้าไม่มีหลักฐานตั้งแต่แรก โอกาสนั้นก็หมดไปเลย
ลงทุนขายฝาก-จำนอง ผลตอบแทนสูงสุด 15% ต่อปี ทุกดีลมีโฉนดจดทะเบียนที่กรมที่ดินเป็นหลักประกัน InnoHome คัดทรัพย์ ประเมินราคา ทำสัญญา และดูแลเก็บค่าสินไถ่ให้ตลอดสัญญา พร้อมเก็บเอกสารทุกฉบับไว้ในพอร์ทัลให้ดาวน์โหลดเองได้ — ดูรายละเอียดสำหรับนักลงทุน
3 จุดที่นายทุนพลาดบ่อยที่สุด
1. คิดว่าขายฝากไม่ต้องยื่นอะไรเลย เพราะผู้ขายฝากเสียภาษีไปแล้วตอนโอน — ภาษีที่ผู้ขายฝากเสียวันทำสัญญาเป็นคนละตัวกับเงินได้ของคุณตอนเขามาไถ่ สองก้อนนี้ไม่ได้หักลบกัน
2. ลืม ภ.ง.ด.94 กลางปี — เงินได้ 40(8) ที่เกิดในช่วงมกราคมถึงมิถุนายน ต้องยื่นครึ่งปีภายในเดือนกันยายน หลายคนรอไปยื่นทีเดียวตอน ภ.ง.ด.90 แล้วโดนเงินเพิ่มย้อนหลัง
3. ปล่อยกู้หลายรายต่อเนื่องโดยไม่เคยประเมินเรื่องภาษีธุรกิจเฉพาะ — ยิ่งพอร์ตโต ยิ่งเข้าข่าย และภาระย้อนหลังจะสะสมทุกเดือนที่ไม่ได้ยื่น
ถือในนามบุคคล หรือตั้งบริษัทดีกว่ากัน
คำถามนี้ไม่มีคำตอบเดียว ขึ้นกับขนาดพอร์ตและรายได้อื่นของคุณ ตัวเลขด้านล่างเป็น การประมาณการ โดยสมมติว่าไม่มีรายได้อื่นเลย
| ดอกเบี้ยรับต่อปี | แนวทาง |
|---|---|
| ต่ำกว่า 3 ล้านบาท (เงินต้นราว 20 ล้าน) | ถือในนามบุคคลมักคุ้มกว่า |
| ราว 3 ล้านบาท | พอ ๆ กัน |
| เกิน 3 ล้านบาท หรือมีค่าใช้จ่ายจริงมาก | บริษัทเริ่มคุ้มกว่า |
ข้อควรรู้เพิ่ม: ถ้ามีเงินเดือนหรือรายได้อื่นอยู่แล้ว จุดคุ้มจะต่ำกว่าตารางนี้ และ บริษัทที่ประกอบกิจการปล่อยกู้ต้องเสียภาษีธุรกิจเฉพาะ 3.3% แน่นอน แลกกับการที่หักค่าใช้จ่ายตามจริงได้ ซึ่งเป็นข้อได้เปรียบเมื่อพอร์ตใหญ่
ปฏิทินยื่นภาษีของนายทุน
| ช่วงเวลา | ต้องทำอะไร |
|---|---|
| ทุกวันที่ 15 ของเดือน (ออนไลน์ถึงวันที่ 23) | ยื่น ภ.ธ.40 — เฉพาะผู้ที่จดภาษีธุรกิจเฉพาะแล้ว |
| ภายในเดือนกันยายน | ยื่น ภ.ง.ด.94 สำหรับเงินได้ 40(8) ที่เกิดเดือนมกราคม–มิถุนายน |
| มกราคม–มีนาคมของปีถัดไป | ยื่น ภ.ง.ด.90 รวมเงินได้ทั้งปี |
| ภายใน 30 วันนับแต่เริ่มกิจการ | จดทะเบียน ภ.ธ.01 ถ้าเข้าข่ายปกติธุระ |
เอกสารที่ต้องเก็บไว้ทุกดีล
- สัญญาที่จดทะเบียน ณ สำนักงานที่ดิน
- ใบเสร็จค่าธรรมเนียมและภาษีที่ชำระในวันโอน
- หลักฐานการโอนเงินให้ผู้ขายฝากหรือผู้กู้
- บันทึกวันไถ่ถอนหรือวันที่ทรัพย์หลุด พร้อมยอดเงินที่ได้รับจริงของแต่ละดีล
เอกสารชุดนี้คือสิ่งที่ผู้สอบบัญชีจะขอดูก่อนบอกได้ว่าคุณควรยื่นแบบไหน และเป็นสิ่งเดียวที่ใช้พิสูจน์ต้นทุนจริงของคุณได้
ปัญหาที่นายทุนเกือบทุกคนเจอคือ พอถึงเวลายื่นจริง เอกสารกระจายอยู่คนละที่ — สัญญาอยู่ในแฟ้ม ใบเสร็จค่าธรรมเนียมอยู่ในกระเป๋าวันโอน สลิปโอนเงินอยู่ในแชท และดีลที่จบไปเมื่อสองปีก่อนก็ไม่รู้ว่าเก็บไว้ตรงไหนแล้ว ยิ่งพอร์ตหลายดีล ยิ่งตามยาก
พอร์ทัลนักลงทุน: เอกสารทุกดีลอยู่ที่เดียว โหลดเองได้ตลอด
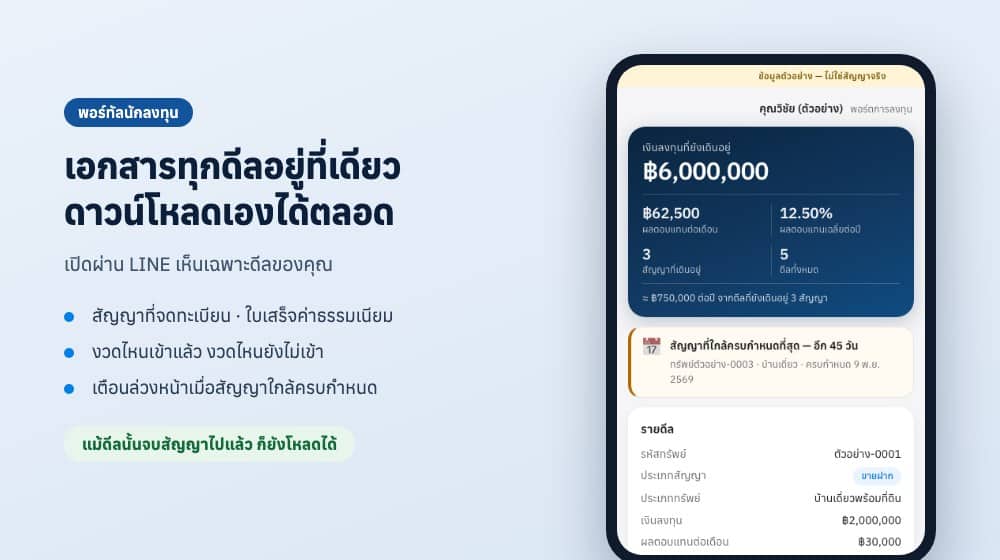
นี่คือเหตุผลที่ InnoHome ทำ พอร์ทัลนักลงทุน ขึ้นมา ทุกดีลที่คุณลงทุนมีหน้าของตัวเอง เปิดผ่าน LINE ไม่ต้องจำรหัสผ่าน และเห็นเฉพาะดีลของคุณเท่านั้น ไม่เห็นพอร์ตของนายทุนรายอื่น
ในนั้นมีทั้ง
- เอกสารของดีล — สัญญาที่จดทะเบียน ณ สำนักงานที่ดิน ใบเสร็จค่าธรรมเนียม และเอกสารที่เกี่ยวข้อง ดาวน์โหลดเองได้ ไม่ต้องขอทีละครั้ง
- ปฏิทินการรับเงิน — งวดไหนเข้าแล้ว งวดไหนยังไม่เข้า ดูย้อนหลังได้ทั้งสัญญา
- เงินลงทุนที่ยังเดินอยู่และผลตอบแทนต่อเดือน คำนวณจากดีลจริงของคุณ ไม่ใช่ตัวเลขโฆษณา
- เตือนล่วงหน้า เมื่อมีสัญญาใกล้ครบกำหนด
หมายเหตุ: ระบบดาวน์โหลดเอกสารในพอร์ทัลเพิ่งเปิดใช้ เอกสารของดีลที่ทำไว้ก่อนหน้านี้ทีมงานกำลังทยอยนำเข้าระบบ ฉบับไหนที่ยังไม่ขึ้น แจ้งทีมงานขอได้ทันที
จุดที่ต่างจากการส่งรายงานให้เดือนละครั้งคือ ดีลที่จบสัญญาไปแล้วก็ยังเปิดดูและดาวน์โหลดเอกสารได้ตลอด — เพราะตอนที่คุณต้องใช้เอกสารจริง ๆ มักไม่ใช่ตอนที่ดีลกำลังเดินอยู่ แต่เป็นตอนยื่นภาษีปีถัดไป หรือตอนที่ผู้สอบบัญชีขอย้อนดูต้นทุนของดีลเก่า
อยากเริ่มเป็นนายทุน ต้องเตรียมอะไรบ้าง
ลงทุนขายฝาก-จำนองอสังหาริมทรัพย์ ผลตอบแทนสูงสุด 15% ต่อปี ทุกดีลมีโฉนดจดทะเบียนที่กรมที่ดินเป็นหลักประกัน InnoHome คัดทรัพย์ ประเมินราคาด้วยทีมของเราเอง จัดทำสัญญา และดูแลติดตามการชำระให้ตลอดอายุสัญญา พร้อมรายงานสถานะและเอกสารครบทุกฉบับในพอร์ทัลนักลงทุน — ดูเงื่อนไขการเป็นนายทุน
ถ้าอยากคุยรายละเอียดก่อน ติดต่อได้ 2 ทาง
- โทร 02-096-4977 ในเวลาทำการ
- แอดไลน์ InnoHome สอบถามได้ทุกวัน ทีมงานตอบเวลา 9:00–18:00 น.
บริษัท อินโนเวสเตอร์ จำกัด · 21/105 ซอยงามวงศ์วาน 47 ถนนงามวงศ์วาน แขวงทุ่งสองห้อง เขตหลักสี่ กรุงเทพมหานคร 10210
หมายเหตุสำคัญ: บทความนี้เป็นแนวทางทั่วไปที่เรียบเรียงจากข้อหารือของกรมสรรพากร ไม่ใช่คำแนะนำทางภาษีเฉพาะบุคคล กรณีของแต่ละคนต่างกันตามขนาดพอร์ต รายได้อื่น และรูปแบบการทำสัญญา ควรปรึกษาผู้สอบบัญชี หรือยื่นขอข้อหารือจากกรมสรรพากรก่อนตัดสินใจ — InnoHome ไม่ได้ยื่นภาษีแทนนายทุน และไม่ได้เป็นผู้รับผิดชอบภาระภาษีของนักลงทุนแต่ละราย
อ้างอิง: ข้อหารือกรมสรรพากร กค 0706/5764 · กค 0702/7726 · กค 0706/5864 · กค 0811/05502 · คำสั่งกรมสรรพากร ป.99/2543 · ประมวลรัษฎากร มาตรา 40(4)(ก), 40(8), 91/2(5) · ป.พ.พ. มาตรา 654 · พ.ร.บ.คุ้มครองประชาชนในการทำสัญญาขายฝากที่ดินเพื่อเกษตรกรรมหรือที่อยู่อาศัย พ.ศ. 2562