คนที่มีเงินเก็บก้อนหนึ่งแล้วมองหาที่ลงเงินนอกจากฝากธนาคาร มักได้ยินคำว่า “นายทุน” จากคนรู้จักก่อนเสมอ แล้วคำถามที่ตามมาคือ นายทุนคือเจ้าหนี้นอกระบบหรือเปล่า และทำแล้วผิดกฎหมายไหม สิ่งที่ INNOHOME อยากให้เข้าใจก่อนคือ เรื่องที่ควรกลัวไม่ใช่คำว่านายทุน แต่คือการเซ็นสัญญาโดยไม่รู้ว่ากฎหมายเรียกคุณว่าอะไร เพราะชื่อนั้นเป็นตัวกำหนดว่าวันที่ลูกหนี้ไม่มาจ่าย คุณทำอะไรได้และทำอะไรไม่ได้
นายทุน คือใคร และทำไมคำนี้ไม่มีในกฎหมาย
ในภาษาที่คนในวงการใช้ นายทุนคือบุคคลหรือนิติบุคคลที่นำเงินของตัวเองมาปล่อยให้เจ้าของทรัพย์ โดยรับโฉนดที่ดิน บ้าน หรือห้องชุดไว้เป็นหลักประกัน แล้วได้ผลตอบแทนรายเดือนตามที่ตกลง แต่ในเอกสารที่จดทะเบียนที่สำนักงานที่ดิน จะไม่มีคำว่านายทุนอยู่เลย กฎหมายเรียกคุณ 2 ชื่อตามรูปแบบสัญญา และสองชื่อนี้มีสิทธิไม่เหมือนกัน สมมติลูกหนี้หยุดจ่ายในเดือนที่ 7
- ผู้รับซื้อฝาก (สัญญาขายฝาก) — คุณเป็นเจ้าของกรรมสิทธิ์จริงตั้งแต่วันจดทะเบียน เมื่อพ้นกำหนดไถ่และผู้ขายฝากไม่มาไถ่คืน ทรัพย์เป็นของคุณตามกฎหมาย แต่ต้องไปหาคนซื้อต่อเอง และอาจขายได้ไม่เท่าที่ประเมินไว้
- ผู้รับจำนอง (สัญญาจำนอง) — ทรัพย์ไม่ได้เป็นของคุณ คุณเป็นเจ้าหนี้ที่มีทรัพย์เป็นหลักประกัน ต้องบอกกล่าวเป็นหนังสือตามประมวลกฎหมายแพ่งและพาณิชย์ มาตรา 728 แล้วฟ้องบังคับจำนองผ่านศาลให้สั่งขายทอดตลาด ใช้เวลานานกว่าและมีค่าใช้จ่ายทางกฎหมายที่ต้องออกก่อน (เทียบละเอียดในบทความ ขายฝาก vs จำนอง)
คำว่า “ดอกเบี้ย” ใช้กับขายฝากไม่ได้ และนี่ไม่ใช่เรื่องเล็ก
นายทุนรายใหม่มักเรียกเงินที่ได้รับทุกเดือนว่าดอกเบี้ยทั้งสองแบบ ซึ่งถูกครึ่งเดียว
- จำนอง เป็นการให้กู้ยืมเงิน เงินที่ได้รับคือ ดอกเบี้ย จริงตามกฎหมาย และอยู่ใต้เพดานดอกเบี้ยเงินกู้
- ขายฝาก ไม่ใช่การกู้ยืมเงิน ในทางกฎหมาย แต่เป็นการซื้อขายที่มีสิทธิไถ่คืน เงินที่ได้รับจึงเป็น ประโยชน์ตอบแทน ที่บวกอยู่ใน ค่าสินไถ่ ที่ผู้ขายฝากต้องจ่ายเพื่อซื้อทรัพย์คืน
ที่ต้องซีเรียสกับคำ เพราะเพดานของสองอย่างนี้มาจากกฎหมายคนละฉบับ และคำที่เขียนผิดในสัญญาเป็นช่องให้โต้แย้งได้ว่าเจตนาจริงเป็นการกู้ยืมหรือการซื้อขาย ก่อนทำสัญญาคนส่วนใหญ่ยังเรียกรวม ๆ ว่าดอกเบี้ยให้เข้าใจง่าย แต่เมื่อจดทะเบียนแล้ว เอกสารฝั่งขายฝากต้องใช้คำว่าค่าสินไถ่
เป็นนายทุนเอง ผิดกฎหมายหรือเปล่า
การรับซื้อฝากและการรับจำนองอสังหาริมทรัพย์เป็น นิติกรรมที่ประมวลกฎหมายแพ่งและพาณิชย์รองรับไว้โดยตรง ขายฝาก มีบทบัญญัติเป็นหมวดของตัวเองตั้งแต่ มาตรา 491 ถึง 502 ครอบคลุมนิยาม สิทธิของทั้งสองฝ่าย และกำหนดเวลาไถ่ ซึ่งอสังหาริมทรัพย์ไม่เกิน 10 ปี ตามมาตรา 494 ส่วน จำนอง มี มาตรา 714 กำหนดว่าสัญญาต้องทำเป็นหนังสือและจดทะเบียนต่อพนักงานเจ้าหน้าที่ ความต่างที่ชัดที่สุดจากเจ้าหนี้นอกระบบ คือ ธุรกรรมของนายทุนเกิดที่สำนักงานที่ดิน ต่อหน้าเจ้าหน้าที่ และมีหลักฐานเป็นเอกสารราชการที่ทั้งสองฝ่ายขอคัดสำเนาได้ (มุมของผู้ขายฝากที่ต้องยืนยันให้จดทะเบียน อยู่ในบทความ ขายฝากกับนายทุน vs บริษัท) แต่ไม่ได้แปลว่าทุกเรื่องชัดเจนหมด — ขอบเขตของ พ.ร.บ. ขายฝาก เกณฑ์ใบอนุญาต และกรณีที่เจตนาจริงเป็นการกู้ยืมแต่ทำเป็นสัญญาขายฝาก ยังเป็นพื้นที่ที่ต้องให้ทนายดูเป็นรายเคส
6 เส้นที่ข้ามแล้วนายทุนกลายเป็นฝ่ายผิด
ขายฝากยังมีกฎหมายเฉพาะอีกฉบับคุมอยู่ คือ พระราชบัญญัติคุ้มครองประชาชนในการทำสัญญาขายฝากที่ดินเพื่อเกษตรกรรมหรือที่อยู่อาศัย พ.ศ. 2562 เริ่มใช้ 17 เมษายน 2562 เขียนขึ้นเพื่อคุ้มครองผู้ขายฝาก จึงเป็นฝ่ายที่จำกัดสิทธิของนายทุน
ต้องเช็กขอบเขตก่อนทุกครั้ง — พ.ร.บ. นี้คุ้มครองเฉพาะเมื่อผู้ขายฝากเป็น บุคคลธรรมดา และทรัพย์เป็น ที่อยู่อาศัยหรือที่ดินเพื่อเกษตรกรรม ถ้าผู้ขายฝากเป็นนิติบุคคล หรือทรัพย์เป็นเชิงพาณิชย์อย่างตึกแถว โรงงาน โกดัง เคสนั้นไม่อยู่ใต้ พ.ร.บ. ฉบับนี้ อย่าเหมารวมทุกดีล
รวมทั้งสองฉบับแล้ว นี่คือ 6 เส้นที่ข้ามแล้วผิด
- ไม่จดทะเบียนที่สำนักงานที่ดิน — นิติกรรมเป็นโมฆะตามมาตรา 456
- เรียกเกินเพดาน — ขายฝากใต้ พ.ร.บ. 2562 ค่าสินไถ่ต้องไม่เกินราคาขายฝากบวกประโยชน์ตอบแทน 15% ต่อปี (1.25% ต่อเดือน) ส่วนจำนองมีเพดานดอกเบี้ย 15% ต่อปีตามมาตรา 654 เรียกเกินตกเป็นโมฆะ และมีโทษตามพระราชบัญญัติห้ามเรียกดอกเบี้ยเกินอัตรา พ.ศ. 2560
- ซ่อนค่าใช้จ่ายไว้นอกสัญญา — ค่าธรรมเนียมที่ไม่ได้เขียนในเอกสาร ทำให้ต้นทุนจริงสูงกว่าเพดาน เท่ากับข้อ 2 แค่เปลี่ยนชื่อเรียก
- เก็บค่าตอบแทนจากผู้ขายฝากที่มีสิทธิอยู่ต่อ — ขายฝากที่อยู่ใต้ พ.ร.บ. 2562 ผู้ขายฝากมีสิทธิครอบครองและใช้ทรัพย์เพื่ออยู่อาศัยหรือทำเกษตรกรรมต่อไปจนถึงวันที่หมดสิทธิไถ่ โดยไม่ต้องเสียค่าตอบแทนให้ผู้รับซื้อฝาก เป็นสิทธิตามกฎหมาย ไม่ใช่ข้อในสัญญา แบบพิมพ์ของกรมที่ดินจึงไม่มีข้อนี้
- ไม่หักเงินที่รับระหว่างสัญญาออกจากสินไถ่ — เงินหรือประโยชน์ที่ได้รับจากผู้ขายฝาก รวมค่าตอบแทนจากการให้คนอื่นใช้ทรัพย์ ถือเป็นส่วนของสินไถ่ที่ชำระแล้ว
- เรียกค่าเสียโอกาสเกิน หรือไม่แจ้งล่วงหน้า — ไถ่ก่อนกำหนดได้ และเรียกค่าเสียโอกาสได้ไม่เกิน 2% ต่อปีของราคาขายฝาก คิดตามเวลาที่เหลือ · และต้องแจ้งกำหนดไถ่ล่วงหน้าเป็นหนังสือ กรอบเวลาที่ใช้กันคือ 3 ถึง 6 เดือน ควรให้ทนายยืนยันตามเคสก่อนส่ง
ต้องจดทะเบียนอะไรไหม ก่อนปล่อยดีลแรก
มี 3 เรื่องที่เป็นงานจดทะเบียนจริง และคนมักสนใจเฉพาะข้อแรก
หนึ่ง — จดทะเบียนนิติกรรมที่สำนักงานที่ดิน บังคับทุกดีล ถ้าไม่จดทะเบียนตามมาตรา 456 (หรือมาตรา 714 ฝั่งจำนอง) นิติกรรมเป็นโมฆะตามที่อธิบายในหัวข้อก่อนหน้า นี่คือเหตุผลที่เราไม่รับดีลที่ขอทำสัญญากันเองนอกสำนักงานที่ดิน
สอง — จดทะเบียนภาษีธุรกิจเฉพาะ เมื่อพอร์ตเข้าข่าย “ปกติธุระ” ถ้าปล่อยกู้หรือรับซื้อฝากหลายราย ต่อเนื่อง และให้บุคคลทั่วไป ถือเป็นการประกอบกิจการเยี่ยงธนาคารพาณิชย์ ต้องเสีย 3.3% ของดอกเบี้ยหรือประโยชน์ตอบแทนที่ได้รับ ตามมาตรา 91/2(5) โดยยื่น ภ.ธ.01 เพื่อจดทะเบียน และ ภ.ธ.40 ทุกเดือน ไม่มีตัวเลขตายตัวว่ากี่รายถึงเข้าข่าย ต้องให้ผู้สอบบัญชีดูพอร์ตจริง
สาม — ยื่นภาษีเงินได้ทุกปี ดอกเบี้ยจากการรับจำนองเป็นเงินได้ตามมาตรา 40(4)(ก) ส่วนส่วนต่างจากการรับซื้อฝากเป็นเงินได้ตามมาตรา 40(8) ซึ่งยื่นคนละแบบและคนละจังหวะ รายละเอียดทั้งหมดอยู่ในบทความ ลงทุนขายฝาก-จำนอง เสียภาษีอะไรบ้าง ยื่นยังไง
ส่วนคำถามว่าต้องขอใบอนุญาตประกอบธุรกิจสินเชื่อหรือไม่ ตัวนิติกรรมทำได้ในนามบุคคลธรรมดา และสิ่งที่ “จดทะเบียน” คือนิติกรรมที่สำนักงานที่ดิน ไม่ใช่การขอใบอนุญาต แต่เส้นแบ่งว่าพอร์ตขนาดไหนจะเข้าข่ายธุรกิจที่ต้องขออนุญาต ต้องให้ทนายและผู้สอบบัญชีดู บทความนี้ไม่ยืนยันแทน
อยากทำ แต่ไม่อยากไล่กฎหมายเองทุกดีล
InnoHome คัดทรัพย์ ประเมินราคา ร่างสัญญา พาไปจดทะเบียนที่สำนักงานที่ดิน และเก็บค่าสินไถ่ให้ตลอดสัญญา ผลตอบแทน 9–15% ต่อปี ขึ้นกับทรัพย์และวงเงิน ไม่รับประกันผลตอบแทน
ตัวอย่างคำนวณ ผลตอบแทนจากดีลขายฝาก 1 ดีล
ใช้วงเงิน 1,350,000 บาท ซึ่งเป็นค่ากลางของสัญญาในระบบติดตามของเรา 154 ฉบับ และรับประโยชน์ตอบแทนล่วงหน้า 3 เดือนตามค่ากลางที่ทำกัน อัตราที่ใช้ในตารางนี้คือ 15% ต่อปี ซึ่งเป็นเพดานสูงสุดตาม พ.ร.บ. 2562 ไม่ใช่อัตราที่ทุกดีลจะได้ ดีลจริงอยู่ในช่วง 9–15% ต่อปี ขึ้นกับทรัพย์และวงเงิน
| รายการ | วิธีคิด | จำนวนเงิน |
|---|---|---|
| เงินที่คุณวางในดีลนี้ | ราคาขายฝาก | 1,350,000 บาท |
| ประโยชน์ตอบแทนต่อปี | 1,350,000 × 15% | 202,500 บาท |
| ต่อเดือน | 202,500 ÷ 12 | 16,875 บาท |
| รับล่วงหน้าวันจดทะเบียน 3 เดือน | 16,875 × 3 | 50,625 บาท |
| รับรายเดือนอีก 9 เดือน | 16,875 × 9 | 151,875 บาท |
| เงินที่ได้รับรวมปีแรก ก่อนหักค่าใช้จ่ายและภาษี | 50,625 + 151,875 | 202,500 บาท |
ตัวเลขนี้คำนวณตามสูตร ไม่ใช่ข้อเสนอจริง และเป็นยอดก่อนหักค่าใช้จ่าย ที่ยังไม่ได้หักมี 3 ก้อน คือ ค่าธรรมเนียมวันจดทะเบียน ซึ่งต้องเขียนในสัญญาให้ชัดว่าฝ่ายไหนออก · ภาษี ตามหัวข้อก่อนหน้า · และ ค่าใช้จ่ายในการขายทรัพย์ ถ้าดีลจบด้วยทรัพย์หลุด ทั้งนี้ตัวเลข 154 ฉบับมาจากชุดข้อมูลในระบบติดตามของเรา ไม่ใช่สัญญาทั้งหมดที่บริษัททำมา เพราะระบบเพิ่งเริ่มใช้ ใช้เป็นภาพคร่าว ๆ ได้ แต่ไม่ใช่ค่าเฉลี่ยของตลาด
ถ้าทรัพย์หลุดมาอยู่ในมือ นายทุนต้องทำอะไรต่อ
นี่คือกรณีที่ต้องคิดให้จบก่อนวางเงิน เพราะโฉนดที่ค้ำอยู่ไม่ได้คุ้มครองเงินต้นของคุณ มันแค่ทำให้คุณมีทรัพย์ไว้ขายต่อ ฝั่ง ขายฝาก เมื่อพ้นกำหนดไถ่และผู้ขายฝากไม่มาไถ่คืน กรรมสิทธิ์อยู่ในชื่อคุณอยู่แล้ว ขายต่อได้โดยไม่ต้องขึ้นศาล แต่ต้องยอมรับ 3 ข้อ
- ราคาที่ขายได้จริงขึ้นกับตลาดในวันที่ขาย ไม่ใช่ราคาที่ประเมินไว้ตอนทำสัญญา และมีค่าใช้จ่ายในการขายที่ต้องหักออก
- การขายใช้เวลา ที่ดินต่างจังหวัดอาจนานกว่าคอนโดในเมืองมาก ระหว่างนั้นเงินของคุณจมอยู่ในทรัพย์
- ถ้ามีคนอยู่ในทรัพย์ การเข้าครอบครองทำเองทันทีไม่ได้ และมีสิทธิของผู้ขายฝากตาม พ.ร.บ. 2562 ที่ต้องเคารพในช่วงที่เขายังมีสิทธิไถ่
ฝั่ง จำนอง หนักกว่า เพราะทรัพย์ไม่ได้เป็นของคุณ ต้องบอกกล่าวเป็นหนังสือตามมาตรา 728 แล้วฟ้องบังคับจำนองให้ศาลสั่งขายทอดตลาด มีทั้งค่าทนาย ค่าธรรมเนียมศาล และเวลาที่ต้องรอ
สิ่งที่ลดโอกาสเจอกรณีนี้ไม่ใช่การเลือกทรัพย์ราคาสูง แต่คือ ปล่อยวงเงินต่ำกว่าราคาที่ขายต่อได้จริงให้มีส่วนต่างเหลือ และ ถามแผนไถ่ถอนให้จบก่อนเซ็น (มุมของผู้กู้เมื่อไถ่ไม่ทันอยู่ในบทความ ขายฝากแล้วหลุด)
อยากเริ่มเป็นนายทุน ต้องเตรียมอะไรบ้าง
ต้องเตรียม 2 อย่าง คือเงินที่ยอมให้จมได้ตามระยะสัญญา และเกณฑ์ของตัวเองว่าทรัพย์แบบไหนรับและแบบไหนไม่รับ เงินลงทุนขั้นต่ำที่เราเปิดรับคือ 3,000,000 บาท สำหรับทรัพย์ในกรุงเทพฯ และปริมณฑล และ 1,000,000 บาท สำหรับทรัพย์ต่างจังหวัด เอกสารสิทธิ์ที่รับเป็นหลักประกันคือ โฉนด (น.ส.4) และ ห้องชุด (อ.ช.2) ส่วน น.ส.3 ก. พิจารณาเป็นรายกรณี
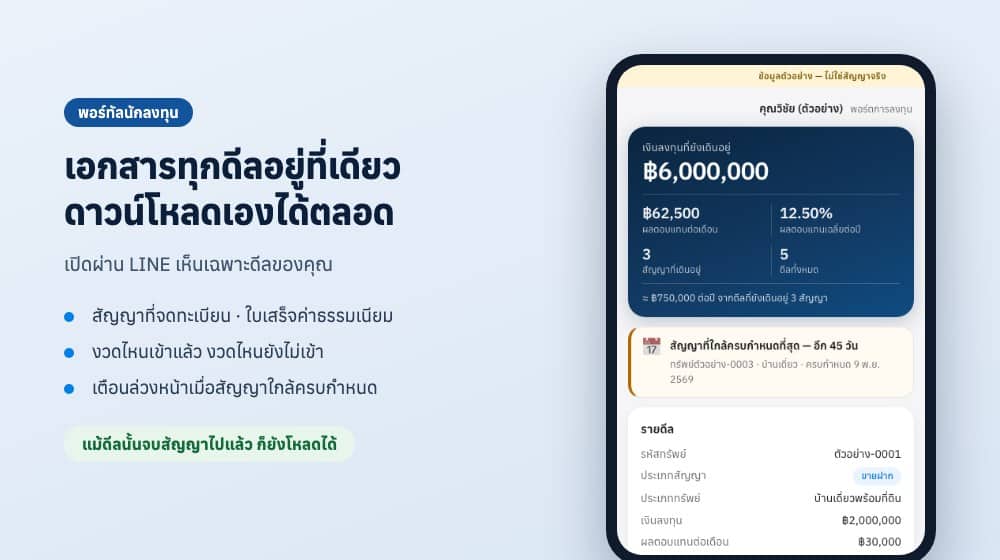
คนที่ยังไม่เคยปล่อยดีลเลย เราแนะนำให้เริ่มจากดีลเดียวและอ่านเล่มประเมินให้จบก่อนวางเงิน (วิธีอ่านอยู่ในบทความ ประเมินราคาทรัพย์ก่อนขายฝาก ภาพรวมการลงทุนอยู่ในบทความ ลงทุนขายฝากอสังหาฯ คืออะไร) ส่วนที่เหลือเป็นงานของเรา คัดทรัพย์ ประเมินราคา ร่างสัญญา พาไปจดทะเบียน และเก็บค่าสินไถ่ให้ตลอดสัญญา โดยคุณเห็นเงินที่เข้าจริงรายงวดในพอร์ทัลของตัวเอง
ผลตอบแทน 9–15% ต่อปี ขึ้นกับทรัพย์และวงเงิน ทุกดีลมีโฉนดจดทะเบียนที่กรมที่ดินค้ำ รับผลตอบแทนล่วงหน้าได้ 3 ถึง 12 เดือน ไม่รับประกันผลตอบแทน การลงทุนมีความเสี่ยง ผู้ลงทุนควรศึกษาข้อมูลก่อนตัดสินใจ ถ้าอ่านเงื่อนไขแล้วยังไม่มั่นใจ ก็ยังไม่ต้องลงดีกว่า เราตอบทุกคำถามภายใน 1 ชั่วโมงในเวลาทำการ
ดูเงื่อนไขการเป็นนายทุน → แอดไลน์ InnoHome
บทความนี้ให้ข้อมูลทั่วไปเพื่อประกอบการตัดสินใจ ไม่ใช่ความเห็นทางกฎหมายและไม่ใช่คำแนะนำการลงทุน เลขมาตราและกรอบเวลาที่อ้างถึงควรให้ทนายยืนยันตามข้อเท็จจริงของแต่ละเคสก่อนนำไปใช้ · อัตราและเงื่อนไขเป็นค่า ณ วันที่ 2 ตุลาคม 2569 ซึ่งเปลี่ยนแปลงได้ · บริษัท อินโนเวสเตอร์ จำกัด