เป็นนายทุนรับจำนอง-ขายฝาก ผลตอบแทน 9–15% ต่อปี ขึ้นกับทรัพย์และวงเงิน
“ถ้าเขาไม่มาไถ่ถอน
จะยังไงต่อ”
เป็นอัตราตามสัญญา ไม่ใช่ผลตอบแทนที่รับประกัน · การลงทุนมีความเสี่ยง ผู้ลงทุนควรศึกษาข้อมูลก่อนตัดสินใจ
เราตอบคำถามข้างบนให้ชัดก่อน แล้วค่อยคุยเรื่องตัวเลข — เพราะถ้าแผนตอนผิดนัดไม่ชัด ตัวเลขนี้ก็ไม่มีความหมาย
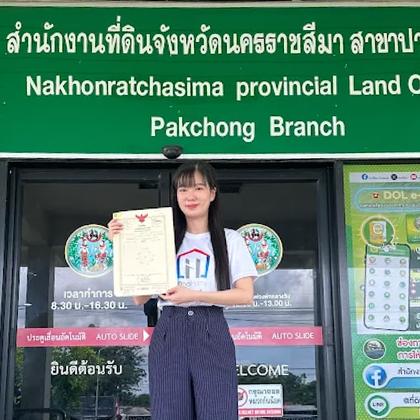
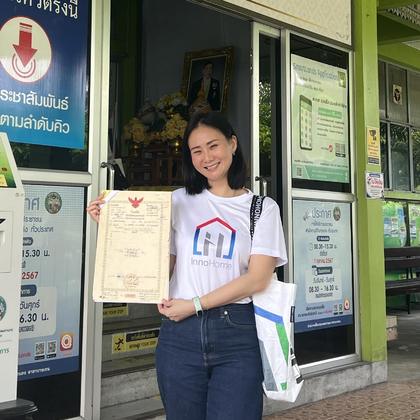
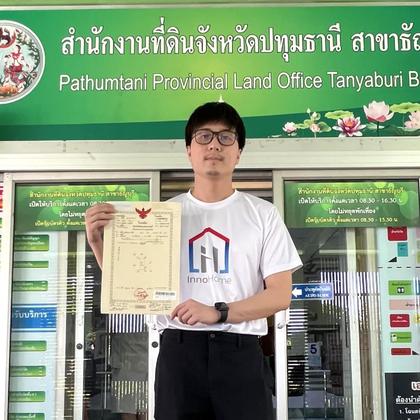
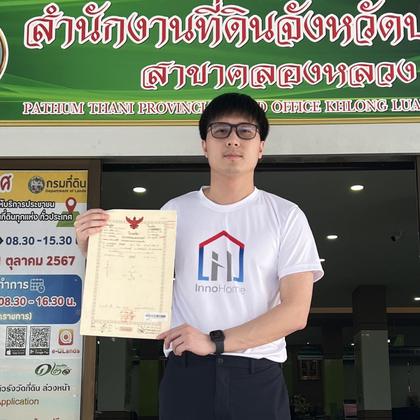
- ทุกดีลมีโฉนดจดทะเบียนที่สำนักงานที่ดินค้ำ ทำต่อหน้าเจ้าหน้าที่
- เราคุมวงเงินให้ผู้กู้ไถ่ถอนไหว ไม่ใช่ดันวงเงินให้สูงที่สุด (วงเงินกำหนดจากราคาประเมินของทีมเราเทียบข้อมูลตลาดจริง · สัดส่วนต่างกันตามประเภทและทำเลของทรัพย์)
- เห็นงวดที่เข้าจริงในพอร์ทัลของคุณเอง ไม่ต้องโทรถามทีม
บ้านเดี่ยวพร้อมที่ดิน · ปริมณฑล
นี่ไม่ใช่การฝากเงินและไม่มีการคุ้มครองเงินต้น · เงินลงทุนจะอยู่ในสัญญาตลอดอายุ ถอนกลางทางไม่ได้ · ขายฝาก ถ้าผู้กู้ไม่มาไถ่ถอน ทรัพย์เป็นของคุณตามกฎหมาย แต่ต้องใช้เวลาขายและอาจขายได้ไม่เท่าที่ประเมินไว้ · จำนอง ทรัพย์ไม่ได้เป็นของคุณ ต้องฟ้องบังคับจำนองผ่านศาลแล้วขายทอดตลาด ซึ่งใช้เวลานานกว่า
ถ้าผู้กู้ไม่มาไถ่ถอน เราจัดการยังไง
เราไม่ปล่อยให้ถึงวันครบกำหนดแล้วค่อยมาคิดกัน — แผนเริ่มตั้งแต่ก่อนปล่อยวงเงิน
คุมวงเงินให้ไถ่ถอนไหว
ทีมประเมินของเราประเมินเอง เทียบราคาตลาดจริง แล้วกำหนดวงเงินให้ต่ำกว่าราคาประเมินพอสมควร เป้าหมายคือให้ผู้กู้ไถ่ถอนไหว ไม่ใช่ให้วงเงินสูงที่สุด เพราะดีลที่จบด้วยทรัพย์หลุดคือดีลที่เสียทั้งสองฝ่าย
ติดตามทุกงวด ไม่ใช่รอให้ครบกำหนด
ทีมติดตามงวดที่ต้องชำระตลอดอายุสัญญา และคุณเปิดดูเองได้ทุกเมื่อในพอร์ทัล ถ้ามีงวดสะดุด คุณจะรู้ตั้งแต่งวดแรกที่ช้า ไม่ใช่รู้ตอนครบกำหนดแล้ว
เข้าไปเจรจาก่อนครบกำหนด
ถ้าผู้กู้แจ้งเราตรง ๆ ก่อนครบกำหนด เราหาทางออกให้ทันที — ต่อสัญญา · หาทุนใหม่มาปิดแทน · หรือช่วยทำการตลาดขายทรัพย์ก่อนครบสัญญา เพื่อให้คุณได้เงินคืนและผู้กู้ยังมีเงินเหลือไปตั้งตัวต่อ
ทรัพย์เป็นของคุณ และเราช่วยขายให้
กรรมสิทธิ์อยู่กับคุณตั้งแต่วันโอนอยู่แล้วตามสัญญาขายฝาก เมื่อครบกำหนดและไม่มีการไถ่ถอน เราใช้ทีมการตลาดและช่องทางเดียวกับที่ใช้ขายทรัพย์ปกติมาช่วยขายให้ — แต่การขายต้องใช้เวลา และราคาที่ขายได้จริงขึ้นกับตลาดในตอนนั้น เราไม่รับประกันว่าจะขายได้ภายในเวลาหรือราคาเท่าใด
ลงทุนแล้วต้องนอนหลับ
ถ้าลงทุนแล้วนอนไม่หลับ ยังไม่ต้องลงดีกว่า
ที่เรากางแผนตอนผิดนัด กางส่วนต่าง และกางข้อจำกัดให้ดูทั้งหมด
ไม่ได้ทำเพื่อให้คุณตัดสินใจเร็วขึ้น — ทำเพื่อให้คุณตัดสินใจลงทุนแล้ว ไม่ต้องกังวลตลอดปี
เรายินดีกับคำตอบว่า “ยังไม่เอา” มากกว่าคำว่า “เอา” แล้วต้องมานั่งลุ้นทุกงวด
ถ้าผู้กู้จำนองหยุดจ่าย เราทำอะไรให้
จำนองต่างจากขายฝากตรงที่กรรมสิทธิ์ไม่ได้โอนมาที่คุณ ทรัพย์ยังเป็นชื่อผู้กู้ คุณถือสิทธิ์เป็นผู้รับจำนองที่จดทะเบียนไว้ที่สำนักงานที่ดิน
ค้างชำระตามที่สัญญากำหนด เจ้าหนี้มีสิทธิ์บังคับจำนอง — ในทางปฏิบัติ เมื่อค้างชำระติดต่อกัน 2 เดือน เราเริ่มกระบวนการให้ ไม่ปล่อยให้คุณไปตามเอง
ส่งหนังสือบอกกล่าว ตามที่กฎหมายกำหนด ให้ผู้กู้มีเวลาชำระก่อน ระหว่างนี้หลายเคสจบด้วยการกลับมาชำระหรือไถ่ถอน
ถ้าพ้นกำหนดแล้วยังไม่ชำระ เลือกได้ 2 ทาง — ให้เราจัดหาทนายและดำเนินการให้ โดยคุณมอบอำนาจ ซึ่งมีค่าใช้จ่ายตามที่ตกลงกัน หรือคุณดำเนินการเอง โดยเราเตรียมเอกสารให้
ดอกเบี้ยตามสัญญายังเดินต่อจนกว่าคดีจะสิ้นสุด ไม่ได้หยุดนับตั้งแต่วันที่ผู้กู้หยุดจ่าย
เงินที่ได้จากการขายทอดตลาด นำมาชำระเงินต้นและดอกเบี้ยที่ค้างตามลำดับที่กฎหมายกำหนด
สิ่งที่เราไม่รับประกัน — กระบวนการทางศาลใช้เวลานาน และเงินที่ได้จากการขายทอดตลาดขึ้นกับราคาที่มีผู้ประมูลได้จริง ซึ่งอาจต่ำกว่าราคาประเมิน เราไม่รับประกันว่าจะได้เงินต้นและดอกเบี้ยคืนครบ และไม่รับประกันระยะเวลา
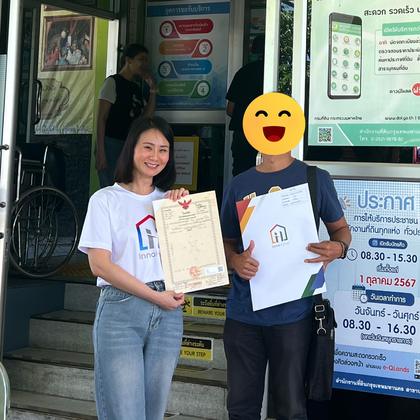
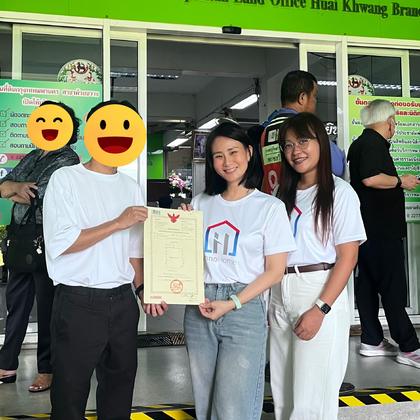
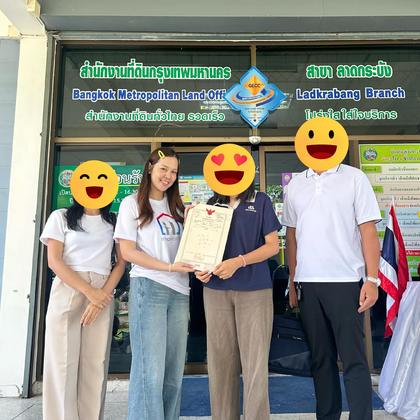
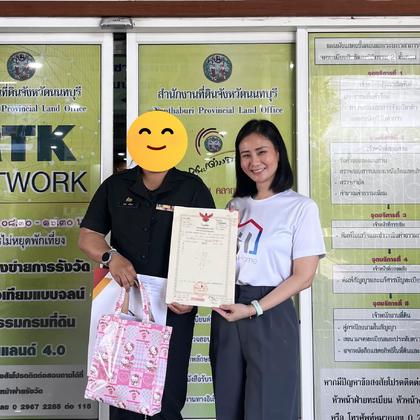
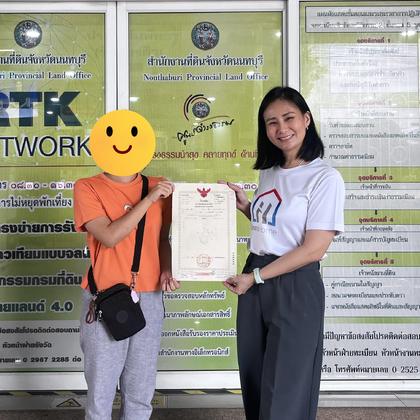
ทุกดีลจดทะเบียนที่สำนักงานที่ดิน ต่อหน้าเจ้าหน้าที่
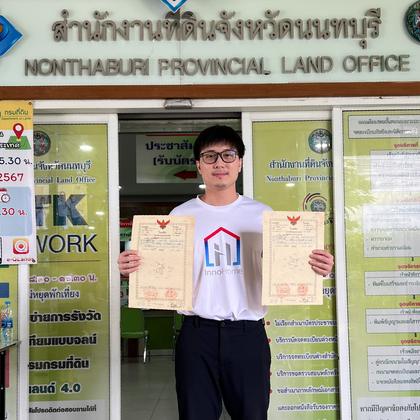
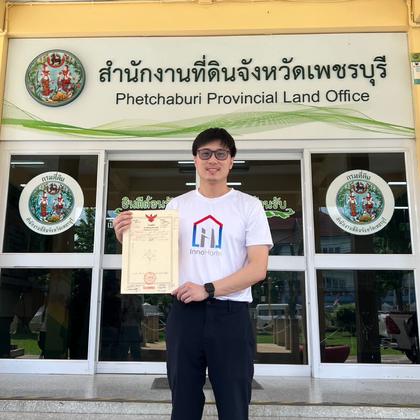
ไม่มีการเซ็นกันเองที่ออฟฟิศหรือที่ร้านกาแฟ — ทีมเดินทางไปสำนักงานที่ดินของจังหวัดที่ทรัพย์ตั้งอยู่ทุกครั้ง ภาพด้านล่างคือวันโอนจริงจากหลายจังหวัด
คลิปจากหน้างานจริงของเรา
คลิปเดียวกับที่อยู่บนช่อง YouTube ของ InnoHome — ไม่ได้ตัดใหม่เพื่อหน้านี้
ตัวเลขอยู่ที่ดีลจริง ไม่ใช่บนพาดหัว
ทุกดีลแสดงสเปกชุดเดียวกัน ดูแล้วเทียบกันได้ทันที — ตัวอย่างด้านล่างเป็นข้อมูลสมมติเพื่อแสดงรูปแบบ
ผลตอบแทนที่แสดงคืออัตราตามสัญญา ไม่ใช่ผลตอบแทนที่รับประกัน · ผลตอบแทนจริงขึ้นกับการชำระของผู้กู้
รับผลตอบแทนล่วงหน้าได้ 3–12 เดือน
ไม่ต้องรอเก็บทีละเดือน — เลือกหักผลตอบแทนล่วงหน้าออกจากเงินที่ต้องเตรียมในวันโอนได้เลย เท่ากับใช้เงินจริงน้อยลงตั้งแต่วันแรก และงวดที่หักไปแล้วถือว่าได้รับแล้ว ไม่ต้องตามเก็บ
ไม่ใช่ทุกดีลหักเท่ากัน — จำนวนเดือนที่หักได้ขึ้นกับที่ตกลงกับผู้กู้ในแต่ละดีล ระบุไว้ในเล่มประเมินของดีลนั้น
ถ้าทรัพย์หลุด ส่วนต่างเหลือเท่าไหร่
เราปล่อยวงเงิน 40–70% ของราคาประเมิน แล้วแต่ทรัพย์และเคส — ส่วนต่างที่เหลือคือกันชนของคุณถ้าต้องขายทรัพย์ออก
| ตัวอย่างทรัพย์ | ราคาประเมิน | วงเงินที่ปล่อย | ผลตอบแทน/ปี | ส่วนต่างถ้าต้องขาย |
|---|---|---|---|---|
| คอนโด กรุงเทพฯ | ฿2,000,000 | ฿1,000,000 (50%) | 12% | ฿1,000,000 |
| บ้านพร้อมที่ดิน ปริมณฑล | ฿4,000,000 | ฿2,000,000 (50%) | 15% | ฿2,000,000 |
| ที่ดินเปล่า ต่างจังหวัด | ฿8,750,000 | ฿3,500,000 (40%) | 13% | ฿5,250,000 |
| ทาวน์เฮาส์ ปริมณฑล (เคสปล่อยเต็มเพดาน) | ฿3,000,000 | ฿2,100,000 (70%) | 12% | ฿900,000 |
ข้อจำกัดที่ยังต้องรับไว้ — เราไม่ปิดบัง
- ส่วนต่างเป็นตัวเลขตั้งต้น ไม่ใช่กำไรที่รับประกัน — ราคาที่ขายได้จริงขึ้นกับตลาดในวันที่ขาย และมีค่าใช้จ่ายในการขายที่ต้องหักออก
- การขายทรัพย์ใช้เวลา — ที่ดินต่างจังหวัดอาจใช้เวลานานกว่าคอนโดในเมืองมาก
- เงินจมระหว่างสัญญา — ถอนกลางทางไม่ได้ ถ้าต้องใช้เงินก้อนนี้ภายใน 1 ปี ไม่ควรลงทุน
- ถ้าผู้กู้ไม่ให้ความร่วมมือ การใช้สิทธิ์ตามกฎหมายอาจต้องผ่านกระบวนการศาล ซึ่งใช้เวลาและมีค่าใช้จ่าย
- ส่วนต่างไม่เท่ากันทุกดีล — เราปล่อยตั้งแต่ 40% ถึงเพดาน 70% ของราคาประเมิน ดีลที่ปล่อย 70% เหลือกันชนแค่ 30% ซึ่งอาจไม่พอค่าใช้จ่ายในการขายถ้าตลาดไม่ดี ตัวเลขจริงของดีลนั้นอยู่ในเล่มประเมิน ดูก่อนตัดสินใจได้
- ระหว่างสัญญาคุณเข้าใช้ทรัพย์ไม่ได้ — ถือโฉนดไว้เป็นหลักประกัน แต่ผู้ขายฝากยังอยู่อาศัย/ใช้ประโยชน์ตามปกติจนถึงวันครบกำหนด
ภาษีที่นายทุนต้องรู้ ก่อนยื่นปีหน้า
จำนองกับขายฝาก เสียภาษีคนละแบบและคนละประเภทเงินได้ — หลายคนเข้าใจว่าเหมือนกันแล้วยื่นผิดแบบ เราจึงสรุปแนวทางตามข้อหารือของกรมสรรพากรไว้ให้อ่านก่อน เพื่อให้คุณเตรียมเอกสารตั้งแต่วันแรกที่ปล่อยเงิน ไม่ใช่มาไล่หาตอนเดือนมีนาคม
ตอนโอนที่สำนักงานที่ดิน
ภาษีเงินได้และค่าธรรมเนียมตรงนี้เป็นของฝั่งผู้ขายฝาก คุณเป็นผู้หัก ณ ที่จ่ายให้เท่านั้น
ผู้ขายฝากเป็นคนเสียช่วงรอครบกำหนดไถ่
ยังไม่มีภาษีที่ต้องยื่นจากดีลนี้ — และเอกสารของดีลอยู่ในพอร์ทัลให้ดาวน์โหลดได้ตลอด ไม่ต้องเก็บแฟ้มเอง
ยังไม่ต้องยื่นอะไรได้สินไถ่คืน
เงินที่ได้เป็นเงินได้มาตรา 40(8) ยื่น ภ.ง.ด.94 กลางปี และ ภ.ง.ด.90 สิ้นปี ไม่ต้องเสียภาษีธุรกิจเฉพาะ
คุณเป็นคนยื่นขายทรัพย์ต่อภายใน 5 ปี
เสียภาษีธุรกิจเฉพาะ 3.3% ของราคาขาย จ่ายที่สำนักงานที่ดินในวันโอน และมีภาษีหัก ณ ที่จ่ายตอนโอนด้วย
คุณเป็นคนเสียรับจำนอง — เก็บดอกเบี้ย
- ดอกเบี้ยที่ได้รับ = เงินได้ตามมาตรา 40(4)(ก) ยื่นรวมใน ภ.ง.ด.90 (ม.ค.–มี.ค. ของปีถัดไป)
- หักค่าใช้จ่ายไม่ได้ — คิดภาษีจากดอกเบี้ยเต็มจำนวนที่ได้รับ
- ดอกเบี้ยเรียกได้ไม่เกิน 15% ต่อปี ตามประมวลกฎหมายแพ่งและพาณิชย์ มาตรา 654
- ถ้าปล่อยกู้เป็นปกติธุระ (หลายราย ต่อเนื่อง) ต้องเสีย ภาษีธุรกิจเฉพาะ 3.3% ของดอกเบี้ย จดทะเบียน ภ.ธ.01 ภายใน 30 วัน แล้วยื่น ภ.ธ.40 ทุกเดือน — ปล่อยกู้ครั้งเดียวไม่ต้องเสีย
รับซื้อฝาก — เก็บสินไถ่
- กรมสรรพากรถือว่าขายฝากเป็น “การซื้อขาย” ไม่ใช่การให้กู้ เงินที่คุณได้จากการไถ่จึงเป็น เงินได้ตามมาตรา 40(8) — ไม่ใช่ 40(4) อย่างที่หลายเว็บเขียนไว้
- ยื่น ภ.ง.ด.94 กลางปี (เงินได้ ม.ค.–มิ.ย. ยื่นภายในกันยายน) และ ภ.ง.ด.90 ตอนสิ้นปี
- ตอนจดทะเบียนที่สำนักงานที่ดิน ภาษีเป็นของฝั่งผู้ขายฝาก — นายทุนเป็นผู้หัก ณ ที่จ่ายให้
- ผู้ขายฝากไถ่ถอนภายในกำหนด = คุณไม่ต้องเสียภาษีธุรกิจเฉพาะ
- ถ้าทรัพย์หลุดแล้วขายต่อภายใน 5 ปี ต้องเสียภาษีธุรกิจเฉพาะ 3.3% จ่ายที่สำนักงานที่ดินวันโอน
3 จุดที่พลาดกันบ่อย — อ่านก่อนวางแผนภาษี
- ต้องมีหลักฐานต้นทุนของทุกดีลตอนยื่น — เพราะฐานภาษีอาจคิดจากสินไถ่ทั้งจำนวนอย่างที่เห็นในภาพด้านบน และประเด็นการหักค่าใช้จ่ายตามจริงยังไม่มีข้อยุติ ถ้าไม่มีหลักฐาน จะอธิบายต้นทุนกับสรรพากรทีหลังไม่ได้
ส่วนนี้เราดูแลให้แล้ว — เอกสารทุกฉบับของดีลที่ทำกับ InnoHome อยู่ในพอร์ทัลนายทุน กดดาวน์โหลดเองได้ตลอด แม้สัญญาจบไปแล้ว เหลือแค่ให้ผู้สอบบัญชีดูพอร์ตของคุณก่อนยื่น - คำว่า “ปกติธุระ” ไม่มีตัวเลขตายตัวว่ากี่ราย — ดูจากพฤติกรรมว่าปล่อยต่อเนื่องเป็นอาชีพหรือไม่ ถ้าคุณปล่อยหลายดีลติดกันในปีเดียว ควรประเมินเรื่องภาษีธุรกิจเฉพาะตั้งแต่ต้นปี ไม่ใช่รอให้ถูกเรียกย้อนหลัง
- พอร์ตใหญ่อาจคุ้มกว่าถ้าตั้งเป็นบริษัท — จุดที่เริ่มคุ้มอยู่ราว ๆ ดอกเบี้ยรับ 3 ล้านบาทต่อปี (เงินต้นประมาณ 20 ล้านที่ 15%) เป็นเพียงการประมาณการโดยสมมติว่าไม่มีรายได้ทางอื่น — ถ้ามีเงินเดือนหรือรายได้อื่นอยู่แล้ว จุดคุ้มจะต่ำกว่านี้ ต้องให้ผู้สอบบัญชีคำนวณจากรายได้จริงของคุณ
ข้อมูลนี้เป็นแนวทางทั่วไปตามข้อหารือของกรมสรรพากร (กค 0706/5764 · กค 0702/7726 · กค 0706/5864 · กค 0811/05502) ไม่ใช่คำแนะนำทางภาษีเฉพาะบุคคล · InnoHome ไม่ได้ยื่นภาษีแทนนายทุน · กรณีของคุณควรปรึกษาผู้สอบบัญชี หรือยื่นขอข้อหารือจากกรมสรรพากรก่อนตัดสินใจ
ทุกดีลมีเล่มประเมินให้อ่านก่อนวางเงิน
เราไม่ได้บอกแค่ว่าทรัพย์ราคาเท่าไหร่ แต่กางให้ดูว่าตัวเลขนั้นมาจากไหน — ทรัพย์ที่ประกาศขายอยู่จริงในพื้นที่เดียวกัน รูปทรัพย์ที่ทีมถ่ายเอง และสำเนาโฉนดหน้า-หลัง ตัวอย่างด้านล่างเป็นข้อมูลสมมติทั้งเล่ม
| วงเงินที่เสนอ | ฿2,000,000 |
| ประเภทสัญญา | ขายฝาก 1 ปี |
| รายการ | จำนวน |
|---|---|
| ราคาประเมิน | ฿4,000,000 |
| วงเงินที่ปล่อย | ฿2,000,000 |
| ต่อราคาประเมิน | 50% |
| ผลตอบแทน/ปี | 15% |
| ทรัพย์เทียบเคียง | ราคา/ตร.ว. |
|---|---|
| แปลงที่ 1 · ห่าง 400 ม. | ฿38,000 |
| แปลงที่ 2 · ห่าง 1.2 กม. | ฿35,500 |
| แปลงที่ 3 · ห่าง 2 กม. | ฿41,000 |
| แปลงที่ 4 · โครงการติดกัน | ฿36,200 |
| ต่ำสุด / เฉลี่ย | 35,500 / 37,675 |
- หน้าปก — ประเภททรัพย์ · วงเงิน · รูปทรัพย์
- หน้าวิเคราะห์ — ที่ตั้ง · เนื้อที่ · เงื่อนไขสัญญา
- ราคาเทียบตลาด — ทรัพย์ที่ประกาศขายจริงในพื้นที่
- รูปทรัพย์ — ถ่ายหน้างานจริง ไม่ใช่รูปโครงการ
- สำเนาโฉนดด้านหน้า
- สำเนาโฉนดด้านหลัง — ดูภาระผูกพันเดิม
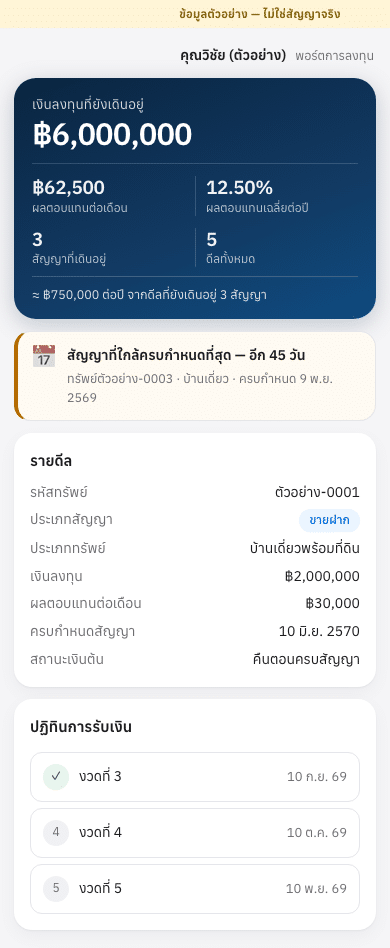
เห็นเงินที่เข้าจริงรายงวด ไม่ต้องรอใครสรุปให้
ทุกดีลที่คุณลงทุนมีหน้าของตัวเอง เปิดผ่าน LINE ดูได้ตลอดอายุสัญญา ไม่ใช่รายงานที่ส่งให้เดือนละครั้ง
- เงินลงทุนที่ยังเดินอยู่ และผลตอบแทนต่อเดือน
- ผลตอบแทนเฉลี่ยต่อปีคำนวณจากดีลจริงของคุณ ไม่ใช่ตัวเลขโฆษณา
- ปฏิทินการรับเงิน งวดไหนเข้าแล้ว งวดไหนยังไม่เข้า
- เตือนล่วงหน้าเมื่อมีสัญญาใกล้ครบกำหนด
- เอกสารของดีล เปิดดูได้จากในระบบ
เอกสารสัญญาที่คุณมีสิทธิ์ตามกฎหมายอยู่แล้ว ดาวน์โหลดได้จากในนี้ ไม่ต้องขอทีละครั้ง
จากคุยครั้งแรก ถึงวันรับดอกงวดแรก
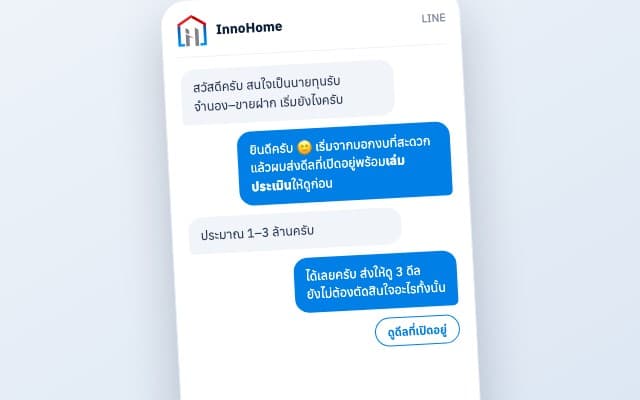
คุยกับทีม
บอกวงเงินที่สนใจและความเสี่ยงที่รับได้ ยังไม่ต้องโอนอะไร
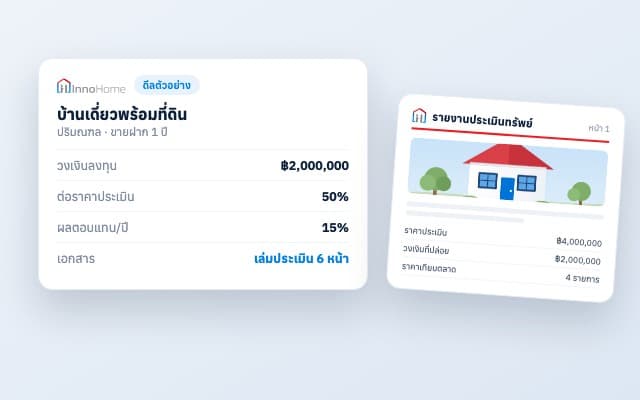
ดูดีลพร้อมเอกสาร
เห็นราคาประเมิน โฉนด และกรณีทรัพย์หลุดก่อนตัดสินใจ
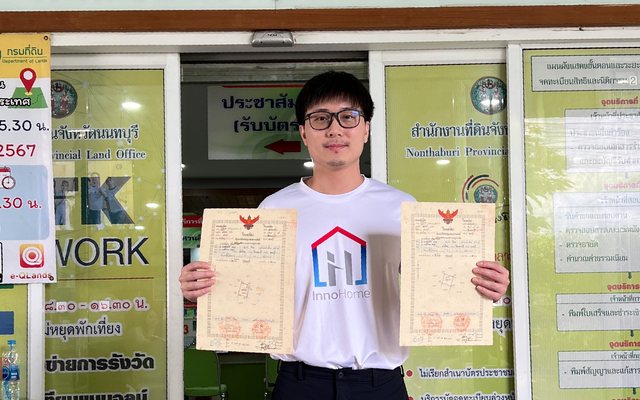
โอนที่สำนักงานที่ดิน
ทำต่อหน้าเจ้าหน้าที่ กรรมสิทธิ์จดทะเบียนในวันเดียวกัน
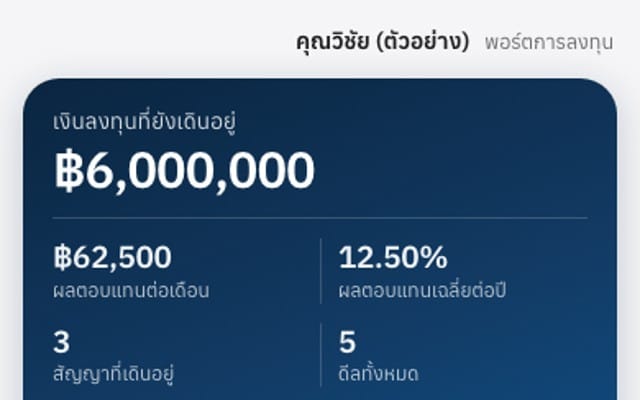
ดูงวดในพอร์ทัล
เงินเข้าแต่ละงวดเห็นได้เอง ไม่ต้องโทรถาม
เรื่องที่นายทุนถามก่อนลงเงินเสมอ
เริ่มลงทุนขั้นต่ำเท่าไหร่
ถ้าทุนของคุณต่ำกว่านี้ บอกทีมได้ครับ เราจะดูให้ว่าช่วงนั้นมีดีลที่พอดีกับวงเงินของคุณไหม แต่ไม่ขอรับปากว่าจะมีทุกเดือน เพราะขึ้นกับทรัพย์ที่เข้ามาจริง
ระหว่างสัญญา กรรมสิทธิ์อยู่กับใคร แล้วผมเข้าไปใช้ทรัพย์ได้เลยไหม
แต่เข้าไปใช้เองไม่ได้ครับ — พ.ร.บ.คุ้มครองประชาชนในการทำสัญญาขายฝากฯ พ.ศ. 2562 ให้สิทธิผู้ขายฝากที่ใช้ประโยชน์ในทรัพย์อยู่ก่อนหรือในวันขายฝาก ใช้ประโยชน์ต่อไปได้จนกว่าจะหมดสิทธิไถ่ โดยไม่ต้องเสียค่าตอบแทนให้คุณ
⚠️ และถ้าคุณเรียกเก็บค่าเช่าหรือค่าตอบแทนจากเขาระหว่างสัญญา กฎหมายให้ถือว่าเงินนั้นเป็นส่วนหนึ่งของสินไถ่ที่เขาชำระแล้ว — คือไปลดยอดที่เขาต้องไถ่คืน ไม่ใช่รายได้เพิ่มของคุณ
ใช้กับที่ดินเพื่อเกษตรกรรมหรือที่อยู่อาศัย · ทรัพย์เชิงพาณิชย์เป็นคนละกรณี
ถ้าผู้กู้ไม่มาไถ่ถอน ผมต้องไปตามเองไหม
⚠️ แต่การขายต้องใช้เวลา และราคาที่ขายได้ขึ้นกับตลาดตอนนั้น เราไม่รับประกันว่าจะขายได้ภายในเวลาหรือราคาเท่าใด ดูแผนทั้ง 4 ขั้น
ถอนเงินกลางทางได้ไหม ถ้าจำเป็นต้องใช้เงินกะทันหัน
ผลตอบแทน 9–15% ต่อปี รับประกันไหม
นี่ไม่ใช่การฝากเงิน และไม่มีการคุ้มครองเงินต้น
InnoHome เก็บค่าบริการจากนายทุนเท่าไหร่
ค่าใช้จ่ายฝั่งผู้กู้ (ค่าบริการจัดหานายทุน · ค่าธรรมเนียม ณ สำนักงานที่ดิน) หักจากเงินที่ผู้กู้ได้รับ และเขียนไว้ครบในใบเสนอที่ผู้กู้เห็นก่อนเซ็น ไม่ได้หักจากเงินของคุณ
ผลตอบแทนที่ได้ ต้องเสียภาษีไหม
⚠️ จุดที่พลาดกันบ่อยคือ ฐานภาษีของขายฝากอาจคิดจากสินไถ่ทั้งจำนวน ไม่ใช่เฉพาะส่วนต่าง จึงควรเก็บหลักฐานต้นทุนทุกดีลไว้ตั้งแต่วันแรก — อ่านสรุปภาษีนายทุนทั้งหมด
เป็นแนวทางทั่วไปตามข้อหารือกรมสรรพากร ไม่ใช่คำแนะนำเฉพาะบุคคล · InnoHome ไม่ได้ยื่นภาษีแทน กรณีของคุณควรให้ผู้สอบบัญชีตรวจก่อนยื่น
ต้องไปสำนักงานที่ดินเองไหม
ทรัพย์อยู่ต่างจังหวัด ผมต้องไปดูเองไหม
รับเล่มประเมินตัวอย่างฟรี
พร้อมนัดคุยแบบส่วนตัว
เราไม่ได้ตั้งใจให้หน้านี้ปิดการขาย — ตั้งใจให้คุณเข้าใจว่าธุรกิจนี้ทำงานยังไงและเสี่ยงตรงไหน ขอแค่ชื่อกับเบอร์ ที่เหลือเป็นเรื่องของเราที่ต้องอธิบายให้ชัด
- เล่มประเมินตัวอย่างฉบับเต็ม (PDF 8 หน้า) ดูว่าทีมประเมินคิดราคามาจากอะไร ก่อนจะเชื่อตัวเลขของใคร
- Private Consult 30 นาที — ไม่มีค่าใช้จ่าย ถามเรื่องที่ยังไม่เข้าใจได้ทุกข้อ คุยทางโทรศัพท์หรือ LINE ก็ได้ ไม่มีการเสนอให้ลงทุนในสายนั้น
- ดีลที่เปิดรับทุนอยู่ตอนนี้ ดูไว้เฉย ๆ ก็ได้ ไม่ต้องตอบอะไรกลับ
ยังไม่แน่ใจ ก็ยังไม่ต้องลงดีกว่า
รับเล่มประเมินตัวอย่างฟรี หรือนัดคุยแบบส่วนตัว 30 นาที — ไม่มีข้อผูกมัด และไม่มีการเสนอให้ลงทุนในสายนั้น
คุยกับทีมทาง LINE รับเล่มประเมินฟรี