หลายครอบครัวมีที่ดินทำกินที่ได้รับจัดสรรมาเป็น ส.ป.ก. 4-01 พอถึงวันที่ต้องใช้เงินก้อน คำถามแรกที่ตามมาคือ “เอา ส.ป.ก. ไปขายฝากได้ไหม” และมักมีคนรับปากว่าทำได้ สิ่งที่ InnoHome อยากให้เข้าใจก่อนคือ ขายฝากเป็นการโอนกรรมสิทธิ์จริงที่สำนักงานที่ดิน ส่วน ส.ป.ก. 4-01 เป็นสิทธิที่กฎหมายห้ามโอนให้คนอื่น สองอย่างนี้จึงไปด้วยกันไม่ได้ และข้อเสนอที่บอกว่าทำได้ คือจุดที่ต้องระวังที่สุด
ส.ป.ก. 4-01 คือหนังสืออนุญาตให้เข้าทำประโยชน์ในเขตปฏิรูปที่ดิน ที่สำนักงานการปฏิรูปที่ดินเพื่อเกษตรกรรม (ส.ป.ก.) ออกให้เกษตรกร ผู้ถือได้สิทธิทำกิน ไม่ได้กรรมสิทธิ์ในที่ดิน (อ่านพื้นฐานเพิ่มในบทความ ที่ดิน ส.ป.ก. คืออะไร) ส่วน ขายฝาก คือสัญญาซื้อขายที่กรรมสิทธิ์ตกไปยังผู้ซื้อ โดยผู้ขายมีสิทธิไถ่คืนภายในเวลาที่ตกลง ตามประมวลกฎหมายแพ่งและพาณิชย์ มาตรา 491 ถ้าไม่ไถ่ถอนภายในกำหนด ทรัพย์จะไม่กลับมาเป็นของผู้ขาย
ขายฝากที่ดิน ส.ป.ก. ได้ไหม คำตอบสั้น ๆ
ไม่ได้ และขายขาดให้คนทั่วไปก็ไม่ได้เช่นกัน เหตุผลมี 2 ชั้น
- ชั้นที่ 1 ไม่มีกรรมสิทธิ์ให้โอน — ขายฝากต้องโอนกรรมสิทธิ์ไปเป็นชื่อผู้รับซื้อฝาก แต่ผู้ถือ ส.ป.ก. 4-01 มีแค่สิทธิทำกิน
- ชั้นที่ 2 กฎหมายห้ามโอนสิทธิ — มาตรา 39 แห่ง พ.ร.บ.การปฏิรูปที่ดินเพื่อเกษตรกรรม พ.ศ. 2518 ห้ามแบ่งแยกหรือโอนสิทธิในที่ดินที่ได้รับ ยกเว้นกรณีที่กฎหมายกำหนด เช่น ตกทอดทางมรดกแก่ทายาทโดยธรรม
ผลในทางปฏิบัติคือ สำนักงานที่ดินจดทะเบียนขายฝาก ส.ป.ก. 4-01 ให้ใครไม่ได้ ไม่ว่าวงเงินจะเท่าไหร่ หรือผู้รับซื้อฝากจะยินดีแค่ไหน
ทำไมกฎหมายถึงล็อก ส.ป.ก. ไว้แน่นขนาดนี้
ที่ดิน ส.ป.ก. จัดให้เกษตรกรที่ไม่มีที่ทำกินหรือมีไม่พอ เพื่อให้ทำเกษตรด้วยตัวเอง ถ้าเปิดให้โอนหรือขายฝากได้อิสระ ที่ดินจะค่อย ๆ ไหลไปอยู่กับคนที่มีเงิน ซึ่งขัดกับเหตุผลที่รัฐจัดที่ดินแปลงนั้นให้ตั้งแต่แรก
เพราะเหตุนี้ ข้อยกเว้นใน ม.39 จึงแคบมาก คือการตกทอดทางมรดกแก่ทายาทโดยธรรม และการโอนไปยังสถาบันเกษตรกรหรือ ส.ป.ก. ไม่มีข้อไหนเปิดทางให้โอนสิทธิไปให้ผู้ให้เงินที่เป็นเอกชน ข้อนี้ต่างจากโฉนด (น.ส.4) ที่เจ้าของมีกรรมสิทธิ์เต็ม จะขายฝาก จำนอง หรือขายขาดก็ได้ตามกฎหมาย
ถ้ามีคนรับ “ขายฝาก ส.ป.ก.” จะเกิดอะไรขึ้น
ในเมื่อจดทะเบียนไม่ได้ ข้อเสนอแบบนี้มักจบด้วยการเซ็นเอกสารกันเอง แล้วให้เจ้าของส่งตัว ส.ป.ก. 4-01 ไว้กับผู้ให้เงิน สิ่งที่ควรรู้ก่อนเซ็นมี 3 เรื่อง
1. กฎหมายกำหนดว่าขายฝากต้องจดทะเบียน
ประมวลกฎหมายแพ่งและพาณิชย์ มาตรา 456 กำหนดให้การซื้อขายอสังหาริมทรัพย์ ซึ่งรวมถึงขายฝาก ต้องทำเป็นหนังสือและจดทะเบียนต่อพนักงานเจ้าหน้าที่ มิฉะนั้น เป็นโมฆะ และมาตรา 150 วางหลักว่าการที่มีวัตถุประสงค์ต้องห้ามชัดแจ้งโดยกฎหมาย เป็นโมฆะ เอกสารที่เซ็นกันเองโดยไม่ผ่านสำนักงานที่ดิน จึงไม่ใช่สัญญาขายฝากตามที่กฎหมายรับรอง ผลกับเงินที่รับกันไปแล้วเป็นเรื่องที่ต้องปรึกษาทนายเป็นรายกรณี
2. ไม่มีหลักฐานที่สำนักงานที่ดิน
ขายฝากที่จดทะเบียนจะมีบันทึกราคาขายฝาก วันครบกำหนดไถ่ และคู่สัญญาอยู่ที่สำนักงานที่ดิน แต่เอกสารที่เซ็นกันเองไม่มีบันทึกเหล่านี้ ถ้าวันหนึ่งตกลงกันไม่ได้ว่าต้องคืนเงินเท่าไหร่หรือเมื่อไหร่ สิ่งที่เหลือในมือมีแค่กระดาษที่เซ็นไว้
3. ถาม ส.ป.ก. จังหวัดก่อนให้ใครเข้าไปใช้ที่ดิน
ที่ดิน ส.ป.ก. มีเงื่อนไขการถือครองและการทำประโยชน์ที่ ส.ป.ก. กำหนด การยกเอกสารหรือที่ดินให้คนอื่นถือไว้ อาจกระทบสิทธิของคุณเอง ก่อนตกลงอะไรกับใครเกี่ยวกับที่ดินแปลงนี้ ควรถามสำนักงานการปฏิรูปที่ดินจังหวัดก่อนทุกครั้ง
5 สัญญาณของข้อเสนอที่ควรถอยออกมา
- บอกว่าขายฝาก ส.ป.ก. ได้ — เท่ากับบอกว่าจะทำสิ่งที่สำนักงานที่ดินจดให้ไม่ได้
- ไม่นัดไปสำนักงานที่ดิน — ให้เซ็นที่บ้าน ร้านกาแฟ หรือออฟฟิศ แล้วบอกว่า “แค่นี้ก็ใช้ได้”
- ขอเก็บตัวเอกสาร ส.ป.ก. 4-01 ไว้ โดยไม่มีการจดทะเบียนใด ๆ — เอกสารไปอยู่ในมือคนอื่นโดยไม่มีบันทึกที่หน่วยงานรัฐว่าเพราะอะไร
- ให้เซ็นหนังสือมอบอำนาจที่ยังกรอกไม่ครบ — ช่องว่างในเอกสารคือช่องที่คนอื่นเติมแทนได้
- ไม่ให้สำเนาเอกสารที่เซ็นกลับมา — ถ้าวันหนึ่งต้องพิสูจน์ คุณจะไม่มีอะไรในมือเลย
ถ้าเจอข้อใดข้อหนึ่ง ให้หยุดก่อนโอนเงินหรือส่งเอกสาร เช็กเพิ่มได้ในบทความ Checklist สัญญาขายฝาก
ถือ ส.ป.ก. อยู่ หาเงินจากช่องทางไหนได้บ้าง
ส.ป.ก. 4-01 ขายฝากไม่ได้ ไม่ได้แปลว่าไม่มีทางเลย ช่องทางที่ตรงกฎหมายมีดังนี้
ทางที่ 1 สินเชื่อเพื่อการเกษตรจากสถาบันการเงินของรัฐหรือสหกรณ์
ในทางปฏิบัติ เกษตรกรในเขตปฏิรูปที่ดินใช้ ส.ป.ก. 4-01 ประกอบการขอสินเชื่อกับ ธ.ก.ส. และสหกรณ์บางแห่งที่ทำความร่วมมือกับ ส.ป.ก. ส่วนธนาคารพาณิชย์โดยทั่วไปไม่รับ ส.ป.ก. 4-01 เป็นหลักประกัน วงเงินและเงื่อนไขขึ้นกับแต่ละแห่ง ต้องถามสาขาโดยตรง ข้อดีคือเป็นการกู้ในระบบ ดอกเบี้ยและวิธีชำระชัดเจน แต่มักต้องมีแผนการผลิตและใช้เวลาพิจารณานานกว่าเอกชน
ทางที่ 2 ถามเรื่องโฉนดเพื่อเกษตรกรรม
เป็นนโยบายยกระดับ ส.ป.ก. 4-01 ที่มีข่าวว่าคณะกรรมการปฏิรูปที่ดินเพื่อเกษตรกรรม (คปก.) เห็นชอบในหลักการ (ดูหัวข้อถัดไป)
ทางที่ 3 ใช้ทรัพย์อื่นที่เป็นโฉนด
ถ้าครอบครัวมีบ้าน ห้องชุด หรือที่ดินแปลงอื่นที่เป็นโฉนด (น.ส.4) ทรัพย์นั้นขายฝากหรือจำนองได้ตามกฎหมาย เป็นทางที่หลายบ้านมองข้าม เพราะคิดว่าต้องใช้แปลง ส.ป.ก. ที่ใหญ่ที่สุด
ทางที่ 4 ถามสิทธิกับ ส.ป.ก. จังหวัดก่อนตัดสินใจ
สถานะของแต่ละแปลงไม่เหมือนกัน การถามหน่วยงานที่ออกเอกสารโดยตรงช่วยกันไม่ให้ไปเซ็นสิ่งที่ทำให้เสียสิทธิในภายหลัง
มีบ้าน คอนโด หรือที่ดินที่เป็นโฉนดอยู่ด้วย?
ต้องการเงินก้อนแต่ไม่อยากขายทรัพย์ ขายฝากกับ InnoHome ดอกเบี้ยเริ่ม 0.75%/เดือน อัตราจริงขึ้นกับทรัพย์และวงเงิน ไม่เช็กบูโร เพราะเราพิจารณาจากโฉนดและทรัพย์ แต่ไม่ได้แปลว่าทุกเคสจะผ่าน
โฉนดเพื่อเกษตรกรรม เปลี่ยนอะไร และไม่เปลี่ยนอะไร
ตามข่าวที่รายงานเมื่อ 12 ต.ค. 2566 หลักการที่ คปก. เห็นชอบกำหนดให้ผู้ที่ถือ ส.ป.ก. 4-01 และทำประโยชน์มา ไม่น้อยกว่า 5 ปี เข้าเกณฑ์ยกระดับเป็นโฉนดเพื่อเกษตรกรรม และ เมื่อได้โฉนดเพื่อเกษตรกรรมแล้ว จึงใช้ค้ำประกันเงินกู้กับสถาบันการเงินได้ โดยเฉพาะสถาบันการเงินของรัฐ ตัว ส.ป.ก. 4-01 เดิมไม่ได้เปลี่ยนสถานะเอง
สิ่งที่ไม่เปลี่ยนคือ ที่ดินยังต้องใช้ทำเกษตร และ เปลี่ยนมือได้เฉพาะระหว่างเกษตรกรที่มีคุณสมบัติตามที่กฎหมายกำหนด จึงยังไม่ใช่โฉนด น.ส.4 ที่ขายฝากกับนักลงทุนทั่วไปได้ นโยบายนี้ยังทยอยดำเนินการ และเงื่อนไขแต่ละแปลงอาจต่างกัน ไม่ใช่สิทธิที่ทุกรายขอได้ทันที ก่อนวางแผนการเงินจากที่ดินแปลงนี้ ควรถามเงื่อนไขล่าสุดกับสำนักงานการปฏิรูปที่ดินจังหวัด
ถ้ามีทรัพย์ที่เป็นโฉนด ขายฝากได้แบบไหน
เอกสารที่ InnoHome รับคือ โฉนด (น.ส.4) และ หนังสือกรรมสิทธิ์ห้องชุด (อ.ช.2) ส่วน น.ส.3 ก. พิจารณาเป็นรายกรณี ถ้าทรัพย์ยังติดจำนองธนาคารอยู่ ดูเป็นรายกรณีว่าปิดจำนองเดิมพร้อมกันได้ไหม
สิ่งที่ทำให้เคสไม่ผ่าน นอกจากเอกสารสิทธิที่โอนไม่ได้อย่าง ส.ป.ก. 4-01 ได้แก่
- ทรัพย์ติดภาระที่ปลดไม่ได้ หรืออยู่ระหว่างถูกบังคับคดี
- เอกสารไม่ครบ หรือเจ้าของร่วมไม่ยินยอม
- ไม่มีแผนไถ่ถอน ถ้าดูแล้วไถ่ถอนไม่ไหวแน่ เราไม่รับ
รายละเอียดแต่ละข้ออยู่ในบทความ ขายฝากไม่ผ่านเพราะอะไร
ตัวอย่างคำนวณ ใช้บ้านที่เป็นโฉนดแทนที่ดิน ส.ป.ก.
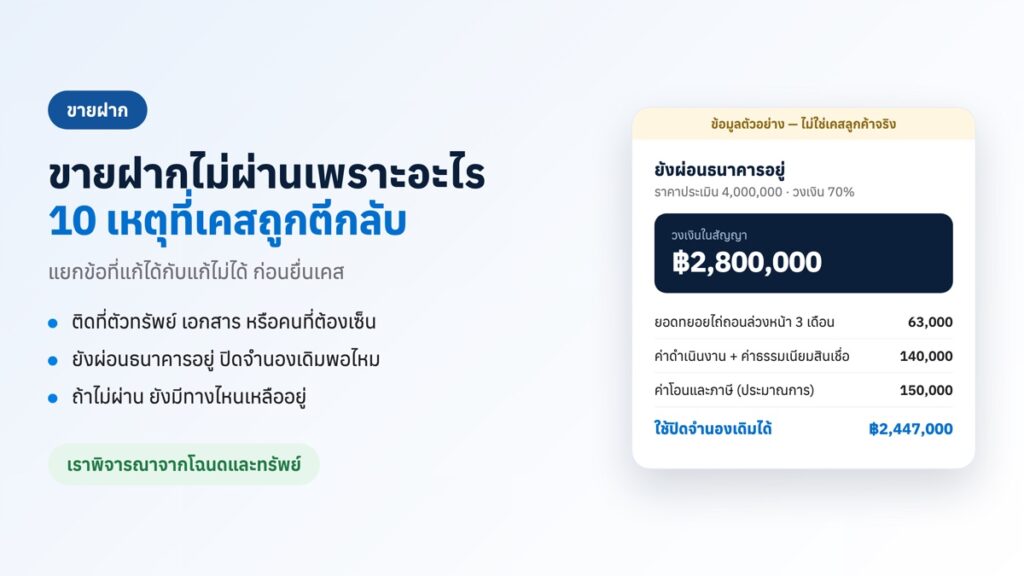
สมมติครอบครัวหนึ่งมีที่ดิน ส.ป.ก. ที่ขายฝากไม่ได้ แต่มีบ้านเดี่ยวพร้อมที่ดินเป็นโฉนดอยู่ใน กทม./ปริมณฑล ราคาประเมินทรัพย์ 4,000,000 บาท (ราคาที่ทีมประเมินเองโดยเทียบราคาตลาดจริง ไม่ใช่ราคาประเมินราชการ) ทำสัญญาขายฝาก 1 ปี วันครบกำหนดไถ่ถอนคือครบ 12 เดือนนับจากวันจดทะเบียน ตัวเลขชุดนี้เป็นชุดเดียวกับตัวอย่างบนหน้าขอประเมินวงเงินของเรา
| รายการ | บาท |
|---|---|
| วงเงินขายฝาก (70% ของราคาประเมิน 4,000,000) | 2,800,000 |
| หัก ยอดทยอยไถ่ถอนล่วงหน้า 3 เดือน | (63,000) |
| หัก ค่าดำเนินงาน | (70,000) |
| หัก ค่าธรรมเนียมสินเชื่อ | (70,000) |
| หัก ค่าธรรมเนียมและภาษีวันโอน (ประมาณการ) | (150,000) |
| เงินที่เข้ามือจริงในวันโอน | 2,447,000 |
ตัวอย่างประมาณการ ไม่ใช่ข้อเสนอจริง
ยอดทยอยไถ่ถอนเดือนละ 2,800,000 × 0.75% = 21,000 บาท ทั้งปี 12 งวดรวม 252,000 บาท โดย 63,000 บาทที่หักในวันโอนคือ 3 งวดแรกของยอดนี้ เมื่อครบกำหนดต้องจ่ายคืนตามราคาขายฝาก 2,800,000 บาทเพื่อไถ่ถอน
รวมค่าใช้จ่ายปีแรกทุกก้อน คือ ยอดทยอยไถ่ถอน 252,000 + ค่าดำเนินงาน 70,000 + ค่าธรรมเนียมสินเชื่อ 70,000 + ค่าธรรมเนียมและภาษีวันโอน 150,000 = 542,000 บาท สิ่งที่ควรดูจากตารางนี้จึงไม่ใช่วงเงิน 2.8 ล้าน แต่คือ 2,447,000 บาทที่ได้รับจริง กับ 542,000 บาทที่ต้องจ่ายตลอดปี
ตัวอย่างนี้คิดที่อัตราเริ่มต้น 0.75% ต่อเดือนซึ่งเป็นอัตราต่ำสุด ไม่ใช่อัตราที่ทุกเคสจะได้ และเพดาน 70% ใช้กับทรัพย์ใน กทม./ปริมณฑล และหัวเมืองใหญ่ จังหวัดอื่นหรือทรัพย์เฉพาะทางได้ต่ำกว่านี้ ค่าธรรมเนียมและภาษีวันโอนขึ้นกับราคาประเมินของสำนักงานที่ดินและภาษีของแต่ละเคส ไม่ใช่ข้อเสนอจริง
ก่อนเอาบ้านที่เป็นโฉนดมาขายฝาก ต้องคิดเรื่องนี้ก่อน
ขายฝากโอนกรรมสิทธิ์จริง ถ้าไม่ไถ่ถอนภายในวันครบกำหนด ทรัพย์จะไม่กลับมาเป็นของคุณ คนที่เปลี่ยนจากแปลง ส.ป.ก. มาใช้บ้านจึงต้องถามตัวเองให้ชัดว่า เงินที่จะใช้ไถ่ถอนมาจากไหน เช่น รายได้จากผลผลิตรอบถัดไป หรือเงินที่จะได้จากแหล่งอื่น
ถ้าไถ่ถอนไม่ทัน บอกเราตรง ๆ ก่อนครบกำหนด เราหาทางออกให้ ทั้งต่อสัญญา หาทุนใหม่ หรือช่วยขายทรัพย์ออกก่อนครบสัญญา แต่ถ้าเจ้าของทรัพย์ไม่ให้ความร่วมมือ สิทธิตามกฎหมายเป็นของผู้รับซื้อฝาก ซึ่งอยู่นอกเหนือการตัดสินใจของ InnoHome ถ้ากังวลเรื่องที่อยู่ระหว่างสัญญา อ่านต่อได้ที่ ขายฝากแล้วอยู่บ้านเดิมได้ไหม
อยากรู้วงเงินที่ทรัพย์ของคุณได้จริง ทำยังไง
ส่งข้อมูลทรัพย์ที่เป็นโฉนดหรือห้องชุดมาให้ทีมดู เราตอบกลับภายใน 1 ชั่วโมงในเวลาทำการ โดยทั่วไปรู้วงเงินใน 1-3 วัน และงานที่สำนักงานที่ดินจบใน 3-7 วัน ทั้งสองตัวเลขเป็นค่าเฉลี่ย ขึ้นกับความครบของเอกสารและคิวสำนักงานที่ดิน ไม่ใช่การรับประกันเวลา ทุกดีลจดทะเบียนที่สำนักงานที่ดินต่อหน้าเจ้าหน้าที่ และคุณเห็นค่าดำเนินงานกับค่าธรรมเนียมสินเชื่อในใบเสนอก่อนเซ็น
ถ้าทรัพย์ที่มีอยู่เป็น ส.ป.ก. อย่างเดียว เราจะบอกตรง ๆ ว่าทำไม่ได้ และแนะนำให้ไปเริ่มที่ ธ.ก.ส. สหกรณ์ หรือ ส.ป.ก. จังหวัดแทน