ขายฝากคุ้มไหมเมื่อเทียบกับบัตรกดเงินสด เป็นคำถามที่เจอบ่อยเวลาต้องใช้เงินก้อนหนึ่ง ทางที่อยู่ใกล้มือที่สุดมักเป็นบัตรกดเงินสดหรือสินเชื่อบุคคลจากแอปธนาคาร กดไม่กี่นาทีก็รู้ผล ส่วนอีกทางคือเอาบ้านหรือที่ดินที่เป็นโฉนดไปขายฝาก ซึ่งได้วงเงินสูงกว่าแต่ต้องไปสำนักงานที่ดิน สิ่งที่ InnoHome อยากให้เข้าใจก่อนคือ คำตอบขึ้นกับ “จำนวนเงินที่ต้องการ” กับ “ระยะเวลาที่ใช้เงิน” มากกว่าอัตราที่เห็นบนป้ายโฆษณา บทความนี้จะกางต้นทุนเป็นบาทให้ดู 2 ตัวอย่าง ทั้งเงินก้อนเล็กและก้อนใหญ่
นิยามก่อนเริ่ม ขายฝาก คือการขายทรัพย์โดยมีข้อตกลงว่าผู้ขายไถ่ทรัพย์คืนได้ภายในเวลาที่กำหนด ต้องจดทะเบียนที่สำนักงานที่ดินและโอนกรรมสิทธิ์จริง ถ้าไม่ไถ่ถอนภายในกำหนด ทรัพย์จะไม่กลับมา ส่วน บัตรกดเงินสด คือสินเชื่อส่วนบุคคลแบบหมุนเวียนที่ไม่ต้องมีหลักประกัน ธนาคารพิจารณาจากรายได้และประวัติการชำระหนี้ของผู้กู้เป็นหลัก
ขายฝากกับบัตรกดเงินสด ต่างกันที่โครงสร้างต้นทุน
บัตรกดเงินสดคิดดอกเบี้ยตามยอดที่ใช้และจำนวนวันที่ใช้ ใช้น้อยจ่ายน้อย คืนเร็วจ่ายน้อย ต้นทุนจึงยืดหดตามการใช้งาน
ขายฝากมีต้นทุน 2 แบบรวมกัน แบบแรกคือ ก้อนที่จ่ายครั้งเดียวในวันโอน ไม่ว่าจะใช้เงินกี่เดือน ได้แก่ ค่าธรรมเนียมและภาษีที่สำนักงานที่ดิน กับค่าบริการของนายหน้าที่จัดหาผู้รับซื้อฝาก แบบที่สองคือ ยอดที่จ่ายเป็นรายเดือน ตลอดอายุสัญญา เพราะมีก้อนแรกที่จ่ายครั้งเดียวนี่เอง ขายฝากจึงไม่เหมาะกับเงินก้อนเล็กหรือการใช้เงินแค่ไม่กี่สัปดาห์
เพดานดอกเบี้ยบัตรกดเงินสดและสินเชื่อบุคคลอยู่ที่เท่าไหร่
ตามที่ธนาคารแห่งประเทศไทยอธิบายไว้บนเว็บไซต์ สินเชื่อส่วนบุคคลภายใต้การกำกับ ซึ่งรวมบัตรกดเงินสดและสินเชื่อบุคคลแบบผ่อนเป็นงวด มีเพดาน 25% ต่อปี แบบ effective rate คือคิดดอกเบี้ย ค่าปรับ ค่าบริการ และค่าธรรมเนียมรวมกันไม่เกินอัตรานี้ ยกเว้นบางรายการที่เรียกได้ตามที่จ่ายจริง เช่น อากรแสตมป์ (ข้อมูลจาก หน้าความรู้สินเชื่อส่วนบุคคลของ ธปท. ตรวจเมื่อ พ.ย. 2569)
เพดานคืออัตราสูงสุดที่เรียกได้ ไม่ใช่อัตราที่ทุกคนจะเสีย และเป็นกติกาของสินเชื่อที่อยู่ใต้การกำกับของ ธปท. เท่านั้น ขายฝากเป็นสัญญาคนละประเภทที่อยู่ใต้กฎหมายคนละฉบับ บทความนี้จึงเทียบกันเป็น จำนวนเงินที่ต้องจ่ายจริง ไม่ได้เทียบอัตราต่อกัน
อีกเรื่องที่สำคัญไม่แพ้อัตราคือ วงเงิน ธนาคารพิจารณาสินเชื่อไม่มีหลักประกันจากรายได้และประวัติการชำระหนี้ของแต่ละคน วงเงินที่ได้จึงต่างกันมากในแต่ละคน
ต้นทุนของขายฝากมีก้อนอะไรบ้าง
ในใบเสนอของเรา ลูกค้าเห็นต้นทุนเป็นจำนวนเงินแยกทีละบรรทัด ได้แก่
- ยอดทยอยไถ่ถอนรายเดือน คิดจากราคาขายฝาก อัตราเริ่มต้น 0.75% ต่อเดือน อัตราจริงขึ้นกับทรัพย์และวงเงิน ผู้รับซื้อฝากเป็นผู้รับยอดนี้
- ค่าดำเนินงาน และ ค่าธรรมเนียมสินเชื่อ เป็นค่าบริการที่ InnoHome เก็บในฐานะนายหน้า แยกจากยอดที่ผู้รับซื้อฝากได้รับ จ่ายครั้งเดียวตอนทำสัญญา
- ค่าธรรมเนียมและภาษีวันโอน จ่ายให้สำนักงานที่ดินและกรมสรรพากร ขึ้นกับราคาประเมินของทรัพย์และภาษีของแต่ละเคส
เมื่อจะไถ่ถอน ต้องชำระค่าสินไถ่ตามที่ระบุในสัญญา ถ้าอยากรู้ว่าทรัพย์แบบไหนได้วงเงินเท่าไหร่ อ่านต่อได้ที่ ขายฝากได้วงเงินกี่ %
ตัวอย่างคำนวณที่ 1 ต้องการเงินหลักล้าน ใช้ 3 เดือนกับ 12 เดือน
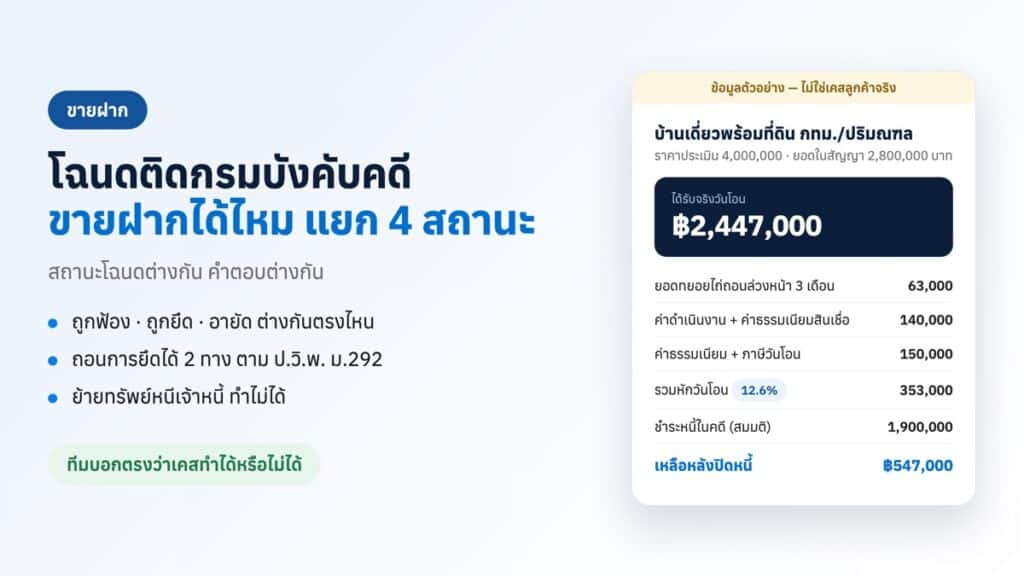
ใช้ตัวอย่างชุดเดียวกับหน้าขอประเมินวงเงินของเรา บ้านเดี่ยวพร้อมที่ดินใน กทม./ปริมณฑล ราคาประเมินทรัพย์ 4,000,000 บาท (ทีมประเมินโดยเทียบราคาตลาด ไม่ใช่ราคาประเมินราชการ) วงเงินขายฝาก 70% ทำสัญญา 1 ปี
| รายการ | บาท |
|---|---|
| วงเงินขายฝาก (70% ของ 4,000,000) | 2,800,000 |
| หัก ยอดทยอยไถ่ถอนล่วงหน้า 3 เดือน | (63,000) |
| หัก ค่าดำเนินงาน | (70,000) |
| หัก ค่าธรรมเนียมสินเชื่อ | (70,000) |
| หัก ค่าธรรมเนียมและภาษีวันโอน (ประมาณการ) | (150,000) |
| เงินที่เข้ามือจริงในวันโอน | 2,447,000 |
ตัวอย่างประมาณการ ไม่ใช่ข้อเสนอจริง
ยอดทยอยไถ่ถอนเดือนละ 2,800,000 × 0.75% = 21,000 บาท ส่วนก้อนที่จ่ายครั้งเดียวคือ 70,000 + 70,000 + 150,000 = 290,000 บาท ลองเทียบระยะเวลาที่ใช้เงิน 2 แบบ
- ใช้เงิน 3 เดือนแล้วไถ่ถอน จ่ายยอดทยอยไถ่ถอน 63,000 + ก้อนครั้งเดียว 290,000 = 353,000 บาท
- ใช้เงินครบ 12 เดือน จ่ายยอดทยอยไถ่ถอน 252,000 + ก้อนครั้งเดียว 290,000 = 542,000 บาท
ใช้เงิน 3 เดือนจ่ายไปแล้วราว 2 ใน 3 ของที่ต้องจ่ายตลอดปี เพราะก้อน 290,000 บาทไม่ลดลงตามระยะเวลา ขายฝากจึงคุ้มขึ้นเมื่อใช้เงินนานพอให้ก้อนนี้ถูกเฉลี่ยออกไป ตัวเลขชุดนี้สมมติว่าจ่ายยอดทยอยไถ่ถอนเฉพาะเดือนที่ถือสัญญา การไถ่ถอนก่อนครบกำหนดอาจมีเงื่อนไขเพิ่ม อ่านได้ที่ ไถ่ถอนขายฝากก่อนกำหนด
อีกด้านหนึ่ง ถ้าจะใช้สินเชื่อไม่มีหลักประกันให้ได้เงินระดับ 2.4 ล้านบาท ต้องดูว่าธนาคารอนุมัติวงเงินให้ได้ถึงหรือไม่ ซึ่งขึ้นกับรายได้และภาระหนี้ของแต่ละคน ถ้าไม่ถึง ทางที่ใช้ทรัพย์เป็นหลักประกันอย่างขายฝากหรือจำนองจึงเป็นตัวเลือกที่เหลืออยู่
ตัวอย่างนี้คิดที่อัตราเริ่มต้น 0.75% ต่อเดือนซึ่งเป็นอัตราต่ำสุด ไม่ใช่อัตราที่ทุกเคสจะได้ เพดาน 70% ใช้กับทรัพย์ใน กทม./ปริมณฑล และหัวเมืองใหญ่ ค่าธรรมเนียมและภาษีวันโอนขึ้นกับแต่ละเคส
อยากรู้ว่าทรัพย์ของคุณได้ตัวเลขเท่าไหร่?
ต้องการเงินก้อนโดยใช้โฉนดเป็นหลักประกันและมีแผนไถ่ทรัพย์คืน ขายฝากผ่าน InnoHome อัตราเริ่มต้น 0.75%/เดือน อัตราจริงขึ้นกับทรัพย์และวงเงิน ไม่เช็กบูโร เพราะเราพิจารณาจากโฉนดและทรัพย์ แต่ไม่ได้แปลว่าทุกเคสจะผ่าน ทีมกางใบเสนอเป็นบาทให้ดูทุกบรรทัดก่อนตัดสินใจ และขอย้ำว่าถ้าไม่ไถ่ถอนตามกำหนด ทรัพย์จะไม่กลับมา
ตัวอย่างคำนวณที่ 2 ต้องการแค่ 100,000 บาท ใช้ 6 เดือน
สมมติต้องการเงิน 100,000 บาท และคืนได้ภายใน 6 เดือน ถ้าใช้บัตรกดเงินสดหรือสินเชื่อบุคคลที่เพดาน 25% ต่อปี และค้างเงินต้นเต็มจำนวนทั้ง 6 เดือน ซึ่งเป็นกรณีที่แพงที่สุด ต้นทุนรวมไม่เกิน 100,000 × 25% × 6/12 = 12,500 บาท ถ้าทยอยคืนเงินต้นระหว่างทาง ต้นทุนจะต่ำกว่านี้
ฝั่งขายฝาก เราไม่ยกตัวเลขชุดเดียวมาเทียบตรง ๆ เพราะค่าธรรมเนียมและภาษีวันโอนขึ้นกับราคาประเมินของสำนักงานที่ดินและภาษีของแต่ละทรัพย์ แต่มีหลักเช็กง่าย ๆ คือ ถ้าค่าใช้จ่ายที่จ่ายครั้งเดียวในวันโอนของเคสคุณ สูงกว่า 12,500 บาทอยู่แล้ว ขายฝากก็แพงกว่าตั้งแต่วันแรก ก่อนจะนับยอดทยอยไถ่ถอนรายเดือนด้วยซ้ำ ในตัวอย่างที่ 1 ก้อนนี้คือ 290,000 บาท
ข้อสรุปจากตัวอย่างนี้ตรงไปตรงมา ถ้าเงินที่ต้องการอยู่ในวงเงินที่บัตรหรือสินเชื่อบุคคลให้ได้ และคืนได้ในไม่กี่เดือน ทางนั้นมักถูกกว่าขายฝาก เราบอกลูกค้าแบบนี้ตรง ๆ แม้จะแปลว่าไม่ได้ทำเคสนั้น
4 คำถามเช็กว่าขายฝากคุ้มกับคุณไหม
1. เงินที่ต้องการเกินวงเงินที่สินเชื่อไม่มีหลักประกันให้ได้หรือเปล่า
ลองเช็กวงเงินที่ธนาคารอนุมัติให้จริงก่อน ถ้าพอ ใช้ทางนั้นก่อนมักถูกกว่า ขายฝากเหมาะเมื่อยอดที่ต้องการสูงกว่าที่ได้จากรายได้
2. ใช้เงินนานพอให้ค่าใช้จ่ายวันโอนคุ้มไหม
จากตัวอย่างที่ 1 ก้อนครั้งเดียว 290,000 บาทเท่าเดิมไม่ว่าจะใช้ 3 หรือ 12 เดือน ยิ่งใช้สั้น ต้นทุนต่อเดือนยิ่งสูง
3. มีแผนไถ่ถอนที่จับต้องได้ไหม
ต้องตอบได้ว่าเงินไถ่ถอนจะมาจากไหน เช่น เงินที่จะได้จากการขายสินค้า งานที่รับไว้แล้ว หรือทรัพย์อื่นที่กำลังขาย ไม่มีแผนไถ่ถอนเป็นหนึ่งในเหตุที่เราไม่รับเคส
4. ทรัพย์และเอกสารพร้อมไหม
สิ่งที่ทำให้ไม่ผ่านคือ ที่ดิน ส.ป.ก. 4-01 ทรัพย์ติดภาระที่ปลดไม่ได้หรือถูกบังคับคดี เอกสารไม่ครบหรือเจ้าของร่วมไม่ยินยอม รายละเอียดอยู่ใน ขายฝากไม่ผ่านเพราะอะไร
ถ้ายังไม่คุ้ม มีทางไหนให้เลือกอีก
- สินเชื่อบุคคลแบบผ่อนเป็นงวด เหมาะกับเงินหลักหมื่นถึงหลักแสนที่คืนเป็นรายเดือนได้ อยู่ใต้เพดาน 25% ต่อปีเช่นกัน
- จำนอง ไม่โอนกรรมสิทธิ์ เจ้าของยังมีชื่อในโฉนด วงเงินและเงื่อนไขต่างจากขายฝาก และถ้าผิดนัด ผู้รับจำนองบังคับจำนองผ่านศาลได้ เทียบรายละเอียดได้ที่ จำนอง vs ขายฝาก
- แหล่งเงินในระบบอื่น ๆ รวมไว้ใน แหล่งเงินด่วนถูกกฎหมาย
สิ่งที่ต้องรู้ทุกครั้งก่อนเลือกขายฝาก
ขายฝากโอนกรรมสิทธิ์จริง ถ้าไม่ไถ่ถอนภายในวันครบกำหนด ทรัพย์จะไม่กลับมาเป็นของคุณ บัตรกดเงินสดที่ผิดนัดอาจกระทบประวัติการชำระหนี้และถูกทวงถามตามกฎหมาย แต่ขายฝากที่ไม่ไถ่ถอนแปลว่าทรัพย์ไม่กลับมา ความเสี่ยงของสองทางนี้จึงไม่เท่ากัน ต่อให้ตัวเลขต้นทุนใกล้กันก็ตาม
ถ้าไถ่ถอนไม่ทัน บอกเราตรง ๆ ก่อนครบกำหนด เราช่วยประสานกับผู้รับซื้อฝากเพื่อต่อสัญญา หาทุนใหม่เพื่อไถ่ถอน หรือหาผู้ซื้อทรัพย์ ซึ่งทั้งหมดขึ้นกับความยินยอมของผู้รับซื้อฝาก แต่ถ้าผู้ขายฝากไม่ให้ความร่วมมือ สิทธิตามกฎหมายเป็นของผู้รับซื้อฝาก ซึ่งอยู่นอกเหนือการตัดสินใจของ InnoHome
อยากรู้วงเงินที่ทรัพย์ของคุณได้จริง ทำยังไง
ส่งข้อมูลทรัพย์ที่เป็นโฉนดหรือห้องชุดมาให้ทีมดู เราตอบกลับภายใน 1 ชั่วโมงในเวลาทำการ โดยทั่วไปรู้วงเงินใน 1-3 วัน และงานที่สำนักงานที่ดินจบใน 3-7 วัน ทั้งสองตัวเลขเป็นค่าเฉลี่ย ขึ้นกับความครบของเอกสารและคิวสำนักงานที่ดิน ไม่ใช่การรับประกันเวลา คุณจะเห็นเงินที่เข้ามือจริงและค่าใช้จ่ายทุกก้อนเป็นบาทในใบเสนอก่อนเซ็น แล้วเอาไปเทียบกับทางอื่นได้เอง ถ้าเงินที่ต้องการน้อยจนขายฝากไม่คุ้ม เราจะบอกตรง ๆ