คนที่ถือโฉนดอยู่ในมือมักคิดว่าขายฝากง่ายกว่าธนาคาร เพราะไม่ต้องยื่นสลิปเงินเดือนและไม่ได้ดึงรายงานเครดิตบูโร แต่พอส่งเอกสารไปจริง หลายคนได้คำตอบว่า “เคสนี้ทำไม่ได้” โดยไม่มีใครบอกว่าติดตรงไหน สิ่งที่ InnoHome อยากให้เข้าใจก่อนคือ การที่เราไม่เช็กบูโรไม่ได้แปลว่าทุกเคสจะผ่าน เพราะเราพิจารณาจากโฉนดและตัวทรัพย์แทน เงื่อนไขจึงย้ายไปอยู่ที่ทรัพย์ เอกสาร และแผนไถ่ถอน
ขายฝาก คือการขายทรัพย์โดยผู้ขายมีสิทธิ์ไถ่คืนได้ภายในเวลาที่ตกลง ตามประมวลกฎหมายแพ่งและพาณิชย์ มาตรา 491 จุดที่ต้องเข้าใจก่อนคือ วันจดทะเบียนที่สำนักงานที่ดิน กรรมสิทธิ์โอนไปเป็นชื่อผู้รับซื้อฝากจริง ไม่ใช่จดภาระไว้หลังโฉนดเหมือนจำนอง สิ่งที่ผู้ขายฝากถือไว้คือสิทธิ์ไถ่คืน กำหนดเวลาไถ่ได้ไม่เกิน 10 ปีตามมาตรา 494 และ ถ้าไม่ไถ่ถอนภายในกำหนด ทรัพย์จะไม่กลับมาเป็นของคุณ ผลข้อนี้หนักพอที่ต้องคัดเคสตั้งแต่ต้น (ดูบทความ ขายฝากคืออะไร ต่างจากจำนองยังไง)
คำว่า “ไม่ผ่าน” ในงานขายฝาก หมายความว่าอะไร
ในสินเชื่อธนาคาร ไม่ผ่านหมายถึงคนกู้ไม่ถึงเกณฑ์ แต่ในงานขายฝากกับเอกชน คำนี้แยกเป็น 2 แบบที่ทางแก้ต่างกัน
- แบบที่ 1 จดทะเบียนไม่ได้ตามกฎหมาย — เจ้าหน้าที่ที่สำนักงานที่ดินรับจดให้ไม่ได้ ไม่ว่าจะมีเงินกี่บาทมากองไว้
- แบบที่ 2 จดได้ แต่ไม่มีคนรับความเสี่ยง — ทรัพย์โอนได้ถูกต้อง แต่ไม่มีผู้รับซื้อฝากยอมลงเงิน เพราะถ้าไม่ไถ่ถอน เขาต้องไปตามขายทรัพย์เอง ซึ่งอาจขายไม่ออกหรือได้ต่ำกว่าที่ลงไป
ข้อ 1-4 เป็นแบบที่ 1 · ข้อ 5-7 เป็นได้ทั้งสองแบบ · ข้อ 8-10 เป็นแบบที่ 2 ซึ่งคุยกันแล้วขยับได้มากที่สุด
กลุ่มที่ 1 ติดที่ตัวทรัพย์ (ข้อ 1-4)
1. เอกสารสิทธิ์เป็นชนิดที่โอนให้คนอื่นไม่ได้
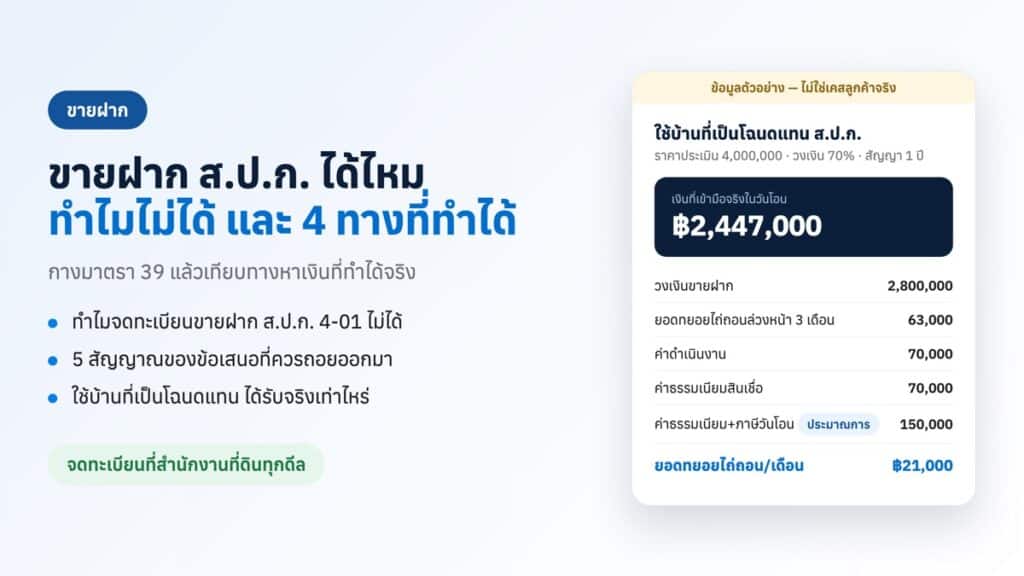
เอกสารที่เรารับคือ โฉนด (น.ส.4) และ หนังสือกรรมสิทธิ์ห้องชุด (อ.ช.2) ส่วน น.ส.3 ก. พิจารณาเป็นรายกรณี ไม่ได้รับทุกใบ เพราะขายฝากต้องโอนกรรมสิทธิ์จริง เอกสารที่กฎหมายห้ามโอนจึงทำไม่ได้ ตัวที่เจอบ่อยสุดคือ ส.ป.ก. 4-01 ซึ่งเป็นสิทธิทำกินในเขตปฏิรูปที่ดิน ไม่ใช่กรรมสิทธิ์ โอนให้คนอื่นไม่ได้ ยกเว้นกรณีที่มาตรา 39 แห่ง พ.ร.บ.การปฏิรูปที่ดินเพื่อเกษตรกรรม พ.ศ. 2518 กำหนดไว้ เช่น ตกทอดทางมรดกแก่ทายาทโดยธรรม (ดูบทความ ที่ดิน ส.ป.ก. คืออะไร) · แก้ไม่ได้
2. ทรัพย์อยู่ระหว่างถูกยึดหรืออายัดในคดี
ถ้าทรัพย์ถูกยึดหรืออายัดไว้ในคดี สำนักงานที่ดินจะจดทะเบียนนิติกรรมให้ไม่ได้จนคดีจบ ข้อนี้ต่างจาก “ติดจำนองเดิม” ซึ่งยังมีทางออก และคนมักเอามาปนกัน (ดูบทความ ที่ดินกรมบังคับคดี) · แก้ไม่ได้ในสถานะนั้น
3. ทรัพย์ติดภาระที่ปลดไม่ได้
ภาระหลังโฉนดบางอย่างจัดการได้พร้อมวันโอน บางอย่างปลดยากหรือปลดไม่ทันกับดีล เช่น ภาระจำยอมที่ติดไปกับที่ดิน หรือข้อจำกัดการใช้ประโยชน์ที่เขียนในเอกสารสิทธิ์ สิ่งที่ผู้รับซื้อฝากมองคือ ถ้าต้องขายทรัพย์นี้ต่อ ภาระนั้นทำให้ขายยากหรือถูกลงแค่ไหน · แล้วแต่ชนิดภาระ และต้องส่งสำเนาโฉนดทั้งหน้าและหลัง เพราะดูหน้าเดียวไม่เห็น
4. เป็นทรัพย์ที่ขายต่อยากตามสภาพ
หน้าบริการของเราเขียนไว้ตรง ๆ ว่าทรัพย์ 3 แบบนี้ประเมินวงเงินให้ไม่ได้ คือ ที่นา ที่ตาบอดที่ไม่มีทางเข้า-ออก และ ที่ที่เป็นบ่อน้ำเกินครึ่งแปลง เพราะถ้าไม่ไถ่ถอน ทรัพย์กลุ่มนี้หาคนซื้อต่อยากมาก เกณฑ์จริงคือ ขายต่อได้ไหม ไม่ใช่อยู่จังหวัดอะไร ทรัพย์ในกรุงเทพฯ ที่สภาพใช้งานไม่ได้ก็เข้าข่าย ที่ดินต่างจังหวัดที่ติดถนนก็ผ่านได้ · บางเคสแก้ได้ เช่น ที่ตาบอดที่เจ้าของที่ข้างเคียงยอมจดทางภาระจำยอมให้
กลุ่มที่ 2 ติดที่เอกสารและคนที่ต้องเซ็น (ข้อ 5-7)
5. เอกสารไม่ครบ
ข้อนี้ทำให้เคสช้าและถูกตีกลับมากที่สุด และแก้ง่ายที่สุดด้วย ของที่ขาดบ่อยคือสำเนาโฉนดด้านหลัง ทะเบียนบ้านฉบับจริง และเอกสารคู่สมรสกรณีทรัพย์เป็นสินสมรส (ดูบทความ Checklist เอกสารขายฝาก) ที่คนมักไม่รู้คือเอกสารที่ขาดทำให้ ตัวเลขเปลี่ยน ได้ด้วย ไม่ใช่แค่ช้า หน้าบริการของเราเขียนว่าถ้าให้ข้อมูลครบตั้งแต่ต้น ใบเสนอกับที่จ่ายจริงจะต่างกันไม่เกิน 10% แต่ข้อมูลที่ขาดอาจทำให้ต้องประเมินใหม่ ซึ่งบางครั้งคือจุดที่เคสเปลี่ยนเป็นไม่ผ่าน · แก้ได้ ควรแก้ก่อนส่ง
6. เจ้าของร่วมไม่ยินยอม
โฉนดที่มีชื่อหลายคนต้องให้เจ้าของทุกคนยินยอมและร่วมลงนาม เพราะขายฝากคือการโอนกรรมสิทธิ์ทั้งแปลง ไม่ใช่โอนเฉพาะส่วนของคนที่อยากทำ ที่เจอบ่อยคือพี่น้องรับมรดกมาด้วยกันแล้วติดต่อไม่ได้ครบทุกคน เคสนี้จะหยุดอยู่ตรงนั้น ไม่ว่าทรัพย์จะดีแค่ไหน (ดูบทความ โฉนดมีชื่อหลายคน จะขายฝากต้องทำอย่างไร) · แก้ได้ถ้าตามตัวได้ครบ
7. เจ้าของไปสำนักงานที่ดินไม่ได้ และมอบอำนาจไม่ถูกแบบ
ขายฝากอสังหาริมทรัพย์เป็นสัญญาซื้อขายประเภทหนึ่ง จึงต้องทำเป็นหนังสือและจดทะเบียนต่อพนักงานเจ้าหน้าที่ ตามประมวลกฎหมายแพ่งและพาณิชย์ มาตรา 456 ถ้าเซ็นกันเองที่ออฟฟิศหรือร้านกาแฟ สัญญานั้นเป็นโมฆะ คือไม่มีผลทางกฎหมายตั้งแต่แรก ทีมเราจึงไปสำนักงานที่ดินของจังหวัดที่ทรัพย์ตั้งอยู่ทุกครั้ง ถ้าเจ้าของไปเองไม่ได้ ต้องมอบอำนาจโดยใช้ แบบพิมพ์หนังสือมอบอำนาจของกรมที่ดิน กรอกครบและระบุนิติกรรมให้ชัด หนังสือที่พิมพ์เอาเองหรือกรอกไม่ครบทำให้เรื่องไม่จบในวันนัด · แก้ได้ ถ้าเตรียมล่วงหน้า
กลุ่มที่ 3 ติดที่ตัวเลขและแผนไถ่ถอน (ข้อ 8-10)
8. ขอวงเงินเกินกว่าที่ทรัพย์รับได้
วงเงินที่เราปล่อยได้สูงสุดคือ 70% ของราคาตลาด ใช้กับทรัพย์ในกรุงเทพฯ ปริมณฑล และหัวเมืองใหญ่ที่ขายต่อได้ง่าย จังหวัดอื่นหรือทรัพย์เฉพาะทางจะต่ำกว่านี้ เคสที่มาพร้อมตัวเลขในใจว่า “ทรัพย์ 4 ล้าน ขอ 3.5 ล้าน” จึงไม่ผ่านตั้งแต่ขั้นตัวเลข ไม่ใช่เพราะทรัพย์ไม่ดี แต่เพราะส่วนต่างที่เหลือไม่พอรองรับกรณีที่ต้องขายต่อ ซึ่งต้องเผื่อทั้งค่าใช้จ่ายและเวลาในการขาย · แก้ได้ด้วยการลดวงเงินที่ขอ
9. ราคาที่เจ้าของเชื่อ ไม่ตรงกับราคาที่ขายต่อได้
เราประเมินจากราคาประกาศขายและราคาที่ขายจบจริงในพื้นที่ ไม่ได้ดูแค่ราคาประเมินราชการ ที่เกิดบ่อยคือเจ้าของยึดราคาจากคนที่เคยมาเสนอซื้อเมื่อหลายปีก่อน หรือยึดราคาที่เพื่อนบ้านตั้งขายไว้ ซึ่งเป็น ราคาตั้งขาย ไม่ใช่ราคาที่ขายจบ สองตัวเลขนี้ต่างกันได้มาก และวงเงินคิดจากตัวหลัง (ดูบทความ ก่อนขายฝาก ต้องประเมินราคาทรัพย์อย่างไรไม่ให้เสียเปรียบ) · แก้ได้ด้วยข้อมูลราคาซื้อขายจริง
10. ยังไม่มีแผนไถ่ถอน
ข้อนี้ เราตั้งใจไม่รับเคสแบบนี้ และเป็นข้อที่คนแปลกใจที่สุด หน้าบริการของเราเขียนไว้ว่าถ้าดูแล้วไถ่ถอนไม่ไหวแน่ เราไม่รับ เพราะจบที่ทรัพย์หลุดทั้งสองฝ่าย ถ้าไม่ไถ่ถอนภายในกำหนด สิทธิ์ในโฉนดเป็นของผู้รับซื้อฝากตามกฎหมาย ซึ่งอยู่นอกเหนือการตัดสินใจของ InnoHome การรับเคสที่รู้อยู่แล้วว่าไปไม่ถึงวันไถ่ถอนจึงเป็นการเลื่อนปัญหาแล้วแลกกับทรัพย์ทั้งก้อน
คำถามที่เราถามจึงไม่ใช่รายได้ต่อเดือน แต่เป็น เงินก้อนที่จะเอามาไถ่ถอนจะมาจากไหน และมาเมื่อไหร่ ขายทรัพย์อีกแปลงหรือรอผลกู้ที่กำลังทำเรื่องอยู่ก็ใช้ได้ สิ่งที่ใช้ไม่ได้คือยังไม่มีคำตอบเลย และคนที่ส่งไหวแต่ยังไม่พร้อมไถ่ถอนเงินก้อน การต่อสัญญาเป็นทางที่มีอยู่จริง (ดูบทความ สัญญาขายฝากใกล้ครบกำหนด) · แก้ได้ และเปลี่ยนผลได้มากที่สุด
ไม่แน่ใจว่าเคสของคุณติดข้อไหนใน 10 ข้อนี้
ส่งรูปโฉนดมาให้ทีมประเมินดูก่อนได้ เราบอกตรง ๆ ว่าทำได้หรือไม่ได้พร้อมเหตุผล รู้วงเงินใน 1-3 วัน ประเมินฟรี ไม่ผูกมัด เคสที่เราทำไม่ได้ เราบอกตั้งแต่วันแรก ไม่ดองไว้
ตัวอย่างคำนวณ ยังผ่อนธนาคารอยู่ ปิดจำนองเดิมพอไหม
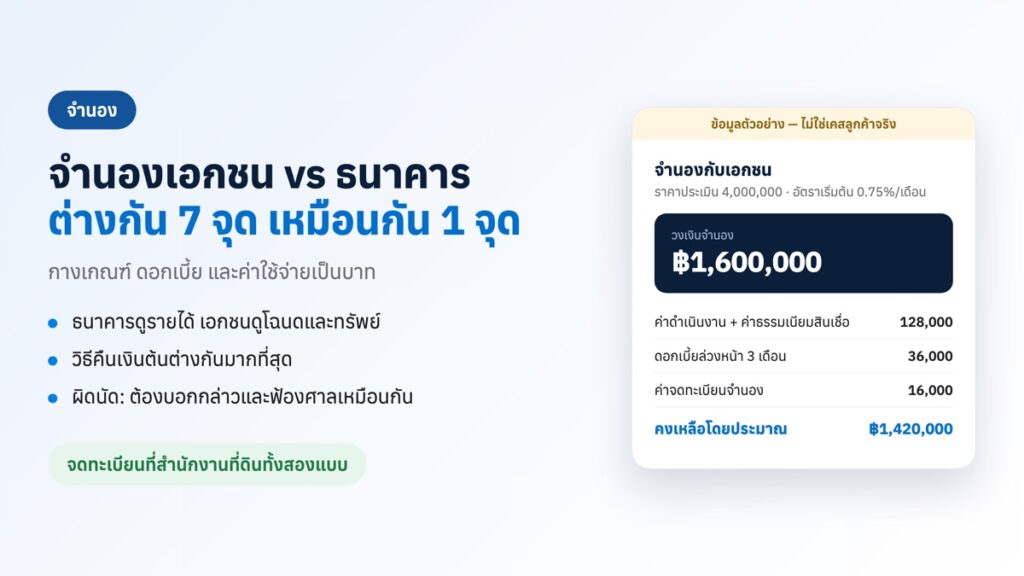
เคสที่ถูกตีกลับโดยเจ้าของไม่เข้าใจสาเหตุมากที่สุดคือเคสที่ยังผ่อนธนาคารอยู่ สิ่งที่เราดูคือ ปิดจำนองเดิมพร้อมกันได้ไหม เพราะวันจดทะเบียนต้องปิดจำนองธนาคารและจดขายฝากในวันเดียวกัน ไม่ใช่ทำทีหลัง (ดูบทความ บ้านยังผ่อนธนาคาร ขายฝากได้ไหม) ตัวเลขชุดล่างคัดจากตัวอย่างบนหน้าบริการของเรา ราคาประเมิน 4,000,000 บาท อัตราเริ่มต้น 0.75% ต่อเดือน
| รายการ | จำนวนเงิน |
|---|---|
| วงเงินในสัญญา (เพดาน 70% ของราคาประเมิน 4 ล้าน) | 2,800,000 |
| หัก ยอดทยอยไถ่ถอนล่วงหน้า 3 เดือน | (63,000) |
| หัก ค่าดำเนินงาน | (70,000) |
| หัก ค่าธรรมเนียมสินเชื่อ | (70,000) |
| หัก ค่าธรรมเนียมและภาษีที่สำนักงานที่ดิน (ประมาณการจากเคสจริง) | (150,000) |
| เงินที่ใช้ปิดจำนองเดิมได้ | 2,447,000 |
ค่าดำเนินงานและค่าธรรมเนียมสินเชื่อเป็นค่าบริการที่ InnoHome เก็บในฐานะนายหน้า แยกจากดอกเบี้ยที่นายทุนได้รับ · ค่าธรรมเนียมและภาษีวันโอนเป็นประมาณการ ขึ้นกับราคาประเมินของสำนักงานที่ดินและภาษีของแต่ละเคส
จุดตัดของเคสนี้คือ 2,447,000 บาท ไม่ใช่ 2,800,000 ที่เป็นวงเงินในสัญญา เพราะเงินที่เข้าไปปิดธนาคารได้จริงคือยอดหลังหักทุกก้อนในวันโอน เทียบกับยอดคงค้างธนาคาร 3 ระดับ
- ค้าง 2,200,000 บาท → ปิดแล้วเหลือเข้ามือ 247,000 บาท ตรงกับคนที่ต้องการเงินก้อน
- ค้าง 2,400,000 บาท → ปิดได้พอดี เหลือ 47,000 บาท ไม่เหลือเงินใช้ตามที่ตั้งใจมา ควรคุยกันก่อนว่าคุ้มไหม
- ค้าง 2,600,000 บาท → ขาดอีก 153,000 บาท ปิดจำนองเดิมไม่ได้ จึงจดขายฝากไม่ได้ เว้นแต่เจ้าของเติมส่วนต่างเองในวันโอน
นี่คือเหตุผลที่หลายเคสถูกตีกลับทั้งที่ทรัพย์ไม่มีปัญหาและเอกสารครบ ตัวเลขที่ควรรู้ก่อนส่งเอกสารจึงมี 2 ตัว คือ ราคาที่ทรัพย์ขายต่อได้ และ ยอดคงค้างธนาคาร ณ วันนี้ · ทุกบรรทัดเป็นตัวอย่างที่อัตราเริ่มต้น ซึ่งเป็นอัตราต่ำสุด ไม่ใช่อัตราที่ทุกเคสจะได้ · อัตราจริงขึ้นกับทรัพย์และวงเงิน
ถ้าไม่ผ่าน ยังมีทางไหนเหลืออยู่
- ติดข้อที่แก้ได้ — แก้แล้วส่งกลับมาได้เลย ไม่ต้องเริ่มใหม่
- ติดเรื่องวงเงินแต่ทรัพย์ดี — เทียบกับจำนองดูด้วย วงเงินน้อยกว่า แต่ชื่อในโฉนดยังเป็นของคุณ ถ้าผิดนัดชำระ เจ้าหนี้ต้องบังคับจำนองผ่านศาลและขายทอดตลาด
- ติดข้อที่แก้ไม่ได้เลย — ทางที่ตรงกว่าคือขายทรัพย์ออกไปแล้วเก็บส่วนต่างไว้
และถ้าเคยทำสัญญาไว้แล้วรู้ตัวว่าจะส่งไม่ไหว ให้บอกเราก่อนครบกำหนด เราหาทางออกให้ตามที่ทำได้ ทั้งต่อสัญญา หาผู้ลงทุนรายใหม่มาปิดสัญญาเดิม หรือช่วยขายทรัพย์ก่อนครบสัญญา แต่ถ้าเจ้าของไม่ติดต่อกลับมา เรื่องจะเดินไปตามสิทธิ์ของสัญญา ซึ่งอยู่นอกเหนือการตัดสินใจของ InnoHome
ส่งอะไรมาให้ดู จะรู้ผลเร็วที่สุด
ไม่ต้องเตรียมเอกสารครบชุด ของที่ช่วยให้ตอบเร็วที่สุดมี 4 อย่าง คือ รูปโฉนดหน้าและหลัง (หลังโฉนดบอกว่าติดภาระอะไร ส่งหน้าเดียวตอบข้อ 2 และ 3 ไม่ได้) · ยอดคงค้างธนาคาร ณ วันนี้ ถ้ายังผ่อนอยู่ · วงเงินที่ต้องการ · และ แผนไถ่ถอนที่คิดไว้
อยากรู้วงเงินที่ทรัพย์ของคุณได้จริง ทำยังไง
เราตอบกลับภายใน 1 ชั่วโมงในเวลาทำการ และรู้วงเงินภายใน 1-3 วัน ถ้าเคสผ่าน ขั้นตอนที่เหลือจบที่สำนักงานที่ดินใน 3-7 วัน ซึ่งเป็นค่าเฉลี่ยที่ทำได้จริง ขึ้นกับความครบของเอกสารและคิวสำนักงานที่ดิน ไม่ใช่การรับประกันเวลา · ประเมินฟรี ไม่ผูกมัด ถ้าทำไม่ได้เราบอกตั้งแต่วันแรกพร้อมเหตุผล
ขอประเมินวงเงินฟรี →
แอดไลน์ InnoHome
เงื่อนไข อัตรา และเพดานวงเงินในบทความนี้เป็นค่าที่ใช้อยู่ ณ วันที่ 7 ตุลาคม 2569 · ตัวเลขจริงขึ้นกับทรัพย์และวงเงินของแต่ละเคส · บทความนี้ให้ข้อมูลทั่วไป ไม่ใช่ข้อเสนอและไม่ใช่ความเห็นทางกฎหมาย · บริษัท อินโนเวสเตอร์ จำกัด