สำหรับใครที่กำลังค้นหาเรื่องเกี่ยวกับการขายฝาก คงเป็นเรื่องยากหากคุณมีความรู้ทางกฎหมายอันน้อยนิด เนื่องจากการขายฝากเป็นหนึ่งในการทำนิติกรรมทางกฎหมายที่มีบทบัญญัติหลายประการที่เคร่งครัด แต่นั่นก็เพื่อป้องกันการถูกเอาเปรียบของตัวผู้ขายฝากเอง นั่นทำให้ในวันนี้ Inno Home แพลตฟอร์มขายฝากอสังหาริมทรัพย์ทุกประเภท จะขอมาอธิบายและให้ความรู้ในทุกแง่มุมของการขายฝากให้แก่คุณกัน พร้อมด้วย 6 วิธีขายฝากอสังหาริมทรัพย์ที่จะทำให้คุณเข้าใจเรื่องนี้ได้ง่ายขึ้น
ขายฝาก คืออะไร?
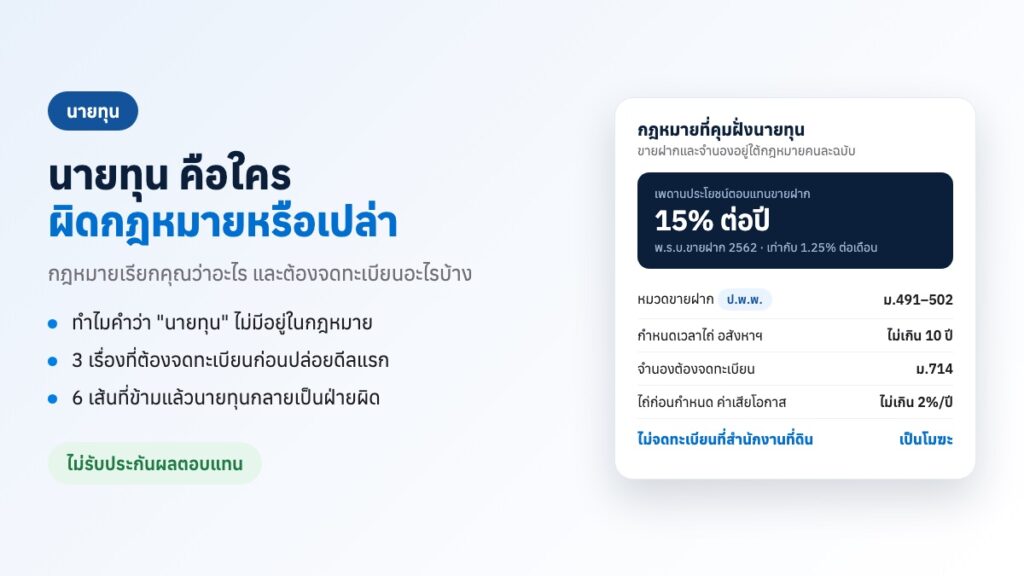
ขายฝาก(Repo) คือการทำสัญญาซื้อขายซึ่งกรรมสิทธิ์ในทรัพย์สินตกไปยังผู้ซื้อ โดยมีข้อตกลงกันว่าผู้ขายอาจไถ่ทรัพย์นั้นคืนได้ ตามประมวลกฎหมายแพ่งและพาณิชย์ มาตรา 491 ซึ่งอาจกล่าวได้ว่าการขายฝากเป็นการที่ผู้ขายฝากมอบสิทธิ์ความเป็นเจ้าของสูงสุดให้กับอีกผู้ซื้อฝาก โดยผู้ซื้อฝากนั้นได้มอบเงินจำนวนหนึ่งแก่ผู้ขายฝากเพื่อเป็นค่าตอบแทนจนกว่าจะมีการไถ่ถอนทรัพย์คืนตามระยะเวลาที่เขียนไว้ในหนังสือสัญญาขายฝากครั้งนั้น
มาตรา ๔๙๑ อันว่าขายฝากนั้น คือสัญญาซื้อขายซึ่งกรรมสิทธิ์ในทรัพย์สินตกไปยังผู้ซื้อ โดยมีข้อตกลงกันว่าผู้ขายอาจไถ่ทรัพย์นั้นคืนได้ – ประมวลกฎหมายแพ่งและพาณิชย์
เพื่อให้ทำความเข้าใจได้ง่ายขึ้น ขายฝากนั้นคล้ายกับการจำนำที่เราคุ้นหูกัน ซึ่งการจำนำนั้นจะใช้กับสังหาริมทรัพย์เป็นหลัก แตกต่างกับการขายฝากที่จะเป็นอสังหาริมทรัพย์ เช่น บ้าน ที่ดิน คอนโด หรือใช้เป็นสังหาริมทรัพย์ เช่น รถยนต์ เรือ เกวียน โทรทัศน์ ก็ย่อมได้
ความสำคัญของการขายฝาก
การขายฝากมีความสำคัญอย่างมากสำหรับคนที่ต้องการเงินด่วน แต่ไม่อยากขายทรัพย์สินขาด เพราะช่วยให้ได้เงินเร็วกว่าการกู้จากธนาคาร ไม่ต้องผ่านขั้นตอนการอนุมัติที่ยุ่งยาก ไม่ต้องมีเอกสารรายได้มากมาย และ ไม่จำเป็นต้องมีประวัติเครดิตดี แม้แต่คนที่เคยผิดนัดชำระหนี้ก็สามารถขายฝากได้ถ้ามีทรัพย์สิน นอกจากนี้ การขายฝากยังมีความยืดหยุ่นมากกว่า เพราะคุณสามารถเจรจาต่อรองเงื่อนไขต่างๆ ได้โดยตรงกับผู้ซื้อฝาก ไม่ว่าจะเป็นวิธีการจ่ายดอกเบี้ย หรือระยะเวลาในการไถ่ถอน
ที่สำคัญที่สุด การขายฝากให้โอกาสคุณได้ทรัพย์สินคืน ต่างจากการขายขาดที่เมื่อขายไปแล้วจะไม่มีสิทธิ์เรียกร้องอีก การขายฝากช่วยให้คุณมีเวลาหาเงินมาไถ่ถอนทรัพย์สินคืน ซึ่งเหมาะกับคนที่ต้องการใช้เงินก้อนในช่วงเวลาหนึ่ง แต่คาดว่าในอนาคตจะมีเงินมาไถ่ถอนได้ สำหรับผู้ที่มีทรัพย์สินที่มีคุณค่าทางใจ เช่น บ้านที่อยู่มานาน หรือที่ดินมรดกจากบรรพบุรุษ การขายฝากช่วยให้ไม่ต้องสูญเสียทรัพย์สินเหล่านั้นไปอย่างถาวร อย่างไรก็ตาม ควรคำนึงเสมอว่ามีความเสี่ยงที่อาจสูญเสียทรัพย์สินหากไม่สามารถไถ่ถอนได้ทันตามกำหนด
วิธีขายฝากอสังหาริมทรัพย์
ขายฝากเป็นอีกหนึ่งทางเลือกที่ช่วยแก้ปัญหาเรื่องการเงินอย่างเร่งด่วน โดยที่คุณยังมีโอกาสได้ทรัพย์สินกลับคืนในอนาคต มาดูขั้นตอนการขายฝากกันอย่างละเอียดกัน
1. การสำรวจและประเมินทรัพย์สิน
ขั้นตอนแรกคือการที่ผู้ซื้อฝาก (ผู้ให้กู้) จะมาดูบ้าน ที่ดินหรือหลักทรัพย์ที่คุณต้องการนำมาขายฝาก นี่เป็นขั้นตอนสำคัญเพราะผู้ซื้อฝากต้องประเมินมูลค่าทรัพย์สินเพื่อกำหนดวงเงินที่จะให้ได้ โดยส่วนใหญ่จะประเมินประมาณ 50-70% ของราคาตลาด ขึ้นอยู่กับความเสี่ยงและสภาพทรัพย์สิน
2. การตกลงราคาและเงื่อนไข
เมื่อทั้งสองฝ่ายเห็นทรัพย์สินแล้วจะมีหัวข้อการเจรจาต่อรองที่นิยมพบ อันได้แก่
- จำนวนเงินที่จะได้รับจากการขายฝาก
- ระยะเวลาของสัญญาขายฝาก (ปกติอยู่ที่ 1-3 ปี)
- อัตราดอกเบี้ยที่ต้องจ่าย (ไม่เกิน 15% ต่อปีตามกฎหมาย)
- เงื่อนไขการชำระดอกเบี้ย (รายเดือน รายไตรมาส หรือครั้งเดียวตอนไถ่ถอน)
3. การจดทะเบียนที่กรมที่ดิน
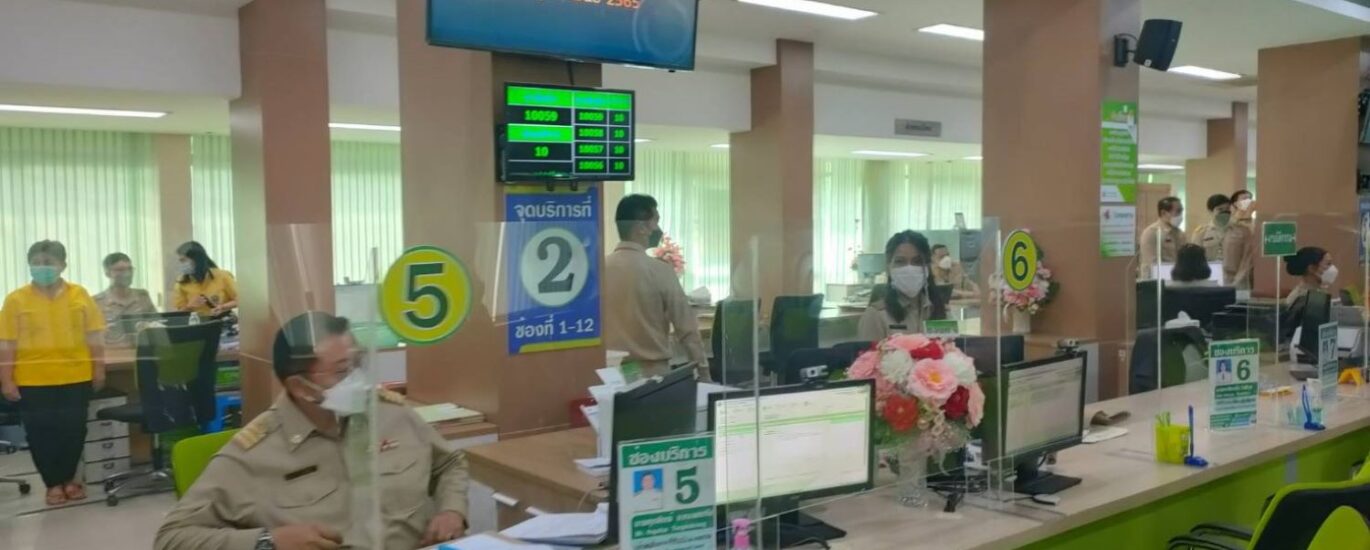
หลังจากตกลงเงื่อนไขกันเรียบร้อยแล้ว ทั้งผู้ขายฝากและผู้ซื้อฝากต้องไปที่กรมที่ดินพร้อมกันเพื่อทำสัญญาขายฝากอย่างเป็นทางการ โดยต้องเตรียมเอกสารดังนี้
- โฉนดที่ดินหรือเอกสารสิทธิ์ของอสังหาริมทรัพย์
- บัตรประชาชนของทั้งสองฝ่าย
- ทะเบียนบ้านของทั้งสองฝ่าย
- เงินค่าธรรมเนียมในการจดทะเบียน
เจ้าหน้าที่จะจัดทำสัญญาขายฝากและบันทึกรายละเอียดลงในโฉนดที่ดิน
4. การรับเงินทันทีหลังทำสัญญา
จุดเด่นของการขายฝากคือ ทันทีที่จดทะเบียนเสร็จสิ้น ผู้ขายฝากจะได้รับเงินตามจำนวนที่ตกลงกันทันที ซึ่งแตกต่างจากการกู้ธนาคารที่อาจต้องรอการอนุมัติหรือขั้นตอนอื่นๆ อีกมากมาย
ไม่แน่ใจว่าทรัพย์ของคุณได้วงเงินเท่าไหร่? ส่งข้อมูลโฉนดมา ทีมประเมินกางตัวเลขให้ครบทั้งวงเงิน ค่าใช้จ่าย และยอดที่ต้องจ่ายคืน — เริ่มดูจากโฉนด ไม่ได้เริ่มจากสลิปเงินเดือน · ถ้าไถ่ถอนไม่ทัน ทรัพย์ไม่กลับมา เราจึงบอกตัวเลขก่อน · ตอบกลับภายใน 1 ชั่วโมงในเวลาทำการ
5. การชำระดอกเบี้ยรายเดือน
ตามเงื่อนไขในสัญญา ผู้ขายฝากต้องจ่ายดอกเบี้ยให้ผู้ซื้อฝากเป็นรายเดือนจนกว่าจะครบกำหนดสัญญา ดอกเบี้ยนี้คิดจากยอดเงินที่คุณได้รับจากการขายฝาก โดยกฎหมายกำหนดไว้ว่าต้องไม่เกิน 15% ต่อปี ตามมาตรา 499 วรรคสอง แต่อาจมีการตกลงในอัตราที่ต่ำกว่านี้ได้
6. การไถ่ถอนเมื่อครบกำหนด
เมื่อครบกำหนดระยะเวลาตามสัญญา คุณสามารถนำเงินตามจำนวนที่ขายฝากไว้ไปชำระคืนให้ผู้ซื้อฝากเพื่อไถ่ถอนทรัพย์สินคืน โดยต้องไปดำเนินการที่กรมที่ดินเช่นเดียวกับตอนทำสัญญาขายฝาก ทั้งนี้ต้องไถ่ถอนภายในระยะเวลาที่กำหนดในสัญญา มิเช่นนั้นกรรมสิทธิ์ในทรัพย์สินจะตกเป็นของผู้ซื้อฝากโดยสมบูรณ์
ข้อควรระวังของการขายฝากอสังหาริมทรัพย์
การขายฝากอสังหาริมทรัพย์มีข้อควรระวังหลายประการที่ผู้ขายฝากควรตระหนักก่อนตัดสินใจ เนื่องจากเกี่ยวข้องกับทรัพย์สินมูลค่าสูงและมีความเสี่ยงที่อาจสูญเสียทรัพย์สินได้ ประเด็นสำคัญที่ต้องระวังคือเรื่องระยะเวลาในการไถ่ถอนที่จำกัด ต้องแน่ใจว่าคุณสามารถหาเงินมาไถ่ถอนได้ทันตามกำหนด เพราะเมื่อพ้นกำหนดแล้ว กรรมสิทธิ์จะตกเป็นของผู้ซื้อฝากทันที นอกจากนี้ อัตราดอกเบี้ยของการขายฝากมักสูงกว่าการกู้เงินจากธนาคาร แม้กฎหมายจะกำหนดเพดานไว้ไม่เกิน 15% ต่อปี แต่ก็ยังเป็นภาระมากในการจ่ายดอกเบี้ยรายเดือน
อีกประเด็นที่ต้องให้ความสำคัญคือเงื่อนไขต่างๆ ในสัญญา ควรตรวจสอบว่ามีค่าใช้จ่ายแอบแฝงหรือไม่ เช่น ค่าธรรมเนียมการจัดการต่างๆ หรือค่าปรับหากผิดนัดชำระดอกเบี้ย ในบางสัญญาอาจมีเงื่อนไขระบุว่าหากผิดนัดชำระดอกเบี้ยแม้เพียงครั้งเดียว จะถือว่าสิ้นสุดสัญญาทันทีและทรัพย์สินตกเป็นของผู้ซื้อฝาก นอกจากนี้ ควรศึกษาเงื่อนไขการอยู่อาศัยหรือการใช้ประโยชน์จากทรัพย์สินระหว่างขายฝาก บางสัญญาอาจระบุให้ยังคงอยู่อาศัยได้ แต่บางสัญญาอาจกำหนดให้ต้องย้ายออกทันที
ขายฝาก แตกต่างกับ จำนอง อย่างไร?
การขายฝากและการจำนองเป็นการทำนิติกรรมเกี่ยวกับอสังหาริมทรัพย์ที่กฎหมายให้การรับรอง โดยการขายฝากอยู่ภายใต้บทบัญญัติมาตรา 491-502 แห่งประมวลกฎหมายแพ่งและพาณิชย์ ซึ่งกำหนดว่า “การขายฝากคือสัญญาซื้อขายซึ่งกรรมสิทธิ์ในทรัพย์สินตกไปยังผู้ซื้อ โดยมีข้อตกลงกันว่าผู้ขายอาจไถ่ทรัพย์นั้นคืนได้”
ส่วนการจำนองอยู่ภายใต้บทบัญญัติมาตรา 702-746 ซึ่งกำหนดว่า “การจำนองคือสัญญาซึ่งบุคคลหนึ่ง เรียกว่าผู้จำนอง เอาทรัพย์สินตราไว้แก่บุคคลอีกคนหนึ่ง เรียกว่าผู้รับจำนอง เพื่อเป็นประกันการชำระหนี้ โดยไม่ส่งมอบทรัพย์สินนั้นให้แก่ผู้รับจำนอง”
ทั้งสองวิธีนี้มีความแตกต่างกันอย่างมีนัยสำคัญ ดังนี้
ประเด็น
การขายฝาก
การจำนอง
สถานะกรรมสิทธิ์
กรรมสิทธิ์โอนไปยังผู้ซื้อฝากทันที
กรรมสิทธิ์ยังคงอยู่กับผู้จำนอง
กฎหมายที่เกี่ยวข้อง
ป.พ.พ. มาตรา 491-502
ป.พ.พ. มาตรา 702-746
ลักษณะนิติกรรม
เป็นการซื้อขายที่มีเงื่อนไขพิเศษ
เป็นการประกันการชำระหนี้
การอยู่อาศัย/ใช้ประโยชน์
ขึ้นอยู่กับข้อตกลงในสัญญา
ผู้จำนองยังคงมีสิทธิ์ใช้ทรัพย์สินได้ตามปกติ
กรณีผิดสัญญา
ทรัพย์สินตกเป็นของผู้ซื้อฝากทันที
ต้องฟ้องบังคับจำนองและขายทอดตลาด
ระยะเวลา
มีกำหนดระยะเวลาไถ่ถอนชัดเจน
มักมีระยะเวลายาวกว่าและต่ออายุได้ง่ายกว่า
ดอกเบี้ย
ไม่เรียกว่าดอกเบี้ย แต่คิดเป็นค่าตอบแทนการซื้อฝาก
คิดเป็นดอกเบี้ยตามสัญญากู้
การไถ่ถอน
ต้องไถ่ถอนภายในเวลาที่กำหนดในสัญญาเท่านั้น
สามารถไถ่ถอนได้ตลอดเวลาเมื่อชำระหนี้ครบ
ความเสี่ยงต่อเจ้าของทรัพย์
สูง เพราะอาจสูญเสียทรัพย์สินเมื่อพ้นกำหนดไถ่ถอน
ต่ำกว่า เพราะมีกระบวนการบังคับคดีที่ยาวนานกว่า
เหมาะสำหรับ
ผู้ต้องการเงินด่วนที่เข้าไม่ถึงสินเชื่อในระบบ
ผู้ต้องการกู้เงินระยะยาวและมีคุณสมบัติตามเกณฑ์สถาบันการเงิน
ผลต่อราคาทรัพย์สิน
มักได้ราคาต่ำกว่ามูลค่าตลาดมาก (30-50%)
มักได้วงเงินสูงกว่า (70-80% ของราคาประเมิน)
การบังคับใช้สิทธิ
ไม่ต้องผ่านกระบวนการศาล สามารถยึดทรัพย์ได้ทันที
ต้องฟ้องร้องและบังคับคดีผ่านกระบวนการศาล
การรับเงินส่วนเกิน
ไม่มีการคืนเงินส่วนเกินให้ผู้ขายฝาก
หากขายทอดตลาดได้เกินหนี้ เงินส่วนเกินจะคืนให้ผู้จำนอง
การเลือกระหว่างการขายฝากกับการจำนองควรพิจารณาจากความเร่งด่วนในการใช้เงิน ความสามารถในการเข้าถึงสินเชื่อในระบบ และความเสี่ยงที่ยอมรับได้ในการสูญเสียทรัพย์สิน โดยการขายฝากอาจเป็นทางเลือกสุดท้ายเมื่อไม่สามารถเข้าถึงการจำนองได้ เนื่องจากมีความเสี่ยงสูงกว่า
อยากรู้วงเงินที่ทรัพย์ของคุณได้จริง ทำยังไง
ต้องการเงินก้อนแต่ไม่อยากขายทรัพย์? ขายฝากกับ InnoHome เริ่มต้นที่ 0.75% ต่อเดือน — อัตราจริงขึ้นกับทรัพย์และวงเงิน · ไม่เช็กบูโร เพราะเราพิจารณาจากโฉนดและทรัพย์ ไม่ต้องมีคนค้ำ
ขายฝากคือการโอนกรรมสิทธิ์จริงในวันจดทะเบียนที่สำนักงานที่ดิน ถ้าไม่ไถ่ถอนภายในวันครบกำหนด ทรัพย์จะไม่กลับมาเป็นของคุณ เราจึงกางตัวเลขให้ดูก่อนว่าต้องจ่ายคืนเท่าไหร่ วันไหน
สิ่งที่ทำให้ไม่ผ่าน: ทรัพย์ติดภาระที่ปลดไม่ได้ · เอกสารสิทธิไม่ครบ · ยังไม่มีแผนไถ่ถอน
กรอกข้อมูล 1 นาที ตอบกลับภายใน 1 ชั่วโมงในเวลาทำการ