จดหมายจากศาลหรือสำนักงานบังคับคดีมาถึงบ้าน แล้วสิ่งแรกที่นึกถึงคือเอาโฉนดไปขายฝาก ได้เงินก้อนมาปิดหนี้ให้เรื่องจบ คำตอบของคำถามนี้ไม่ใช่ “ได้” หรือ “ไม่ได้” คำเดียว สิ่งที่ InnoHome อยากให้เข้าใจก่อนคือ คำว่า “ติดกรมบังคับคดี” ที่คนพูดกันนั้นรวมสถานะทางกฎหมายไว้อย่างน้อย 4 แบบ และแต่ละแบบมีผลกับการขายฝากต่างกันมาก
ขายฝากคือการโอนกรรมสิทธิ์ทรัพย์ให้ผู้รับซื้อฝากที่สำนักงานที่ดิน ได้เงินก้อน แล้วซื้อคืน (ไถ่ถอน) ภายในวันที่ตกลง ถ้าไม่ไถ่ถอนภายในกำหนด ทรัพย์ไม่กลับมา ส่วนการยึดคือการที่เจ้าพนักงานบังคับคดีเอาทรัพย์ของลูกหนี้ไว้เพื่อขายทอดตลาดใช้หนี้ตามคำพิพากษา และการอายัดในบทความนี้หมายถึงการสั่งห้ามโอนหรือห้ามเปลี่ยนแปลงสิทธิในทรัพย์ไว้ชั่วคราว ซึ่งเกิดได้ทั้งจากศาลและจากเจ้าพนักงานที่ดิน
คำตอบสั้น ขึ้นกับว่าโฉนดอยู่ในสถานะไหน
ให้ดูก่อนว่าสารบัญจดทะเบียนหลังโฉนดมีบันทึกอะไรแล้วหรือยัง แยกได้ 4 สถานะ
| สถานะ | มีบันทึกในทะเบียนที่ดินไหม | ขายฝากได้ไหม |
|---|---|---|
| 1. ถูกฟ้องแล้ว แต่ยังไม่มีการยึดหรืออายัด | ไม่มี | จดทะเบียนได้ แต่มีความเสี่ยงเรื่องการเพิกถอน |
| 2. ศาลสั่งยึด อายัด หรือห้ามโอนไว้ชั่วคราว | มี | ต้องให้คำสั่งนั้นถูกยกเลิกก่อน |
| 3. ถูกยึดเพื่อบังคับคดีตามคำพิพากษาแล้ว | มี | ต้องถอนการยึดก่อน |
| 4. อายัดที่ดินตาม ป.ที่ดิน มาตรา 83 | มี (30 วัน) | ต้องรอให้พ้นกำหนดหรือมีการถอน |
สถานะที่ 1 ถูกฟ้องแล้ว แต่ยังไม่มีการยึด
ถ้าคดียังไม่มีคำพิพากษา และเจ้าหนี้ไม่ได้ขอให้ศาลคุ้มครองชั่วคราว หลังโฉนดจะยังไม่มีบันทึกอะไร โดยทั่วไปจึงจดทะเบียนขายฝากได้
แต่จดได้ไม่ได้แปลว่าไม่มีความเสี่ยง ประมวลกฎหมายแพ่งและพาณิชย์ มาตรา 237 ให้เจ้าหนี้ขอศาลเพิกถอนนิติกรรมที่ลูกหนี้ทำทั้งรู้ว่าจะทำให้เจ้าหนี้เสียเปรียบได้ แต่มาตรานี้มีเงื่อนไขกำกับไว้ด้วยว่า จะเพิกถอนได้ต่อเมื่อผู้รับโอนรู้ข้อเท็จจริงนั้นด้วย ถ้าผู้รับโอนรับไว้โดยมีค่าตอบแทนและสุจริตจริง กฎหมายคุ้มครองผู้รับโอน แต่ถ้าศาลเห็นว่าทั้งสองฝ่ายรู้กันอยู่แล้ว การโอนนั้นถูกเพิกถอนได้ เรื่องจะเปิดข้อมูลคดีกับผู้รับซื้อฝากแค่ไหนจึงต้องคุยกับทนายในคดีของคุณก่อน เพราะการปิดบังก็มีผลเสียในทางอาญาตามหัวข้อท้ายบทความเช่นกัน
ถ้าเงินจากการขายฝากถูกนำไปปิดหนี้ในคดีนั้นจริง เจ้าหนี้ก็ได้รับชำระ ซึ่งเป็นเป้าหมายของคดีตั้งแต่ต้น
สถานะที่ 2 ศาลสั่งยึด อายัด หรือห้ามโอนไว้ชั่วคราว
ระหว่างคดียังไม่จบ เจ้าหนี้ขอให้ศาลมีคำสั่งคุ้มครองชั่วคราวก่อนพิพากษาได้ตาม ป.วิ.พ. มาตรา 254 เช่น ยึดหรืออายัดทรัพย์ไว้ชั่วคราว หรือห้ามจำเลยโอน ขาย หรือจำหน่ายทรัพย์ และศาลยังสั่งนายทะเบียนให้ระงับการจดทะเบียนได้ด้วย เมื่อคำสั่งถูกบันทึกในทะเบียน เจ้าพนักงานที่ดินจะจดทะเบียนขายฝากไม่ได้ตามคำสั่งนั้น
อีกกรณีที่ผลคล้ายกันคือ หลังมีคำพิพากษาแล้ว ถ้ายังยึดทรัพย์ไม่ได้เพราะมีเหตุขัดข้อง เจ้าพนักงานบังคับคดีสั่งห้ามลูกหนี้โอน ขาย ยักย้าย หรือจำหน่ายทรัพย์ไว้ก่อนได้ตาม ป.วิ.พ. มาตรา 296 วรรคสอง ทางออกของสถานะนี้คือทำให้คำสั่งนั้นถูกยกเลิก เช่น ตกลงกับเจ้าหนี้ได้ ซึ่งต้องให้ทนายในคดีเป็นคนดำเนินการ
สถานะที่ 3 ถูกยึดเพื่อบังคับคดีแล้ว
เมื่อมีคำพิพากษาและเจ้าหนี้ตั้งเรื่องบังคับคดี เจ้าพนักงานบังคับคดีจะยึดที่ดินหรือบ้าน แล้วแจ้งเจ้าพนักงานที่ดินให้บันทึกการยึดไว้ในทะเบียนตาม ป.วิ.พ. มาตรา 312 จากนั้นทรัพย์จะเข้าสู่การขายทอดตลาด ซึ่งราคากำหนดโดยการประมูล เจ้าของคุมเองไม่ได้ (ถ้าสนใจฝั่งผู้ซื้อทรัพย์ขายทอดตลาด อ่าน ที่ดินกรมบังคับคดี)
ข้อกฎหมายที่ตอบคำถามนี้ตรงที่สุดคือ ป.วิ.พ. มาตรา 315 (1) ซึ่งวางหลักว่า การที่ลูกหนี้ก่อให้เกิด โอน หรือเปลี่ยนแปลงสิทธิในทรัพย์ที่ถูกยึดภายหลังการยึด ใช้ยันเจ้าหนี้ตามคำพิพากษาหรือเจ้าพนักงานบังคับคดีไม่ได้ หมายความว่า นิติกรรมขายฝากที่ทำหลังการยึด ยกขึ้นต่อสู้เจ้าหนี้ในคดีนั้นไม่ได้
ผู้รับซื้อฝากจึงไม่โอนเงินให้ทั้งที่การยึดยังอยู่ ในบทความ ขายฝากไม่ผ่านเพราะอะไร เราจัดทรัพย์ที่ถูกยึดไว้ในกลุ่มที่ทำไม่ได้ระหว่างที่ยังถูกยึด แต่การยึดถอนได้ อ่านต่อหัวข้อถัดไป
สถานะที่ 4 อายัดตาม ป.ที่ดิน มาตรา 83
สถานะนี้ไม่เกี่ยวกับกรมบังคับคดีโดยตรง แต่คนมักเรียกปนกัน ผู้มีส่วนได้เสียในที่ดินที่อาจฟ้องบังคับให้มีการจดทะเบียนหรือเปลี่ยนแปลงทางทะเบียน ยื่นขอให้เจ้าพนักงานที่ดินอายัดที่ดินไว้ก่อนได้ตามประมวลกฎหมายที่ดิน มาตรา 83 การอายัดแบบนี้มีกำหนด 30 วัน นับแต่วันที่เจ้าพนักงานที่ดินสั่งรับอายัด ครบกำหนดแล้วสิ้นผล และขออายัดซ้ำในกรณีเดียวกันไม่ได้ อีกข้อที่คนมักเข้าใจผิดคือ มาตรานี้ขออายัดได้เฉพาะที่ดิน ขออายัดสิ่งปลูกสร้างไม่ได้
ทางเลือกคือรอให้พ้น 30 วัน หรือคุยกับผู้ขออายัดให้ถอน ถ้ามีการฟ้องและศาลมีคำสั่งคุ้มครองชั่วคราว ก็จะเข้าแบบที่ 2
ไม่แน่ใจว่าโฉนดของคุณอยู่สถานะไหน
ส่งรูปโฉนดทั้งหน้าและหลังมาให้ทีมดู เราพิจารณาจากโฉนดและทรัพย์ และบอกตรง ๆ ว่าทำได้หรือไม่ได้ · ประเมินฟรี ไม่ผูกมัด · ตอบกลับภายใน 1 ชั่วโมงในเวลาทำการ
ถอนการยึดได้ 2 ทาง ตาม ป.วิ.พ. มาตรา 292
ป.วิ.พ. มาตรา 292 กำหนดกรณีที่ต้องถอนการบังคับคดี มี 2 ข้อที่เกี่ยวกับเจ้าของโฉนดโดยตรง
ทางที่ 1 วางเงินชำระหนี้ตามคำพิพากษาต่อเจ้าพนักงานบังคับคดี (มาตรา 292 (5))
ลูกหนี้นำเงินไปวางต่อเจ้าพนักงานบังคับคดีเพื่อชำระหนี้ตามคำพิพากษา พร้อมค่าฤชาธรรมเนียมทั้งหมด ยอดที่ต้องวางให้ขอจากสำนักงานบังคับคดีเจ้าของสำนวน เพราะนอกจากเงินต้นแล้วยังมีดอกเบี้ยตามคำพิพากษา (หนี้ในคดีเดิม ไม่เกี่ยวกับขายฝาก) และค่าธรรมเนียมเจ้าพนักงานบังคับคดีรวมอยู่ด้วย ข้อติดของทางนี้คือ ต้องมีเงินก่อน แต่เงินจากการขายฝากจะได้ในวันจดทะเบียน ซึ่งเกิดขึ้นได้หลังถอนการยึดแล้วเท่านั้น
ทางที่ 2 เจ้าหนี้แจ้งเป็นหนังสือขอถอนการบังคับคดี (มาตรา 292 (7))
ถ้าเจ้าหนี้ตามคำพิพากษายอมแจ้งเป็นหนังสือขอถอน การยึดก็ถอนได้ เจ้าหนี้มักยอมเมื่อมั่นใจว่าจะได้รับชำระ จึงต้องมีข้อตกลงชัดว่าเงินจะไปถึงเจ้าหนี้เมื่อไหร่ ผ่านใคร ทางนี้ต้องประสานเจ้าหนี้ สำนักงานบังคับคดี สำนักงานที่ดิน และผู้รับซื้อฝากพร้อมกัน ไม่ใช่ทุกเคสที่ทำได้ และข้อตกลงกับเจ้าหนี้ควรให้ทนายร่าง
ไม่ว่าทางไหน หลังถอนการบังคับคดีแล้ว ต้องให้บันทึกการยึดในทะเบียนถูกถอนก่อน การขายฝากจึงจดทะเบียนได้ ขั้นตอนนี้สอบถามได้ที่สำนักงานบังคับคดีเจ้าของสำนวน
ตัวอย่างคำนวณ ถอนการยึดแล้วเงินเหลือเท่าไหร่
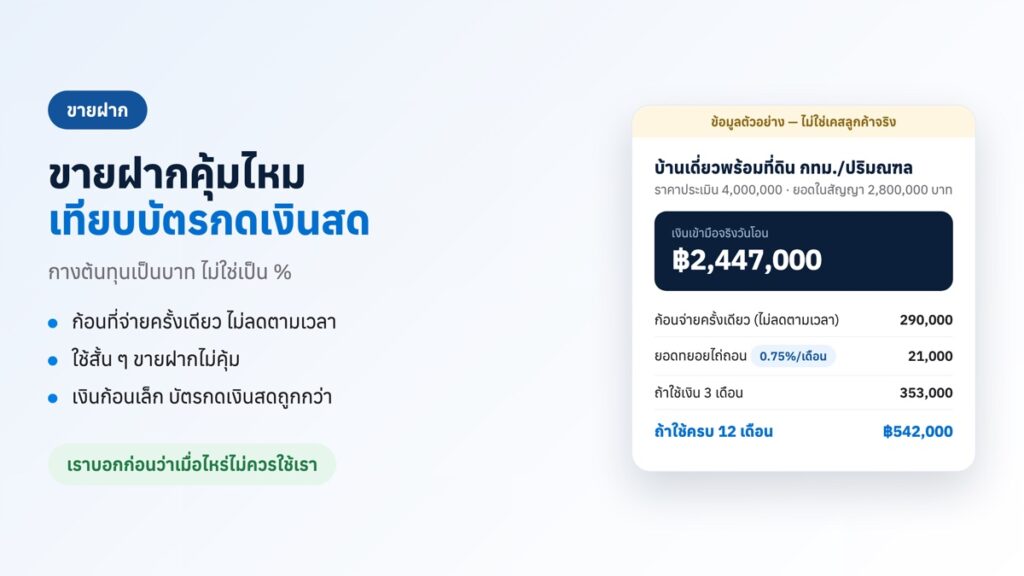
ตัวอย่างนี้ใช้ตัวอย่างใบเสนอที่แสดงบนหน้า /loan-lead/ ของเรา (บ้านเดี่ยวพร้อมที่ดิน กทม./ปริมณฑล ที่อัตราเริ่มต้น 0.75% ต่อเดือน ซึ่งเป็นอัตราต่ำสุดของช่วง 0.75–1.25% ต่อเดือน ไม่ใช่อัตราที่ทุกเคสจะได้ อัตราจริงขึ้นกับทรัพย์และวงเงิน) บวกยอดหนี้ในคดีที่เป็นตัวเลขสมมติ
ข้อมูลตัวอย่าง — ไม่ใช่เคสลูกค้าจริง ตัวอย่างนี้ใช้ได้เฉพาะเมื่อเจ้าหนี้ยอมถอนการยึดโดยตกลงให้เงินไปถึงเจ้าหนี้ในวันจดทะเบียนตามทางที่ 2 ไม่ใช่ทุกเคสที่ทำได้
| ราคาประเมินทรัพย์ | 4,000,000 บาท |
| ยอดเงินในสัญญาขายฝาก (ใบเสนอตัวอย่าง) | 2,800,000 บาท |
| หักวันโอน: ยอดทยอยไถ่ถอนล่วงหน้า 3 เดือน | 63,000 บาท |
| หักวันโอน: ค่าดำเนินงาน | 70,000 บาท |
| หักวันโอน: ค่าธรรมเนียมสินเชื่อ | 70,000 บาท |
| หักวันโอน: ค่าธรรมเนียมและภาษีวันโอน (ประมาณการ) | 150,000 บาท |
| ได้รับจริงวันโอน | 2,447,000 บาท |
| ยอดที่ต้องชำระในคดี (สมมติ) | 1,900,000 บาท |
| เหลือหลังชำระหนี้ในคดี | 547,000 บาท |
| ยอดทยอยไถ่ถอนต่อเดือน (0.75% ของยอดเงินในสัญญา ที่อัตราต่ำสุด) | 21,000 บาท |
ตัวเลขที่ต้องดูมี 3 ตัว ตัวแรกคือเงินที่ได้รับจริง ไม่ใช่ยอดเงินในสัญญา เพราะมีรายการหักวันโอน 353,000 บาท ตัวที่สองคือยอดที่ต้องชำระเพื่อถอนการยึด ซึ่งต้องขอตัวเลขล่าสุดจากสำนักงานบังคับคดี ถ้ายอดนี้สูงกว่าเงินที่ได้รับจริง การขายฝากแก้ปัญหาไม่ได้ ตัวที่สามคือยอดทยอยไถ่ถอนทุกเดือนและเงินที่ต้องใช้ไถ่คืนเมื่อครบกำหนด เพราะถ้าไม่ไถ่ถอนภายในวันครบกำหนด ทรัพย์ไม่กลับมา ขายฝากให้เวลาเพิ่ม ไม่ได้ทำให้ความเสี่ยงหายไป
ถ้าไม่มีแผนไถ่ถอนที่เป็นไปได้ การขายทรัพย์ออกเองเพื่อปิดหนี้อาจเหลือเงินมากกว่า อ่านเทียบใน ไม่ไหวแล้ว ขายฝากหรือขายขาดดี
เช็กสถานะโฉนดของตัวเองยังไง
- ดูสารบัญจดทะเบียนหลังโฉนด โฉนดฉบับเจ้าของอาจยังไม่อัปเดต ให้ขอตรวจหรือคัดสำเนาที่สำนักงานที่ดินที่ทรัพย์ตั้งอยู่
- หาเลขคดี จากหมายศาลหรือหนังสือแจ้งการยึด ทั้งคดีหมายเลขดำและหมายเลขแดง
- ติดต่อสำนักงานบังคับคดีเจ้าของสำนวน ขอยอดหนี้ล่าสุดที่ต้องวางเพื่อถอนการยึด และถามว่ามีการประกาศขายทอดตลาดแล้วหรือยัง
ถ้าติดจำนองธนาคารด้วย ต้องรวมยอดปิดจำนองเข้าไป ดูบทความ ขายฝากบ้านติดธนาคาร
ขายฝากเพื่อย้ายทรัพย์หนีเจ้าหนี้ ทำไม่ได้
ขายฝากเป็นเครื่องมือหาเงินมาปิดหนี้ได้ แต่ไม่ใช่เครื่องมือย้ายทรัพย์หนีเจ้าหนี้ นอกจากเจ้าหนี้จะขอเพิกถอนนิติกรรมได้ตาม ป.พ.พ. มาตรา 237 แล้ว ประมวลกฎหมายอาญา มาตรา 350 ยังมีความผิดฐานโกงเจ้าหนี้ สำหรับผู้ที่รู้ว่าเจ้าหนี้ใช้หรือจะใช้สิทธิเรียกร้องทางศาล แล้วย้าย ซ่อน หรือโอนทรัพย์ไปให้คนอื่น เพื่อไม่ให้เจ้าหนี้ได้รับชำระหนี้ทั้งหมดหรือบางส่วน
หลักง่าย ๆ คือ ถ้าเงินจากการขายฝากไปถึงเจ้าหนี้ในคดีจริง การขายฝากครั้งนั้นช่วยแก้ปัญหา ถ้าไม่ไปถึง ปัญหาในคดียังอยู่และอาจซับซ้อนขึ้น
ส่งโฉนดให้ InnoHome ดู เตรียมอะไรบ้าง
เราพิจารณาจากโฉนดและทรัพย์เป็นหลัก รับโฉนด (น.ส.4) และหนังสือกรรมสิทธิ์ห้องชุด (อ.ช.2) ส่วน น.ส.3 ก. พิจารณาเป็นรายกรณี สำหรับเคสที่มีคดี ให้เตรียม 3 อย่าง
- รูปโฉนดทั้งหน้าและหลัง ให้เห็นสารบัญจดทะเบียนครบ
- หมายศาลหรือหนังสือแจ้งการยึด พร้อมเลขคดี
- ยอดหนี้ล่าสุดจากสำนักงานบังคับคดี ถ้ามีแล้ว
ทีมจะบอกตรง ๆ ว่าเคสอยู่สถานะไหน ทำได้หรือไม่ได้ ถ้าทำได้ เงินที่ได้รับจริงหลังหักทุกรายการเหลือเท่าไหร่ และพอปิดยอดในคดีไหม ทั้งหมดอยู่ในใบเสนอใบเดียว และทุกดีลจดทะเบียนที่สำนักงานที่ดิน ต่อหน้าเจ้าหน้าที่ ถ้าตัวเลขไม่พอ เราจะบอกตั้งแต่ขั้นแรก
เรื่องคดีความยังต้องปรึกษาทนายของคุณควบคู่ไปด้วย บทความนี้อธิบายหลักกฎหมายทั่วไป ไม่ใช่ความเห็นทางกฎหมายสำหรับคดีใดคดีหนึ่ง
ขอประเมินฟรี คุยกับทีมทาง LINE
บริษัท อินโนเวสเตอร์ จำกัด