
ในภาวะเศรษฐกิจที่หลายคนต้องการเงินก้อนเพื่อใช้หมุนเวียน ทำธุรกิจ หรือจัดการหนี้สิน การนำที่ดินหรือทรัพย์สินไปเป็นหลักประกันถือเป็นทางเลือกที่หลายคนพิจารณา ซึ่งมักจะอยู่ในรูปแบบของ จำนอง หรือ ขายฝาก เสมอ ซึ่งแม้สองคำที่ดูคล้ายแต่จริง ๆ แล้วแตกต่างกันมากทั้งในด้านกฎหมาย กระบวนการ และความเสี่ยง ทำให้ในวันนี้ InnoHome จึงได้จัดทำบทความนี้เพื่อที่จะพาคุณเข้าใจเรื่อง จำนอง vs ขายฝาก ในทางกฎหมายอย่างลึกซึ้งกัน โดยเปรียบเทียบแบบชัด ๆ ว่าอะไรเหมาะกับใคร และควรระวังอะไรบ้างก่อนทำสัญญา เพื่อให้ผู้อ่านสามารถตัดสินใจได้อย่างมั่นใจในปี 2025 นี้กันครับ
จำนอง คืออะไร?
การจำนอง (Mortgage) คือการทำนิติกรรมที่เจ้าของทรัพย์สิน (เรียกว่าผู้จำนอง) นำทรัพย์สินของตน เช่น บ้าน ที่ดิน คอนโด หรือสินทรัพย์ที่มีทะเบียนถูกต้องตามกฎหมาย เช่น รถยนต์ มาใช้เป็น “หลักประกัน” ในการกู้เงิน โดย ไม่จำเป็นต้องส่งมอบทรัพย์สินนั้นให้กับเจ้าหนี้ (ผู้รับจำนอง)
ยกตัวอย่างเช่น: หากคุณนำบ้านไปจำนองกับธนาคารเพื่อกู้เงิน 1 ล้านบาท ธนาคารจะไม่ได้ถือครองบ้านของคุณ แต่จะจดทะเบียนสิทธิ์ในการบังคับคดี ไว้กับกรมที่ดิน หากคุณไม่จ่ายหนี้ ธนาคารจะมีสิทธิ์ฟ้องศาล เพื่อบังคับขายบ้านของคุณและนำเงินมาใช้หนี้
จุดเด่นของจำนองคือ คุณยังคงเป็นเจ้าของกรรมสิทธิ์ในทรัพย์สินและยังสามารถอยู่อาศัยหรือใช้ประโยชน์ในทรัพย์นั้นต่อได้ ตราบใดที่คุณยังผ่อนชำระหนี้ตามกำหนด ในทางกฎหมาย การจำนองจะมีผลผูกพันก็ต่อเมื่อ
- ทำสัญญาเป็นลายลักษณ์อักษร
- และจดทะเบียนสัญญานั้นต่อหน้าเจ้าหน้าที่ ณ กรมที่ดิน (กรณีเป็นอสังหาริมทรัพย์)
เมื่อผิดนัดชำระหนี้จะเกิดอะไรขึ้น?
หากผู้จำนองผิดนัดชำระหนี้ เช่น ไม่จ่ายเงินกู้ตามงวดที่กำหนด ผู้รับจำนองจะไม่มีสิทธิ์ยึดทรัพย์สินนั้นทันที แต่ต้องดำเนินการตามขั้นตอนทางกฎหมายดังนี้
- ออกหนังสือเตือนการผิดนัด
- หากยังไม่ชำระหนี้ ต้องฟ้องศาลเพื่อบังคับคดี
- ศาลจะพิจารณาและอาจมีคำสั่งให้ ขายทอดตลาดทรัพย์ที่จำนอง เพื่อใช้ชำระหนี้
หากขายทอดตลาดแล้วได้เงินไม่พอใช้หนี้ ผู้จำนอง ยังคงต้องจ่ายส่วนต่างที่เหลือ ต่อไป จึงถือว่าจำนองมีความเสี่ยงต่อเจ้าของทรัพย์ในกรณีที่ราคาทรัพย์ลดลงหรือมีหนี้เกินวงเงินทรัพย์
ขายฝากคืออะไร?
ขายฝาก คือ การทำสัญญาซื้อขายทรัพย์สิน โดยที่ผู้ขายยังสามารถขอไถ่คืนทรัพย์สินนั้นกลับมาได้ภายในระยะเวลาที่ตกลงกันไว้ตามกฎหมาย ซึ่งมีเงื่อนไขชัดเจนว่า หากไม่มาไถ่คืนภายในกำหนด ทรัพย์สินนั้นจะตกเป็นของผู้ซื้อฝากโดยสมบูรณ์ และไม่สามารถเรียกร้องอะไรได้อีก
ในทางปฏิบัติ การขายฝากจึงเป็นการนำทรัพย์ เช่น ที่ดิน บ้าน หรือรถยนต์ ไปแลกเป็นเงินก้อนทันที โดยให้สิทธิแก่ผู้ขายเดิมในการนำเงินพร้อมดอกเบี้ยไปแลกทรัพย์คืนภายในเวลาที่กำหนด จุดที่แตกต่างจากการจำนองคือ ขายฝากจะมีการโอนกรรมสิทธิ์ให้ผู้รับซื้อทันทีตั้งแต่วันจดทะเบียน ทั้งนี้ การขายฝากต้องมีการจดทะเบียนต่อเจ้าหน้าที่ ณ กรมที่ดินเช่นเดียวกับการจำนอง และจะมีผลสมบูรณ์ทางกฎหมายก็ต่อเมื่อผ่านขั้นตอนนี้เท่านั้น
เมื่อครบกำหนดไถ่ถอนจะเกิดอะไรขึ้น?
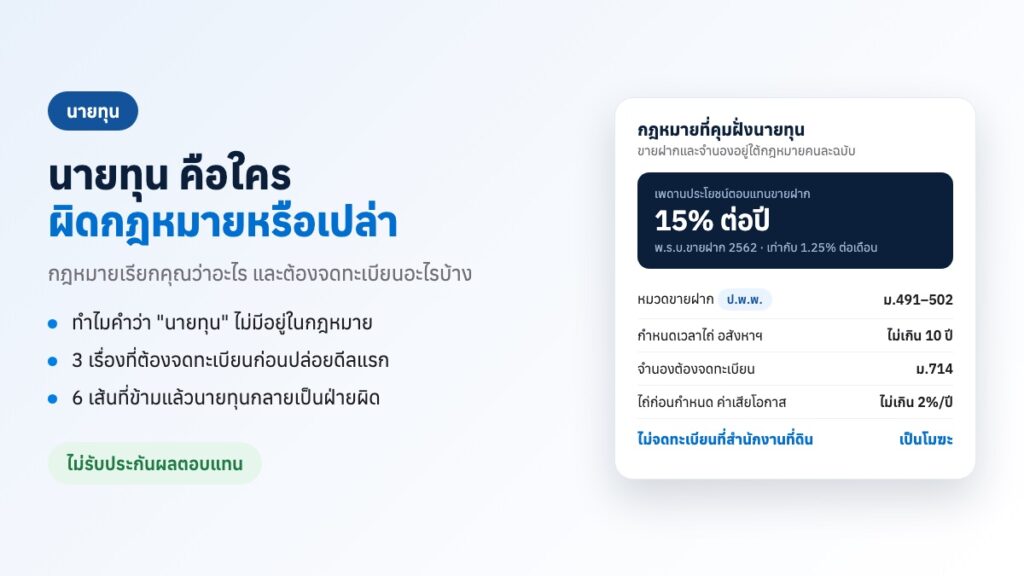
ผู้ขายฝากต้องนำเงินต้นพร้อมดอกเบี้ยตามที่ตกลง ไปไถ่ถอนทรัพย์ภายในกำหนดที่ระบุไว้ในสัญญา ซึ่งกฎหมายกำหนดว่า ระยะเวลาการขายฝากของอสังหาริมทรัพย์ต้องไม่เกิน 10 ปี และของสังหาริมทรัพย์ต้งไม่เกิน 3 ปี โดยหากผู้ขายไม่มาไถ่คืนตามกำหนด ทรัพย์สินจะตกเป็นของผู้รับซื้อฝากทันที โดยไม่ต้องเข้าสู่กระบวนการฟ้องร้องในศาล กรณีนี้ถือว่าผู้ขายหมดสิทธิ์ในทรัพย์สินนั้นอย่างถาวร นอกจากนี้ ยังมีข้อกำหนดว่าดอกเบี้ยหรือผลตอบแทนที่ผู้รับซื้อฝากจะได้รับต้องไม่เกิน 15 เปอร์เซ็นต์ต่อปี ตามที่กฎหมายคุ้มครองไว้ เพื่อป้องกันการเอาเปรียบ
ไม่แน่ใจว่าทรัพย์ของคุณได้วงเงินเท่าไหร่? ส่งข้อมูลโฉนดมา ทีมประเมินกางตัวเลขให้ครบทั้งวงเงิน ค่าใช้จ่าย และยอดที่ต้องจ่ายคืน — เริ่มดูจากโฉนด ไม่ได้เริ่มจากสลิปเงินเดือน · ถ้าไถ่ถอนไม่ทัน ทรัพย์ไม่กลับมา เราจึงบอกตัวเลขก่อน · ตอบกลับภายใน 1 ชั่วโมงในเวลาทำการ
เปรียบเทียบจำนอง VS ขายฝากแบบไหนเหมาะกับคุณที่สุด
แม้ทั้งจำนองและขายฝากจะเป็นวิธีเปลี่ยนทรัพย์สินให้กลายเป็นเงินก้อน แต่เบื้องหลังการดำเนินการมีความแตกต่างกันอย่างมาก โดยเฉพาะเรื่องสิทธิในทรัพย์สิน ความเสี่ยงของเจ้าของ และกระบวนการหลังผิดนัดชำระหนี้ โดยข้อเปรียบเทียบต่อไปนี้จะช่วยให้เข้าใจภาพรวม และเห็นว่าทางเลือกใดเหมาะกับสถานการณ์ของคุณมากที่สุดกัน
1. เรื่องของกรรมสิทธิ์
จำนอง: ผู้จำนองยังถือกรรมสิทธิ์ในทรัพย์สินอยู่ สามารถอยู่อาศัย ใช้งาน หรือแม้แต่ขายได้ โดยได้รับความยินยอมจากผู้รับจำนอง
ขายฝาก: กรรมสิทธิ์ตกเป็นของผู้รับซื้อฝากทันทีตั้งแต่วันจดทะเบียน ผู้ขายฝากไม่มีสิทธิใช้งานหรือทำประโยชน์ใด ๆ กับทรัพย์สินนั้นอีกจนกว่าจะไถ่ถอนกลับคืน
สรุป: หากต้องการรักษาสิทธิในทรัพย์สินขณะกู้เงิน จำนองให้ความยืดหยุ่นมากกว่า
2. กระบวนการเมื่อผิดนัด
จำนอง: หากผิดนัดชำระ ผู้รับจำนองต้องดำเนินคดีในศาลเพื่อบังคับชำระหนี้หรือขายทอดตลาด
ขายฝาก: เมื่อครบกำหนดไถ่ถอน ถ้าไม่มีการชำระคืน ทรัพย์จะตกเป็นของผู้รับซื้อโดยอัตโนมัติ ไม่ต้องฟ้องศาล
สรุป: จำนองให้เวลาในการแก้ไขปัญหามากกว่า ขายฝากเสี่ยงสูญเสียทรัพย์ทันทีหากไม่ไถ่ถอน
3. วงเงินที่ได้
จำนอง: โดยทั่วไปธนาคารหรือผู้ให้กู้จะให้วงเงินประมาณ 10–30 เปอร์เซ็นต์ของราคาประเมิน
ขายฝาก: วงเงินที่ได้มักอยู่ระหว่าง 40–70 เปอร์เซ็นต์ของราคาประเมิน ขึ้นอยู่กับข้อตกลงกับผู้รับซื้อฝาก
สรุป: หากต้องการเงินก้อนสูงและไว ขายฝากให้อัตราส่วนเงินสูงกว่าจำนอง
4. ค่าธรรมเนียมและภาระภาษี
จำนอง: ค่าธรรมเนียมจดทะเบียน 1 เปอร์เซ็นต์ของวงเงินกู้ ไม่เกิน 200,000 บาท
ขายฝาก: ค่าธรรมเนียมจดทะเบียน 2 เปอร์เซ็นต์ของราคาประเมิน และอาจมีค่าภาษีธุรกิจเฉพาะ ค่าธรรมเนียมการโอน และค่าอากรแสตมป์เพิ่มเติม
สรุป: จำนองมีต้นทุนการทำธุรกรรมต่ำกว่าชัดเจน
5. ความเร็วในการอนุมัติ
จำนอง: ต้องผ่านกระบวนการประเมินทรัพย์สิน ตรวจเอกสาร และอนุมัติจากธนาคาร ซึ่งอาจใช้เวลา
ขายฝาก: ตกลงกับผู้รับซื้อได้รวดเร็ว และสามารถรับเงินได้ภายในวันเดียวกันในบางกรณี
สรุป: ขายฝากตอบโจทย์กรณีต้องการเงินด่วน
เมื่อเข้าใจโครงสร้างของจำนองและขายฝากแล้ว คำถามสำคัญคือแบบไหนเหมาะกับคุณมากกว่า? คำตอบขึ้นอยู่กับหลายปัจจัย ไม่ว่าจะเป็นความเร่งด่วนในการใช้เงิน ความเสี่ยงที่ยอมรับได้ รวมถึงความตั้งใจต่อทรัพย์สินที่นำไปทำสัญญา เราลองมาดูกันดีกว่า ว่าใครควรเลือกทางไหนจะดีที่สุด
รายการเปรียบเทียบ
จำนอง
ขายฝาก
กรรมสิทธิ์ในทรัพย์
เจ้าของเดิมยังถือกรรมสิทธิ์
โอนกรรมสิทธิ์ให้ผู้รับซื้อทันที
การใช้ประโยชน์ทรัพย์
ยังใช้บ้าน/ที่ดินต่อได้ตามปกติ
ใช้งานไม่ได้ จนกว่าจะไถ่ถอนคืน
เงินที่ได้
วงเงินต่ำ (10–30% ของราคาประเมิน)
วงเงินสูง (40–70% ของราคาประเมิน)
กระบวนการผิดนัดชำระ
ต้องฟ้องศาลก่อนถึงจะยึดทรัพย์ได้
ยึดได้เลยเมื่อครบกำหนดไถ่ถอน
ความเสี่ยง
เสี่ยงน้อยกว่าสำหรับเจ้าของทรัพย์
เสี่ยงสูง หากไม่มีเงินไถ่คืนตรงเวลา
ความเร็วในการได้เงิน
ช้ากว่า (รออนุมัติจากธนาคาร)
เร็วกว่า (ตกลงได้ภายในวันเดียว)
ค่าธรรมเนียม
1% ของวงเงิน (ไม่เกิน 200,000 บาท)
2% ของราคาประเมิน + ภาษีอื่น ๆ
ต้องจดทะเบียนที่ดิน
ต้องจดทะเบียน
ต้องจดทะเบียน
เหมาะกับใคร
คนที่ยังอยากถือครองและผ่อนชำระได้
คนที่ต้องการเงินด่วนและรับความเสี่ยงได้
ผู้ที่เหมาะกับการจำนอง
- คนที่ไม่อยากเสียกรรมสิทธิ์ในทรัพย์ : หากคุณยังต้องการใช้บ้านหรือที่ดินต่อไป หรือไม่สบายใจที่จะโอนกรรมสิทธิ์ให้คนอื่น การจำนองคือทางเลือกที่ปลอดภัยกว่า เพราะคุณยังคงเป็นเจ้าของเต็มตัว ใช้ประโยชน์จากทรัพย์สินได้เหมือนเดิม
- มีเวลาและสามารถรอขั้นตอนจากธนาคาร : การจำนองเหมาะกับคนที่ไม่ต้องการเงินทันที เพราะต้องผ่านกระบวนการประเมินทรัพย์สินและอนุมัติวงเงินจากสถาบันการเงิน ซึ่งอาจใช้เวลาหลายวันถึงหลายสัปดาห์
- มีรายได้แน่นอนและสามารถผ่อนชำระหนี้เป็นงวด :การจำนองส่วนใหญ่มีการผ่อนชำระเป็นรายเดือน ซึ่งเหมาะกับคนที่มีรายได้ประจำและสามารถวางแผนการเงินได้ล่วงหน้า
ผู้ที่เหมาะกับการขายฝาก
- ต้องการเงินก้อนใหญ่ในเวลารวดเร็ว : การขายฝากเหมาะกับผู้ที่ต้องการเงินแบบเร่งด่วน เช่น หมุนธุรกิจ ปิดหนี้ฉุกเฉิน หรือชำระค่ารักษาพยาบาล เพราะขั้นตอนไม่ซับซ้อน และสามารถตกลงรับเงินได้ภายในไม่กี่วัน
- ไม่สามารถเข้าถึงสินเชื่อธนาคารได้ : หากมีประวัติทางการเงินไม่ดี หรือรายได้ไม่แน่นอน ทำให้ธนาคารไม่อนุมัติสินเชื่อ การขายฝากกับผู้ซื้อเอกชนอาจเป็นทางเลือกเดียวที่สามารถทำได้
- พร้อมรับความเสี่ยงและมั่นใจว่าจะไถ่ถอนคืนได้ : ขายฝากมีความเสี่ยงสูง เพราะหากไม่สามารถไถ่ถอนทรัพย์คืนภายในเวลาที่กำหนด ทรัพย์นั้นจะกลายเป็นของผู้ซื้อฝากทันที ไม่มีขั้นตอนฟ้องร้อง ไม่มีการผ่อนต่อ จึงเหมาะกับคนที่มั่นใจว่าตนเองจะนำเงินมาไถ่คืนได้ตรงเวลาเท่านั้น
สรุปข้อควรรู้ก่อนตัดสินใจทำนิติกรรมจำนองหรือขายฝาก
แม้จำนองและขายฝากจะดูคล้ายกันตรงที่เป็นการนำทรัพย์สินไปแลกเงินก้อน แต่เมื่อพิจารณาในรายละเอียด จะเห็นว่าทั้งสองแบบมีพื้นฐานทางกฎหมายที่แตกต่างกันอย่างมีนัยสำคัญ ทั้งในเรื่องของกรรมสิทธิ์ ระยะเวลาผูกพัน ผลกระทบหากผิดนัด และระดับความเสี่ยงต่อเจ้าของทรัพย์ โดยจำนองเหมาะกับผู้ที่ยังต้องการถือกรรมสิทธิ์ในทรัพย์และสามารถชำระหนี้แบบผ่อนระยะยาว ขณะที่ขายฝากตอบโจทย์คนที่ต้องการเงินด่วน วงเงินสูง และมีความพร้อมในการไถ่ถอนคืนภายในเวลาที่กำหนด
สิ่งสำคัญก่อนจะตัดสินใจ คือการทำความเข้าใจให้ชัดเจนว่าเรากำลังแลกอะไรกับอะไรอยู่? เพราะในบางกรณี การได้เงินเร็วอาจต้องแลกกับการเสียสิทธิ์ในทรัพย์สินที่สร้างมาทั้งชีวิต การเลือกใช้จำนองหรือขายฝากจึงไม่ควรตัดสินจากความเร่งรีบหรือคำแนะนำจากคนอื่นเพียงอย่างเดียว แต่ต้องประเมินจากความสามารถในการชำระหนี้ ความเข้าใจในสัญญา และความพร้อมที่จะรับความเสี่ยงในระยะยาว เพราะท้ายที่สุดแล้ว การรักษาทรัพย์ไว้อย่างมั่นคง ย่อมดีกว่าการรีบแลกออกไปโดยไม่ทันคิดให้รอบด้าน
อยากรู้วงเงินที่ทรัพย์ของคุณได้จริง ทำยังไง
ต้องการเงินก้อนแต่ไม่อยากขายทรัพย์? ขายฝากกับ InnoHome เริ่มต้นที่ 0.75% ต่อเดือน — อัตราจริงขึ้นกับทรัพย์และวงเงิน · ไม่เช็กบูโร เพราะเราพิจารณาจากโฉนดและทรัพย์ ไม่ต้องมีคนค้ำ
ขายฝากคือการโอนกรรมสิทธิ์จริงในวันจดทะเบียนที่สำนักงานที่ดิน ถ้าไม่ไถ่ถอนภายในวันครบกำหนด ทรัพย์จะไม่กลับมาเป็นของคุณ เราจึงกางตัวเลขให้ดูก่อนว่าต้องจ่ายคืนเท่าไหร่ วันไหน
สิ่งที่ทำให้ไม่ผ่าน: ทรัพย์ติดภาระที่ปลดไม่ได้ · เอกสารสิทธิไม่ครบ · ยังไม่มีแผนไถ่ถอน
กรอกข้อมูล 1 นาที ตอบกลับภายใน 1 ชั่วโมงในเวลาทำการ